매출 31억9,000만 달러…공장 가동률 한계치 근접
중국 반도체 제조업체 SMIC(중신궈지)는 2026년 9월 30일로 끝난 3개월간 매출이 31억9,000만 달러를 기록했다고 밝혔다. 웨이퍼 출하량 증가로 공장 가동률은 97.3%까지 올랐다. 매출총이익률은 29.9%로 회사 자체 전망을 웃돌았지만, 매출 증가세가 이어지는 가운데 4분기에는 마진이 낮아질 것으로 예상했다.
목차
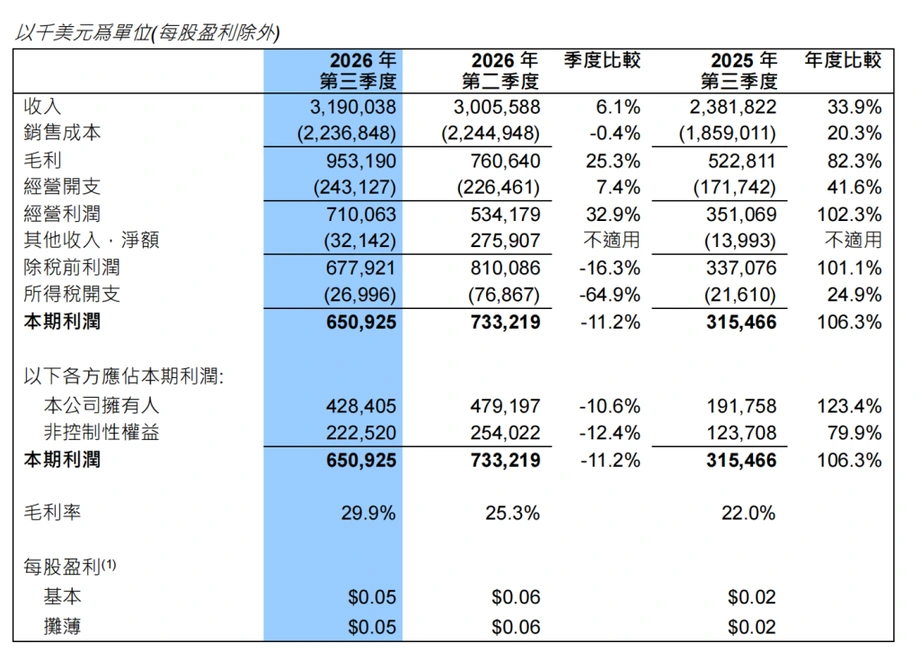
SMIC는 11월 12일 미감사 실적을 공개했다. 매출은 전년 동기 23억8,180만 달러보다 33.9%, 2분기 30억560만 달러보다 6.1% 증가했다. 매출총이익은 9억5,320만 달러로 전년 동기보다 82.3%, 전분기보다 25.3% 늘었다.
실적은 회사가 8월 제시한 2분기 대비 매출 증가율 2~4%, 매출총이익률 26~28% 전망을 넘어섰다. 매출은 LSEG 집계 기준 애널리스트 예상치인 30억9,000만 달러도 웃돌았으며, 주주 귀속 순이익은 4억2,840만 달러로 전망치 4억1,840만 달러를 상회했다.
중국은 매출의 90.8%를 차지했다. 산업·자동차 고객이 웨이퍼 매출에서 차지한 비중은 1년 전보다 크게 높아졌다. 이는 회사의 사업 확대가 어디에서 비롯되는지 보여준다. 국내 고객의 비중이 커지고, 스마트폰 외 분야의 기여도도 늘고 있다.
주주 귀속 순이익은 전년 동기보다 두 배 이상 늘었지만 2분기보다는 10.6% 감소했다. 공장 영업실적은 개선됐지만 분기 순이익은 줄어든 것은 투자 관련 수익이 크게 반전된 데다 연구개발 지출이 증가한 영향이다.
공장 가동률 높아지며 웨이퍼 출하 증가
SMIC는 8인치 표준 웨이퍼 환산 기준으로 웨이퍼 303만3,700장을 출하했다. 출하량은 2분기보다 5.7%, 전년 동기보다 21.4% 증가했다. 웨이퍼는 다수의 칩을 제조하는 얇은 원판이다. 환산 기준을 사용하면 서로 다른 크기의 웨이퍼를 처리하는 공장의 생산량을 비교할 수 있다.
월간 생산능력은 2분기 109만6,500장에서 111만6,750장으로 늘었다. 월간 생산능력이 2만250장, 약 1.8% 증가한 셈이다. 출하량은 생산능력보다 빠르게 증가했고 가동률은 93.7%에서 97.3%로 상승했다.
가동률은 공장의 생산능력이 얼마나 집중적으로 사용되는지를 나타낸다. SMIC의 가동률은 1년 전 기록한 95.8%도 웃돌았다. 건물과 장비에 큰 비용이 드는 업종에서는 기존 시설에서 더 많은 제품을 생산하면 웨이퍼당 제조비용을 낮출 수 있다.
SMIC는 웨이퍼 출하량 증가가 매출 성장의 주요 원인이었다고 밝혔다. 매출총이익률 개선은 가동률 상승과 제품 구성 변화에 따른 것이라고 설명했다. 제품 구성은 고객을 위해 제조하는 제품의 조합을 뜻한다.
상하이에 본사를 둔 SMIC는 상하이, 베이징, 톈진, 선전에서 8인치 및 12인치 웨이퍼를 처리하는 공장을 운영한다. 웨이퍼 제조가 분기 매출의 95.9%를 차지했다. 포토마스크 제조와 테스트 등 서비스가 나머지 4.1%를 담당했다. 포토마스크에는 칩 회로를 만드는 데 쓰이는 패턴이 담긴다.
산업·자동차용 칩 비중 확대
소비자 전자제품은 3분기 웨이퍼 매출의 40.6%를 차지해 SMIC의 최대 응용 분야로 남았다. 산업·자동차 분야 비중은 19.3%로, 2분기 16.5%와 전년 동기 11.9%에서 높아졌다.
전년 동기 대비 증가 폭은 7.4%포인트다. 간단히 말해 산업·자동차 분야는 웨이퍼 매출 100달러 가운데 약 19달러를 창출했다. 1년 전에는 약 12달러였다. 해당 분야의 비중은 이전 수준보다 절반 이상 커졌다.
컴퓨터·태블릿은 웨이퍼 매출의 18.3%를 차지해 전년 동기 15.2%보다 늘었다. 반면 스마트폰 비중은 2분기 16.9%, 전년 동기 21.5%에서 14.3%로 하락했다.
이에 따라 산업·자동차 분야가 웨이퍼 매출에서 스마트폰을 앞질렀다. 컴퓨터·태블릿의 기여도도 스마트폰보다 높았다. 이 비율은 고객 응용 분야별 매출 구성을 보여준다. 회사는 제품 구성 변화가 분기 마진 개선에 일부 기여했다고 밝혔지만, 분야별 이익률은 공개하지 않았다.
매출의 90% 이상이 중국에서 발생
SMIC 전체 매출에서 중국이 차지하는 비중은 90.8%로, 2분기 90.2%와 전년 동기 86.2%보다 높아졌다. 분기 매출에 이 비중을 적용하면 중국 관련 매출은 약 29억 달러다.
이에 따라 중국 외 지역의 매출 비중은 전년 동기 13.8%에서 9.2%로 낮아졌다. 미주 지역 비중은 1년 전 10.8%에서 7.8%로 하락했다. 두 수치를 종합하면 SMIC의 매출 성장이 자국 시장에 더욱 집중되고 있음을 알 수 있다.
SMIC에는 중국 고객의 결정이 공장 수요에 미치는 영향이 점점 커지고 있다. 경영진은 고객 수요에 맞춰 생산능력을 확대하고, 부가가치가 더 높은 제품 구성으로 성장을 도모하겠다고 밝혔다.
지역별 매출과 응용 분야별 매출은 사업의 서로 다른 측면을 나타낸다. 지역별 수치는 전체 매출을 시장별로 나눈 것이며, 소비자 전자제품·자동차·컴퓨터·스마트폰 분야는 웨이퍼 매출을 사용 목적별로 구분한 것이다.
영업실적 개선에도 분기 순이익은 감소
SMIC의 매출총이익률은 2분기 25.3%, 전년 동기 22%에서 29.9%로 올랐다. 매출총이익률은 직접 제조비용을 차감하고 남은 매출의 비율로, 손익계산서 아래쪽에 반영되는 연구개발비와 기타 항목은 제외한다.
전년 동기 대비 개선 폭은 7.9%포인트다. 3분기 매출을 기준으로 매출총이익률 1%포인트는 매출총이익 약 3,190만 달러에 해당한다. 매출총이익이 매출보다 훨씬 빠르게 증가한 이유를 설명해주는 대목이다.
영업이익은 7억1,010만 달러로 2분기보다 32.9%, 전년 동기보다 102.3% 증가했다. 해당 기간 인식한 정부 지원금이 주요 요인으로 작용한 기타 영업수익은 1억5,500만 달러로, 전분기 1억1,260만 달러에서 늘었다.
손익계산서의 하단에서는 기타수익이 2분기 2억7,590만 달러 흑자에서 3,210만 달러 순손실로 전환됐다. 관계기업 및 합작투자회사 실적도 1억9,380만 달러 흑자에서 2,300만 달러 손실로 바뀌어 투자이익이 줄었음을 반영했다.
당기순이익은 6억5,090만 달러로 전년 동기보다 106.3% 늘었지만 2분기보다는 11.2% 감소했다. SMIC 주주 귀속 순이익은 4억2,840만 달러로 전년 동기 대비 123.4% 증가했으나 전분기보다는 10.6% 줄었다. 그룹 전체 순이익에는 자회사 소수주주 몫도 포함되므로 두 순이익 수치에 차이가 난다.
두 회계기준에서 실적 수치 차이
SMIC는 중국 회계기준에 따라 작성한 미감사 실적도 발표했다. 이에 따르면 3분기 매출은 219억8,300만 위안으로 전년 동기보다 28.1% 늘었고, 주주 귀속 순이익은 28억4,700만 위안으로 전년 동기 대비 87.6% 증가했으나 전분기보다는 8.35% 감소했다.
달러 기준 실적은 국제회계기준(IFRS)에 따라 작성됐다. 이 기준에서 매출은 전년 동기 대비 33.9%, 주주 귀속 순이익은 123.4% 증가해 연간 성장률이 더 높았다. 기간별 실적을 비교할 때는 각각의 수치를 동일한 회계기준 안에서 비교해야 한다. 두 실적 간 상세 조정 내역은 공개되지 않았다.
중국 회계기준에 따라 비경상 손익을 제외한 주주 귀속 순이익은 26억3,900만 위안으로 107.3% 증가했다. 이 지표는 통상적인 반복 사업 외 항목으로 분류되는 수익과 손실을 제외해 이익 증가세를 다른 관점에서 보여준다.
2026년 첫 9개월간 중국 회계기준 매출은 606억1,800만 위안으로 22.4% 증가했다. 주주 귀속 순이익은 73억1,400만 위안으로 91.6% 늘었다. 기본 주당순이익은 3분기 0.33위안, 첫 9개월간 0.91위안이었다.
연구개발비 증가…영업현금흐름은 둔화
연구개발비는 2억5,840만 달러로, 2분기 2억850만 달러보다 23.9%, 전년 동기보다 27.2% 증가했다. 분기 매출의 약 8.1%가 연구개발비로 쓰였다.
시설과 장비 등 자산에 투입하는 자본지출은 2분기 18억3,570만 달러에서 10억9,430만 달러로 감소했다. 감소율은 약 40.4%로, 회사의 월간 생산능력이 증가한 가운데 지출은 줄었다.
영업활동으로 창출한 현금은 25억2,000만 달러에서 11억8,000만 달러로 감소했다. 영업현금흐름은 회계상 이익이 아닌 사업 내 현금의 흐름을 추적하므로 투자와 기타 의무 이행에 쓸 수 있는 자금을 보여주는 중요한 지표다.
고객이 회사에 지급해야 할 대금인 매출채권은 6월 말 15억1,000만 달러에서 9월 말 22억9,000만 달러로 증가했다. 재고는 43억6,000만 달러에서 48억3,000만 달러로 늘었다. 이로 인해 미수금과 사업 내 재고에 더 많은 자금이 묶였다.
SMIC는 9월 말 현금 및 현금성 자산 83억 달러와 부채 149억 달러를 보유했다. 보고된 순부채는 6월 말 1억6,230만 달러에서 15억 달러로 증가했다. 현금, 부채, 순부채는 서로 다른 재무 항목을 사용해 산출하므로 보고된 순부채는 전체 재무상태표 수치와 함께 살펴볼 필요가 있다.
4분기 매출 증가 예상…마진은 하락 전망
SMIC는 4분기 매출이 3분기보다 4~6% 증가할 것으로 전망했다. 31억9,000만 달러에 이 증가율을 적용하면 매출은 약 33억1,800만~33억8,100만 달러에 해당한다.
매출총이익률은 26~28%로 예상해 3분기 29.9%보다 낮아질 것으로 봤다. 직접 제조비용을 차감한 뒤 매출에서 남는 몫은 줄지만, 판매는 더 늘어날 것이라는 전망이다.
매출과 마진 전망 범위를 조합하면 매출총이익은 약 8억6,300만~9억4,700만 달러로 추산된다. 상단도 3분기 9억5,320만 달러보다 소폭 낮다. 이는 경영진이 제시한 전망의 양 끝 수치를 사용한 계산이며, 회사가 별도로 발표한 매출총이익 전망은 아니다.
경영진은 고객 수요에 맞춰 증설하고 부가가치가 높은 제품으로 입지를 강화하겠다고 밝혔다. 다음 분기에는 이 전략이 본격적으로 시험대에 오른다. SMIC는 제조 사업 확대에 따른 비용과 생산 구성 변화를 관리하면서 추가 매출 성장을 추진하고 있다.
실적 관련 주요 날짜
SMIC의 실적 발표는 분기 종료 후 한 달 이상 지나 이뤄졌다. 이 시간 순서는 중요하다. 회사는 8월에 제시한 전망을 웃도는 실적을 기록한 뒤, 다음 분기 마진에 대해서는 신중한 전망을 내놨다.
- 2025년 3분기: 매출 23억8,180만 달러, 매출총이익률 22%, 공장 가동률 95.8%를 기록했다.
- 2026년 8월: SMIC는 3분기 매출이 전분기 대비 2~4% 증가하고 매출총이익률은 26~28%가 될 것으로 전망했다.
- 2026년 9월 30일: 3분기가 월간 생산능력 111만6,750장(웨이퍼 환산 기준)으로 마감됐다.
- 2026년 11월 12일: SMIC가 분기 실적과 4분기 전망을 공개했다.
- 2026년 11월 13일: 경영진이 홍콩 시간 오전 8시 30분 실적 발표 컨퍼런스콜을 진행할 예정이었다.
11월 12일 SMIC의 중국 본토 주가는 2.2% 오른 111.72위안에 마감했고, 홍콩 주가는 0.53% 내린 48.74홍콩달러를 기록했다. 두 시장의 거래는 저녁 실적 발표에 앞서 종료됐다.
핵심 내용
- 3분기 매출은 31억9,000만 달러로 전년 동기보다 33.9% 증가해 회사 전망과 애널리스트 예상치를 웃돌았다.
- 가동률 상승과 제품 구성 변화에 힘입어 매출총이익률이 29.9%로 높아졌다.
- 공장 가동률은 97.3%에 이르렀고, 웨이퍼 출하량은 전년 동기보다 21.4% 증가했다.
- 산업·자동차 분야는 웨이퍼 매출의 19.3%를 차지했고, 중국은 전체 매출의 90.8%를 담당했다.
- 주주 귀속 순이익은 전년 동기보다 123.4% 증가한 4억2,840만 달러였으나, 투자수익 약화로 전분기보다는 10.6% 감소했다.
- SMIC는 4분기 매출이 4~6% 증가하고 매출총이익률은 26~28%로 낮아질 것으로 예상했다.