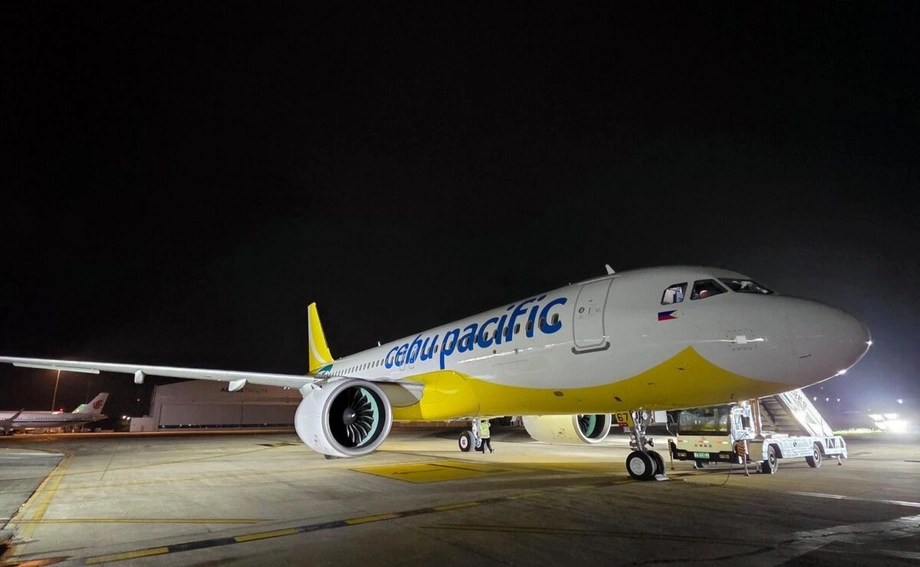
승객 늘고 매출 증가했지만 손실 확대
세부퍼시픽은 2026년 첫 9개월 동안 2,077만 명의 승객을 수송했지만, 연료비 상승과 페소 약세로 모회사 세부에어의 주주 귀속 손실은 128억4천만 페소에 달했다. 1년 전에는 94억6천만 페소의 순이익을 기록했다.
목차
1~9월 매출은 9.8% 증가한 962억3천만 페소였다. 영업비용은 훨씬 빠른 24.3% 증가율을 보이며 992억3천만 페소로 늘었다. 항공사는 100페소를 벌 때마다 약 103페소를 영업에 지출했다. 1년 전에는 약 91페소였다.
가장 큰 부담은 연료비였다. 항공유 비용은 62.4% 증가한 391억 페소였고, 외환 순손실은 50억3천만 페소에 달했다. 두 요인이 승객 증가와 부가 서비스 및 화물 부문의 성장으로 얻은 이익을 압도했다.
128억4천만 페소는 모회사 주주에게 귀속되는 손실을 뜻한다. 모회사 주주 외의 지분도 반영한 세부에어의 연결 순손실은 127억8천만 페소였다.
세부에어의 2026년 9월 30일 종료 기간 분기 재무보고서에 따르면 9개월간 법인세 차감 후 순손실은 127억8,400만 페소, 모회사 주주 귀속 손실은 128억4,200만 페소였다. 총수익은 962억2,800만 페소, 총비용은 992억3,100만 페소로 기재됐다.
필리핀 최대 저비용 항공사는 강한 수요를 수익성 있는 운항으로 전환해야 하는 상황에 놓였다. 3분기 국내 시장점유율은 1년 전 55%에서 63%로 상승했지만 손실은 가속화됐다.
영업비용의 거의 5분의 2가 연료비
세부에어는 2월 28일 중동 분쟁 격화로 제트연료 가격이 급등했다고 밝혔다. 마이클 슈츠 최고경영자는 2분기 연료 가격이 배럴당 200달러를 넘어섰으며, 이를 팬데믹 이후 가장 어려운 영업 기간이라고 설명했다.
항공유 비용은 1년 전 241억 페소에서 150억 페소 증가했다. 연료비가 영업비용에서 차지하는 비중도 30.2%에서 39.4%로 높아졌다. 영업에 쓰는 비용 5페소 가운데 거의 2페소가 연료비로 나간 셈이다.
연료비를 포함하는 더 넓은 비용 항목인 운항비는 291억2천만 페소에서 51.6% 증가한 441억3천만 페소였다. 3분기만 보면 연료비는 1년 전보다 65% 늘었다.
민간항공위원회는 시장 상황이 안정될 때까지 연료할증료의 모니터링 및 조정 주기를 월 1회에서 15일마다로 단축했다. 연료할증료는 항공사가 연료비 충당을 위해 부과할 수 있는 요금이다. 더 자주 조정하면 연료 가격 변동에 신속히 대응할 수 있어 승객 부담액에도 영향을 미친다.
이번 임시 조치는 국내선과 국제선의 여객 및 화물 연료할증료에 적용되며, 시장 상황이 안정되거나 조정 주기가 변경 또는 폐지될 때까지 유지된다. 최초 적용 기간인 2026년 4월 1~15일에는 3월의 4단계에서 오른 8단계가 적용됐다. 할증료를 징수하려는 항공사는 해당 기간이 시작되기 전이나 당일까지 위원회에 신청서를 제출해야 한다. 민간항공위원회 결의안 제25호(2022)에 따르면 할증료는 선택 사항이며 기본 항공료와 별도로 부과된다.
8단계에서 국내선 여객 연료할증료는 117~342페소에서 253~787페소로 오른다. 필리핀에서 출발하는 국제선은 거리에 따라 385.70~2,867.82페소에서 835.05~6,208.98페소로 인상된다. 국내선 화물 할증료는 킬로그램당 0.60~1.76페소에서 1.30~3.80페소로, 국제선 화물 할증료는 킬로그램당 1.98~14.74페소에서 4.29~31.92페소로 오른다.
페소 약세가 비용 부담 가중
9월 말 페소 환율은 달러당 62.64페소로, 2025년 말의 58.79페소보다 약세를 보였다. 이에 따라 1달러를 사는 데 3.85페소가 더 들었으며, 페소 기준 상승률은 약 6.5%였다.
주요 비용과 금융 의무가 달러로 책정될 수 있어 항공사는 환율 변동에 노출된다. 페소 가치가 하락하면 달러 비용을 현지 통화로 환산했을 때 더 많은 돈이 든다. 재무제표 작성 시 달러 표시 부채와 기타 잔액의 페소 환산액도 증가할 수 있다.
세부에어의 외환 순손실은 12억5천만 페소에서 302% 증가한 50억3천만 페소였다. 이 가운데 일부는 외환 환산에서 발생했다. 외환 환산은 회사의 재무제표 작성 통화로 잔액을 표시하는 회계 절차다.
금융비용도 항공기와 엔진 추가 인도를 반영해 56억1천만 페소에서 7.9% 증가한 60억5천만 페소였다. 이 비용은 항공편 운항에 드는 비용에 더해져 영업손실 30억 페소보다 최종 손실이 훨씬 커진 이유를 설명해 준다.
3분기에 손실 확대
세부에어는 7~9월 모회사 주주 귀속 손실 69억3천만 페소를 기록해 1년 전 4억8,555만 페소 흑자에서 적자로 돌아섰다. 3분기 매출은 14% 증가한 276억6천만 페소였지만 영업비용은 26.9% 늘어난 309억6천만 페소였다.
분기 보고서에 따르면 3분기 법인세 차감 후 순손실은 69억1,100만 페소, 모회사 주주 귀속 손실은 69억3,100만 페소였다.
이에 따른 분기 영업손실은 약 33억 페소였다. 역사적으로 여행 비수기인 3분기에 첫 9개월간 주주 귀속 손실의 절반 이상이 발생했다.
세부퍼시픽 최고경영자인 슈츠는 회사가 직면한 부담을 다음과 같이 설명했다.
연료 가격 상승과 페소 약세, 광범위한 거시경제 압박이 계속 영업에 영향을 미치면서 3분기도 어려운 시기였습니다.
재무 상황 악화는 몇 달에 걸쳐 진행됐다.
- 2월 28일: 세부에어가 제트연료 가격 상승의 원인으로 지목한 중동 분쟁이 격화됐다.
- 1~6월: 항공사는 1년 전 89억7천만 페소 흑자에서 적자로 돌아서 58억9천만 페소의 순손실을 기록했다.
- 7~9월: 매출이 늘었음에도 모회사 주주 귀속 손실은 69억3천만 페소에 달했다.
- 1~9월: 모회사 주주 귀속 손실은 총 128억4천만 페소였다.
상반기 매출은 685억6천만 페소로 영업비용 682억8천만 페소를 소폭 웃돌았다. 이후 3분기 영업손실로 9개월 영업실적이 적자로 돌아섰다.
여객 수요는 여전히 강점
세부퍼시픽의 첫 9개월 승객 수는 4% 증가한 2,077만 명이었다. 국내선 승객은 약 1,570만 명, 국제선 승객은 510만 명으로 국내선이 전체 수송량의 약 4분의 3을 차지했다.
여객 매출은 596억6천만 페소에서 9.5% 증가한 653억1천만 페소였다. 이에 따라 승객 수송 증가율보다 여객 매출 증가율이 높았으며, 이는 수익률이 개선되고 있다는 항공사의 설명과 일치한다. 수익률은 운항한 여객 수송량 대비 승객 수송으로 얻은 매출을 나타낸다.
국내 시장점유율도 확대됐다. 세부퍼시픽의 자체 추산에 따르면 6월 시장점유율은 1년 전 55%에서 60%로 높아졌다. 3분기 점유율은 63%로, 2025년 같은 기간보다 8%포인트 상승했다.
슈츠는 어려운 여건에 대응한 조치가 성과를 내기 시작했다고 말했다.
그럼에도 여객 수 증가로의 복귀를 포함해 우리가 취한 조치들이 초기 성과를 내고 있어 고무적입니다.
세부퍼시픽 사장 겸 최고상업책임자인 알렉산더 라오는 2026년 여객 수가 2,700만 명을 넘어설 것으로 전망했다. 이는 2025년 기록인 2,688만 명을 웃도는 수치지만, 최종 승객 수는 남은 기간의 여행 수요에 달려 있다.
부가 서비스와 화물 성장에도 다른 비용 늘어
부가 매출은 227억6천만 페소에서 10.2% 증가한 250억7천만 페소였다. 이 항목에는 위탁수하물 추가 허용량, 좌석 선택 등 기본 운임 외의 수입이 포함된다. 전체 매출의 약 26%를 차지해 항공사가 항공권 판매 외에도 상당한 수익을 얻고 있음을 보여 준다.
화물 매출은 51억9천만 페소에서 12.6% 증가한 58억4천만 페소였다. 여객 운송이 여전히 가장 큰 사업 부문으로 전체 매출의 약 68%를 차지했고, 화물 비중은 약 6%였다.
세부퍼시픽은 필리핀 여행업계의 비수기인 7~9월 항공기를 베트남항공에 빌려주며 보유 기재를 활용해 추가 수익원을 모색했다.
다른 여러 비용도 늘었다. 수리·정비비는 14.8% 증가한 175억1천만 페소였고, 감가상각비와 무형자산상각비는 주로 항공기와 엔진 도입으로 7% 증가한 153억8천만 페소였다. 감가상각은 항공기 같은 자산의 비용을 예상 사용 기간에 걸쳐 나누어 반영하는 방식이다.
공항 운영업체의 수수료 인상 등을 포함한 항공기·운항 서비스 비용은 7.7% 증가한 124억1천만 페소였다. 일반관리비는 비용 절감에 힘입어 반대로 9.7% 감소한 35억1천만 페소였다. 그러나 이 절감액은 연료비 증가분보다 훨씬 적었다.
2025년과 비교하면 변동 폭이 특히 큰 이유
세부에어의 2025년 실적에는 무상으로 공급받은 엔진 5기의 가치에서 발생한 기타수익 59억9천만 페소가 반영됐다. 해당 엔진은 항공기 운항 중단을 초래한 문제에 대한 지원으로 제공됐다. 엔진의 공정가치가 수익으로 인식되면서 전년도 재무실적이 개선됐다.
2026년 해당 기간에는 이에 상응하는 수익이 없었다. 따라서 흑자에서 적자로의 전환에는 영업 여건 악화와 전년도 일회성 혜택의 부재가 모두 반영됐다.
핵심 실적도 악화됐다. 핵심 세전손실은 85억8천만 페소로, 1년 전 핵심 세전이익 29억2천만 페소와 대조를 이뤘다. 이 지표는 핵심 실적 외 항목에 대한 회사의 조정을 반영해 사업의 흐름을 파악하는 데 도움을 준다.
이자·세금·감가상각비 차감 전 영업이익(EBITDA)은 221억7천만 페소에서 줄었지만 123억8천만 페소로 흑자를 유지했다. EBITDA 마진은 25.3%에서 12.9%로 낮아져 매출 1페소당 이익 지표가 대략 절반 수준으로 떨어졌다.
EBITDA에는 금융비용과 세금, 항공기 등 자산 사용에 따른 회계상 비용이 포함되지 않는다. 따라서 세부퍼시픽은 EBITDA 흑자를 기록하면서도 이들 비용을 반영한 뒤 큰 폭의 순손실을 낼 수 있었다.
연말 예약과 항공기 인도가 향후 실적 좌우
세부퍼시픽은 연말 여행 수요와 2027년 1분기에 매출 개선을 기대하고 있다. 슈츠는 예약 전망에 대해 다음과 같이 말했다.
앞으로 연말 성수기와 2027년 1분기 예약이 양호하며 수익률 개선도 이어지고 있어 4분기 이후 매출 전망에 대한 자신감이 커지고 있습니다.
항공사는 2026년 항공기 7대, 2027년에는 단일 통로 항공기 7대를 인도받을 계획이었다. 에어버스 A330neo 한 대는 12월까지 인도될 것으로 예상됐다. 세부퍼시픽은 주당 2,190편 이상의 항공편을 운항하며, 상반기 노선망은 국내 35개 도시와 해외 26개 도시를 아우른다.
회사 업데이트에 나온 보유 기재 수치는 설명이 필요하다. 연말 인도 전망에서는 보유 기재가 100대라고 했지만, 상반기 업데이트에는 102대로 기재됐다. 차이에 대한 설명은 없었다.
승객들은 앞으로 몇 달 동안 수송 능력이 늘어나는 한편, 연료할증료가 더 자주 조정될 가능성에 직면하게 된다. 항공사에는 예약 증가가 매출을 늘릴 기회가 되지만, 연료 가격과 환율, 금융비용이 매출 가운데 최종 이익으로 남는 몫을 계속 좌우할 전망이다.
핵심 내용
- 세부에어는 2026년 첫 9개월 동안 모회사 주주 귀속 손실 128억4천만 페소를 기록해 94억6천만 페소 흑자에서 적자로 돌아섰다.
- 매출은 9.8% 증가한 962억3천만 페소였고, 영업비용은 24.3% 늘어난 992억3천만 페소였다.
- 연료비는 391억 페소에 달했고 외환 순손실은 50억3천만 페소로 증가했다.
- 세부퍼시픽은 2,077만 명을 수송했으며 3분기 국내 시장점유율은 63%로 높아졌다.
- 항공사는 연간 여객 수가 2,700만 명을 넘을 것으로 예상하며 2027년 초까지 연말 예약이 양호하다고 밝혔다.