인도네시아 자동차 시장 성장 속 중국 브랜드 약진
Gasgoo 데이터에 따르면 중국 자동차 업체들은 2026년 10월 인도네시아에서 1만7,272대를 판매해, 7만716대 규모의 경형 차량 시장에서 24.4%의 점유율을 기록했다. 일본 제조업체들은 여전히 시장에서 가장 큰 비중을 차지하고 있지만, 전기차 모델과 신규 브랜드들이 구매자들을 끌어들이면서 중국 브랜드의 점유율은 몇 달 연속 상승했다.
목차
도요타가 10월 브랜드 순위에서 2만3,551대로 1위를 차지했으며, 다이하쓰가 1만772대로 뒤를 이었다. BYD는 6,639대로 전체 3위를 기록했고, 스즈키는 6,104대, 미쓰비시는 3,739대를 판매했다. 중국 브랜드 4개가 톱10에 이름을 올렸다. 바로 BYD, OMODA와 JAECOO, Wuling, Geely다.
시장이 달라지는 모습은 성장률 수치에서 분명하게 드러난다. OMODA와 JAECOO의 판매는 3,618대에 달해 1년 전보다 1,063.3% 급증했으며, Geely는 1,560대를 판매하며 757.1% 늘었다. Wuling의 2,101대 판매도 48.5% 증가했다. 반면 BYD는 전년 대비 37.3% 감소했는데, 이는 여러 브랜드에 걸친 빠른 성장과 개별 선두 업체의 급격한 하락이 공존할 수 있음을 보여준다.
이러한 변화의 중심에는 전기차가 있다. 10월 경형 차량 시장에서 배터리 전기차(BEV)와 플러그인 하이브리드 전기차(PHEV)가 합쳐 26.2%를 차지했다. BEV가 23.8%, PHEV가 2.4%를 차지했으며, 내연기관만으로 구동되는 차량은 63.3%를 차지했다.
시장 총계 수치가 다른 이유는 무엇인가?
10월의 두 가지 집계는 서로 규모가 다른 시장을 보여준다. 중국 브랜드 점유율 24.4% 산정에 사용된 Gasgoo 계열 통계는 경형 차량으로 분류되며 총계는 7만716대다. 한편 별도의 Gaikindo 기반 전국 도매 집계는 10월 판매량을 1년 전 7만4,051대에서 10% 증가한 8만1,482대로 집계했다. 도매 판매는 소비자가 직접 구매하는 차량이 아니라 공장에서 딜러로 공급된 차량을 뜻한다.
이 수치들은 각 집계 체계 안에서 해석해야 한다. 공표된 총계는 두 집계 사이의 1만766대 차이를 설명하는 세부 내역을 제시하지 않으므로, 24.4%라는 점유율은 7만716대 규모의 집계에 적용된다. 브랜드별 집계 방식의 또 다른 차이를 보면, Gasgoo는 OMODA와 JAECOO를 3,618대로 집계하는 반면 Gaikindo 기반 집계는 Jaecoo를 3,514대로 집계한다. 다만 두 집계 모두 BYD를 6,639대로 기록한다.
11월 9일 발표된 Gaikindo 데이터는 10월 도매 판매량을 도요타 2만3,551대, 다이하쓰 1만772대, 스즈키 6,284대, BYD 6,639대, Jaecoo 3,514대, Wuling 2,101대로 기록했다. 중국 브랜드 17개를 포괄하는 별도의 보도된 집계에 따르면 이들의 10월 합산 도매 판매량은 1만8,415대로, 전국 총계의 22.6%에 해당했다. 해당 집계에 포함된 브랜드는 BYD, Jaecoo, Geely, Wuling, Chery, Aion, MG, Danza, Xpeng, Jetour, GWM, iCAR, DFSK, Changan, Baic, Lepas, Maxus였다. 이는 아래에 인용된 중국 브랜드 1만7,714대 수치와 차이가 있는데, 확보된 데이터는 집계 범위의 차이를 설명하거나 Gasgoo의 경형 차량 집계와의 공식적인 조정 내용을 제시하지 않는다.
Gaikindo 기반의 중국 브랜드 도매 판매 집계는 1만7,714대로, 2025년 10월과 비교해 13.67% 증가한 것으로 보도됐다. 중국 브랜드 관련 두 총계인 1만7,272대와 1만7,714대는 각각 별개의 집계에서 나온 수치로, 이를 합산해서는 안 된다. 국가 시장 전반의 성장 역시 자동차 업계에 더 큰 잠재 고객층을 제공하지만, 지속적인 성장 여부는 가계 예산에 맞는 모델에 달려 있다.
일본 브랜드가 여전히 시장 규모를 좌우
도요타와 다이하쓰는 10월 합계 3만4,323대를 판매하며 7만716대 규모의 경형 차량 전체 총계에서 거의 절반에 가까운 비중을 차지했다. 이들의 선두는 익숙한 내연기관 차량의 탄탄한 기반을 보여주는 반면, 중국 업체들은 전기차와 소형 스포츠 유틸리티 차량에서 가장 두드러지게 약진하고 있다.
예전 수치들은 기존 선두 업체들이 신생 전기차 브랜드보다 얼마나 앞서 있었는지를 보여준다. Gaikindo의 2025년 브랜드 판매 순위표에 따르면, 2025년 1월부터 10월까지 도요타의 도매 판매는 20만2,376대, 다이하쓰의 판매는 10만7,090대였다. 같은 기간 BYD는 3만670대를 기록했다. 이 수치들은 2026년 한 달간의 판매 실적과 직접 비교할 수는 없지만, 브랜드별 출발 규모가 얼마나 크게 달랐는지를 보여준다.
2026년 전체로 넓게 보면, 시장은 더 이상 일본계 대형 그룹들 간의 단순한 경쟁만은 아니다. 1월부터 10월까지의 국내 도매 판매는 전년 같은 기간보다 19.7% 증가한 76만476대에 달했다. 도요타와 다이하쓰를 포함하는 Astra Group은 37만2,721대로 시장의 49%를 판매했다. Astra에 속하지 않은 브랜드들은 합계 38만7,755대로 약 51%를 판매했다.
10월만 놓고 보면, Astra에 속하지 않은 브랜드들은 4만3,748대를 판매해 Astra의 3만7,734대보다 6,014대 많았다. 이 그룹에는 오랫동안 자리를 지켜온 업체들과 중국 기업들이 모두 포함되므로, 이 수치가 중국 브랜드만의 실적을 나타내는 것은 아니다. 다만 소비자들이 구매처를 더 다양한 제조사로 넓히고 있음을 보여준다.
소형 전기차와 SUV가 약진을 가시화
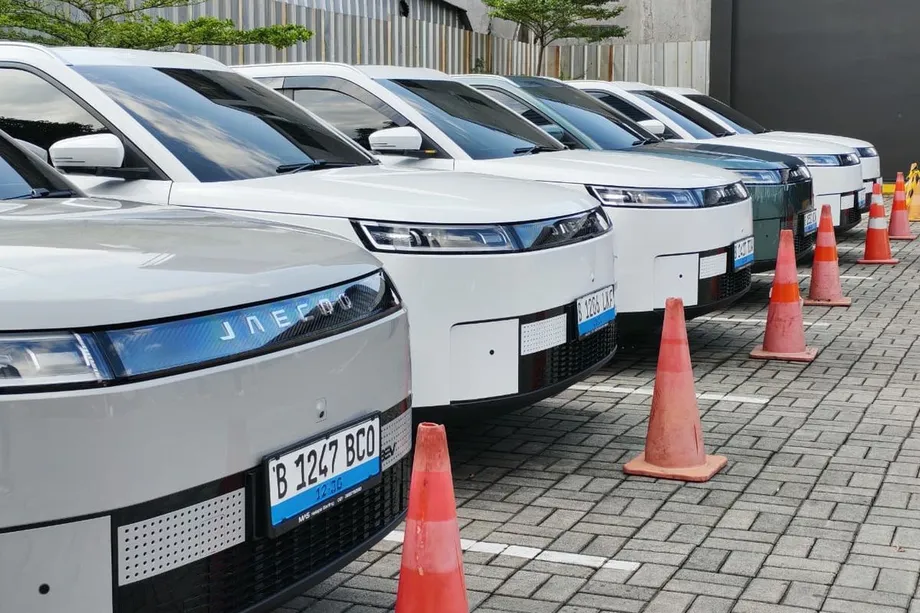
두 모델은 중국 브랜드가 일상적인 운전자들을 공략하는 방식을 보여준다. BYD의 Dolphin Surf는 10월에 4,329대가 판매되며 전체 모델 중 2위를 기록했지만, 다른 소형 전기차들이 이 모델의 점유율을 위협하고 있다. Jaecoo의 J5 EV는 3,366대가 판매되며 BEV 스포츠 유틸리티 차량 부문에서 선두를 차지했다.
이 모델들은 가격에 민감한 시장 구간에서 경쟁하는데, 이곳에서는 소형 크기와 유지비가 브랜드의 역량만큼 중요할 수 있다. BEV는 휘발유 엔진 대신 배터리와 전기 모터를 사용한다. 통근자에게 소형 전기차는 배터리 동력으로의 전환을 보다 쉽게 느끼게 해준다. 소형 전기 SUV는 차체가 더 높고 공간도 넓으면서도 유사하게 폭넓은 소비층을 겨냥한다.
Jaecoo의 10월 총계는 빠르게 성장하는 브랜드가 얼마나 한 차종에 집중될 수 있는지를 보여준다. Gaikindo 기반 집계에서 이 브랜드가 판매한 3,514대 중 3,366대가 J5 모델이었다. 1월부터 10월까지 Jaecoo는 3만748대를 판매했고, 이 중 3만1대가 J5였다. J5는 이 10개월 동안 Jaecoo에 인도네시아 BEV 시장의 22.3%라는 점유율을 안겨주었다. 이는 BYD의 32.8%에 이어 두 번째이며, Geely의 11.9%보다 앞선 수치다.
Jaecoo 인도네시아 사업부 제품 총괄인 Ryan Ferdiean Tirto는 J5가 여전히 회사의 매출을 이끄는 주력 모델이라고 밝혔다. 그는 또한 신모델이 쏟아지는 경쟁 구도를 과제로 지적했다. 그의 발언은 강점과 위험을 함께 보여준다. 인기 모델은 브랜드의 판매량을 빠르게 끌어올릴 수 있지만, 한 차종에 지나치게 의존할 경우 새로운 경쟁 브랜드가 등장할 때 판매가 위태로워질 수 있다.
현재 Jaecoo J5는 인도네시아에서 우리 매출의 주된 기여 모델로 남아 있습니다.
BYD의 하락, 인기 모델만으로는 부족한 이유
BYD는 Gasgoo 집계 기준으로 여전히 10월 가장 큰 중국 브랜드이지만, 6,639대 판매는 전년 대비 37.3% 감소했다. Dolphin Surf가 좋은 성적을 거둔 달이었음에도 브랜드 전체 판매량의 감소를 막지는 못했다. 이는 한 회사의 전체 모델 라인업 판매가 단일 모델의 성과와는 다르게 움직일 수 있음을 보여준다.
Geely와 Wuling은 서로 다른 출발점에서 확장을 이어가고 있다. Geely의 1,560대 판매는 757.1% 증가를 기록했지만, EX2는 이전 고점에서 입지를 잃었으며 인접한 가격대의 Dolphin Surf와 J5 EV와 치열하게 경쟁하고 있다. Wuling의 Air EV와 Bingo는 가격이 핵심 매력 요소인 극저가 미니 전기차 시장을 겨냥한다.
Gasgoo 데이터에서 OMODA와 JAECOO는 10월 가장 빠르게 성장한 중국 브랜드 그룹이었다. 이들의 3,618대 판매는 1년 전 수준의 10배를 넘었다. MG는 S5 전기 SUV에 의존하고 있으며, ZS 하이브리드 판매는 늘었다. 내연기관 차량과 플러그인 하이브리드 차량을 모두 판매하는 Jetour는 428대를 기록해 전년 대비 300% 이상 증가했다.
Gaikindo 시장 개발 위원장인 Jongkie D. Sugiarto는 중국 자동차 판매 성장을 제품 디자인과 부담 없는 가격에 연결했다. 그는 향후 성장 여부는 자동차 제조업체들이 현지 소비자들이 감당할 수 있는 가격대를 유지하는 능력에 달려 있다고 말했다.
중국 브랜드를 포함해 많은 차량이 우수한 디자인과 부담 없는 가격을 앞세워 출시됐습니다.
그의 지적은 제조업체들이 마주한 실질적인 과제를 건드린다. 모델 구성이 다양하다는 것은 소비자들이 이를 감당할 수 있고 자신의 필요에 맞는 차량을 찾을 수 있을 때에만 의미가 있다. 10월 판매 수치는 강한 관심을 보여주는 동시에, 유사한 차급과 가격대에서 차량을 판매하는 중국 브랜드들의 경쟁이 치열함을 드러낸다.
PHEV는 성장 중이지만, 한 모델이 압도적 선두
PHEV는 배터리와 전기 모터에 내연기관을 결합한 차량이다. 일부 여정에서는 전기로 주행할 수 있으며, 엔진이 또 다른 동력원이 되어준다. 인도네시아의 10월 PHEV 도매 판매는 9월 1,294대에서 1,725대로 늘었다. 1월부터 10월까지 보도된 판매량은 2025년 같은 기간의 3,798대에서 215.7% 증가한 1만1,990대에 달했다.
10월 PHEV 최다 판매 모델 순위에서는 상위 10위 전체를 중국 브랜드가 차지했다. BYD의 M6 DM이 1,142대로 선두에 올라 해당 월 1,725대 전체의 약 3분의 2를 차지했다. Jetour의 T2 i-DM이 148대로 2위, Jaecoo의 J7 SHS가 110대로 3위, Chery의 Tiggo 8 CSH가 76대로 뒤를 이었다.
선두와 나머지 간의 격차는 크다. M6 DM은 2위인 Jetour 모델보다 거의 8배나 많은 차량이 판매됐다. Jaecoo의 J7과 J8 PHEV는 1월부터 10월까지 합계 747대가 판매됐지만, 같은 기간 BEV인 J5는 3만1대가 판매됐다. 중국 브랜드들은 PHEV에서 자리를 잡았지만, 이 수치들은 Jaecoo가 현재 배터리 전용 모델에서 얼마나 더 많은 판매량을 얻고 있는지를 보여준다.
일본 업계는 하이브리드 전기차(HEV)에서 여전히 더 강한 입지를 유지하고 있다. HEV는 휘발유 엔진과 전기 모터를 사용하지만 보통 충전을 위해 전원에 연결하지는 않는다. 이는 인도네시아의 전환기 경쟁이 다양한 기술을 무대로 펼쳐지고 있음을 의미한다. 중국 브랜드는 BEV와 PHEV의 초기 성장에서 탄탄한 기반을 확보했으며, 일본 제조업체는 여전히 폭넓은 내연기관 차량 판매와 견고한 HEV 입지를 유지하고 있다.
판매 증가에 발맞춰 현지 생산도 확대
중국 자동차 업체들은 인도네시아에 제조 기반도 구축하고 있다. 2026년 1월부터 10월까지 중국 브랜드 차량의 현지 생산량은 2025년 같은 기간 3만9,430대에서 231.6% 증가한 13만751대에 달했다. 이는 인도네시아의 전체 차량 생산량 111만919대의 11.77%에 해당한다.
BYD는 현지에서 3만9,774대를 생산해 중국 브랜드 중 가장 많았으며, 인도네시아의 모든 제조업체 중 6위를 기록했다. Jaecoo는 PT Handal Indonesia Motor가 운영하는 조립 시설을 통해 3만480대를 생산했다. Geely는 1만8,015대, Wuling은 1만7,609대, Chery는 1만3,772대를 생산했다.
현지 조립은 회사가 공략하려는 고객에게 생산을 더 가까이 가져다줄 수 있으며, 더 넓은 딜러 및 서비스 네트워크를 뒷받침할 수 있다. 또한 자동차 제조업체에는 단순히 차량을 수입하는 것을 넘어 지속적인 입지를 구축할 수 있는 방안이 된다. 소비자에게는 여전히 구매 가격, 서비스 이용 편의성, 원하는 모델의 출시 여부와 같은 실질적인 문제들이 과제로 남는다.
판매와 생산 수치는 두 가지 맞물린 변화를 보여준다. 중국 브랜드들은 전시장에서 더 큰 존재감을 드러내고 있으며, 이들의 공장에서는 현지 생산 차량이 더 많이 나오고 있다. 경형 차량 집계에서 10월 24.4%의 점유율은 상당한 기반이지만, 11.77%에 그친 생산 비중은 현지화에 아직 성장 여지가 있음을 보여준다.
다음 단계의 경쟁은 무엇에 달려 있는가
중국 자동차 업계는 소형 BEV와 전기 SUV를 통해 진출 기회를 찾았지만, 동일한 가격대에서 경쟁은 점점 치열해지고 있다. EX2, Dolphin Surf, J5 EV는 모두 가격과 크기, 편의사양을 따져보는 소비자들의 선택을 기다리고 있다. 서로 근접한 대체재들로 구성된 라인업은 브랜드 간은 물론 한 회사의 자체 모델들 사이에서도 수요를 분산시킬 수 있다.
라인업을 확장하면 자동차 제조업체는 여러 유형의 고객을 아우르는 데 도움이 될 수 있다. 통근자는 소형 전기차를 원할 수 있고, 가족은 더 큰 SUV가 필요할 수 있으며, 기업은 상용차를 찾을 수 있다. PHEV는 일부 이동에서 전기 주행을 원하지만 다른 경우에는 내연기관의 가치를 중시하는 소비자들에게 매력적일 수 있다. 현지 조립과 폭넓은 유통망은 최종 차량의 가격이 여전히 부담 없는 수준을 유지한다는 전제 아래 이러한 선택을 뒷받침할 수 있다.
시장의 성장은 신규 진입 업체들을 위한 공간을 마련해주었지만, 기존 브랜드의 우위까지 없애지는 못했다. 도요타와 다이하쓰는 여전히 어떤 단일 중국 업체보다도 훨씬 많이 판매하며, 내연기관 차량은 10월 경형 차량 구성에서 63.3%를 차지했다. 중국 자동차 업계의 과제는 전기차에 대한 관심과 빠른 생산 성장을, 더 폭넓은 고객층으로 확대되는 재구매로 전환하는 것이다.
핵심 요약
- Gasgoo 데이터에 따르면 중국 브랜드는 10월 1만7,272대를 판매해 7만716대 규모의 경형 차량 시장에서 24.4%의 점유율을 기록했다.
- 도요타와 다이하쓰는 상위 2개 브랜드 자리를 유지했다. BYD는 3위를 기록했으며, 중국 브랜드 4개가 톱10에 진입했다.
- BEV와 PHEV가 합쳐 10월 경형 차량 시장의 26.2%를 차지했고, 내연기관 차량은 63.3%를 차지했다.
- BYD의 M6 DM이 1,142대로 10월 PHEV 판매를 선도했으며, 중국 브랜드들은 주요 모델 순위에서 상위 10위 전체를 차지했다.
- 인도네시아에서 중국 브랜드 차량의 생산량은 2026년 1월부터 10월까지 전년 대비 231.6% 증가해 13만751대를 기록했다.