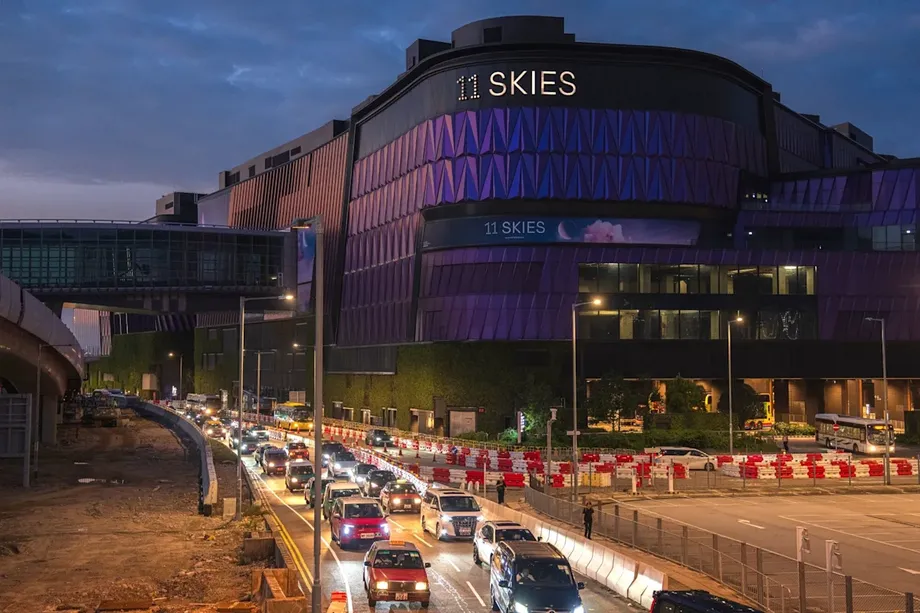
2066년 만료 예정이던 임대차 계약, 2027년 4월 종료
홍콩공항공사가 11 SKIES의 오피스 타워 3개 동과 엔터테인먼트 복합시설을 자산 대가 없이 인수하기로 했다. 이에 따라 뉴월드디벨롭먼트는 연간 최소 18억 홍콩달러의 확정 임대료 부담이 따르는 사업에서 손을 뗄 수 있게 됐다. 2026년 9월 30일 발표된 이번 합의로 당초 2066년 9월 만료 예정이던 임대차 계약의 종료 시점이 앞당겨졌다.
목차
공항공사의 9월 30일 발표에 따르면 뉴월드는 현금 및 현금성 자산으로 30억 홍콩달러 이상도 제공한다. 개발사는 2027년 4월 1일 임대차 계약 종료 시 홍콩국제공항 옆 사업 부지를 인도할 예정이다.
이번 합의는 대규모 미래 채무 부담을 덜어주지만 즉각적인 재무 비용도 수반한다. 뉴월드는 계약 종료로 약 183억 홍콩달러의 손실을 기록했으며, 이는 2026년 6월 종료 회계연도의 주주 귀속 손실 281억5,000만 홍콩달러에 반영됐다. 총부채는 약 1,433억 홍콩달러였다.
별도의 주식매수선택권은 공항공사가 뉴월드 자체에 투자할 수 있는 길을 열어둘 가능성이 있다. 보도에 따르면 공항공사는 청씨 일가의 투자회사인 초우타이푹엔터프라이즈로부터 3년 안에 22억5,000만 홍콩달러를 내고 주식 7억5,000만 주를 매입할 권리를 갖는다. 이 권리에는 청씨 일가가 최대주주 지위를 유지하도록 하는 조건이 붙는다.
따라서 이번 거래는 두 가지 과제를 연결한다. 대규모 공항 상업 개발사업의 지속 가능한 운영 모델을 찾는 일과 홍콩 최대 부동산 그룹 중 하나인 뉴월드에 재무구조 개선 시간을 주는 일이다. 대규모 임대료 부담은 없애지만 뉴월드의 차입금이 사라지는 것도, 신규 지분 투자가 보장되는 것도 아니다.
임대료 감면 협상에서 완전한 사업 철수로
앞서 협상에서는 범위가 더 제한적인 방안이 논의됐다. 뉴월드는 최소한 보장 임대료 일부를 면제받는 대신 쇼핑몰과 오피스 타워의 연간 매출 일부를 공항공사와 계속 나누는 방안을 모색했다. 임대료 감면의 대가로 공항공사가 사업 지분을 일부 보유하는 방안도 논의됐다.
그러나 9월 합의로 뉴월드는 기존 계약에 따른 역할을 끝내게 됐다. 뉴월드의 완전자회사인 록시리미티드가 임대차 계약을 반납하고, 공항공사가 사업 개발과 운영을 전적으로 맡는다. 이는 임대료를 일시적으로 낮추는 것이 아니라 운영 기반 자체를 넘기는 조치다.
당초 임대료 구조에 따라 뉴월드는 연간 최소 18억 홍콩달러 또는 사업 총매출의 20~30% 가운데 더 큰 금액을 지급해야 했다. 최저 보장액이 있으면 매출이 기대에 못 미쳐도 지급액이 자동으로 줄지 않는다. 이 계약에서 벗어나면 상당한 고정 의무를 덜 수 있다.
주요 일정을 보면 사업이 당초 구조에서 얼마나 달라졌는지 알 수 있다.
- 2018년: 뉴월드가 개발 사업자로 선정돼 공항공사와 협력 사업을 시작했다.
- 2026년 9월 30일: 공항공사가 계약 종료 합의와 인수 계획을 발표했다.
- 2027년 4월 1일: 임대차 계약이 종료되고 자산 인도가 예정돼 있다.
- 2028/29년 이후: 공항공사는 다른 스카이토피아 사업과 함께 시설 운영을 단계적으로 시작할 계획이다.
- 2029년 말: 보도된 3년 주식매수선택권의 행사 기간이 끝난다.
뉴월드가 포기하고 지급해야 하는 것
공식 발표에 따르면 오피스 빌딩 3개 동과 엔터테인먼트 허브가 공항공사에 무상 이전되는 자산이다. 뉴월드는 현금 및 현금성 자산으로 30억 홍콩달러 이상을 지급한다고도 밝혔다. 공항공사에 따르면 해당 부동산은 이미 임대 가능한 상태다.
보도마다 지급 패키지의 설명은 다르다. 한 보도는 현금 계약 해지 수수료 23억 홍콩달러와 최대 약 10억5,000만 홍콩달러 상당의 공사·서비스를 제시했다. 다른 보도는 무상 공사·서비스의 가치를 최대 11억 홍콩달러로 잡았다. 이는 현금 및 현금성 자산이 30억 홍콩달러를 넘는다는 공항공사의 발표와 같은 내용이 아니므로 서로 바꿔 쓸 수 없으며 단순 합산해서도 안 된다.
사업비도 보도에 따라 180억 홍콩달러 또는 200억 홍콩달러로 다르게 제시됐다. 인수 발표는 이 차이를 해소하지 않았다. 상세 사업 설명에 따르면 총 연면적은 380만 평방피트로, 이 중 소매·식음료 공간이 266만 평방피트, 엔터테인먼트 공간이 57만 평방피트다. 소매·식음료 공간은 제시된 전체 면적의 약 70%를 차지한다.
뉴월드는 당초 K11 브랜드로 운영할 예정이었던 대규모 개발사업을 넘기는 대신 장기간의 재무 부담에서 벗어나려 한다. 공항공사는 완공된 부동산과 지급 패키지를 받지만 운영사와 임차인, 고객을 확보할 책임을 맡게 된다.
큰 회계상 손실, 그러나 현금 흐름은 다른 양상
뉴월드가 계약 종료와 관련해 보고한 손실은 183억2,000만 홍콩달러이며, 다른 보도에서는 이를 183억 홍콩달러로 반올림했다. 공개된 항목에는 147억 홍콩달러의 손상차손과 23억 홍콩달러의 조기 종료 비용이 포함됐다. 두 항목의 합계는 170억 홍콩달러로, 제시된 계약 종료 손실보다 적어 전체 내역을 설명하지는 못한다.
손상차손은 회사가 과거 장부가액을 회수할 수 없을 것으로 판단할 때 자산의 회계상 가치를 낮추는 항목이다. 손실이 기록되는 시점에 반드시 현금이 지급되는 것은 아니다. 계약 종료금과 공사·서비스 제공 의무는 별개의 문제이며 현금이나 자원에 영향을 줄 수 있다.
또 다른 보도는 약 183억 홍콩달러를 사업 철수와 관련한 충당금으로 설명한다. 이는 147억 홍콩달러를 구체적으로 손상차손으로 구분한 내역과 표현이 다르다. 손실 총액 가운데 회계상 조정이 얼마나 차지하고 실제 합의 비용이 얼마나 되는지 평가할 때 이 구분이 중요하다.
주주 귀속 연간 손실 281억5,000만 홍콩달러는 전년 손실 163억 홍콩달러보다 약 73% 늘었다. 하지만 뉴월드는 비현금성 손실을 제외한 핵심 이익으로 22억 홍콩달러를 기록했다. 3년 만의 첫 흑자다. 핵심 이익과 법정 회계상 손실은 서로 다른 지표이며, 흑자 기록이 회사의 부채 의무를 없애지는 않는다.
황이코 최고경영자는 11 SKIES 관련 비용 처리가 주요 문제를 해결했다며 2026/27 회계연도 상반기에 현금 흐름이 크게 개선될 것으로 기대한다고 밝혔다. 이는 경영진의 전망이지 부채가 실제로 줄어든 결과는 아니다.
청씨 일가의 역할을 유지하는 주식매수선택권
보도된 지분 거래는 뉴월드가 신주를 직접 발행하는 방식이 아니라 초우타이푹엔터프라이즈를 통해 이뤄진다. 청씨 일가의 투자회사는 공항공사에 1홍콩달러를 받고 3년 만기 선택권을 부여했다. 공항공사가 권리를 행사하면 초우타이푹엔터프라이즈에 22억5,000만 홍콩달러를 지급하고 기존 주식 7억5,000만 주를 매입하게 된다. 주당 행사 가격은 3홍콩달러다.
1홍콩달러는 주식 가격이 아니라 선택권의 가격이다. 공항공사는 권리 행사 여부를 선택할 수 있다. 주식은 초우타이푹엔터프라이즈로부터 매입하는 것이므로 지급액은 뉴월드의 현금 보유액에 직접 유입되지 않고 매도자에게 돌아간다.
보도에 따르면 지분율은 약 30%이며 행사 가격은 최근 주가보다 약 43% 낮다. 다른 보도는 주가 약 6홍콩달러와 비교해 할인율을 약 50%로 제시했다. 이 비율은 서로 다른 기준 주가를 사용한 결과이며, 제시된 3홍콩달러의 행사 가격은 동일하다.
주주 관련 조건도 신중하게 살펴야 한다. 한 보도는 권리 행사 뒤에도 초우타이푹엔터프라이즈가 뉴월드 최대주주로 남아야 한다고 전했다. 다른 보도는 보유 지분이 30% 아래로 떨어져서는 안 된다고 구체적으로 설명했다. 공항공사의 공식 발표에는 선택권 조건이 공개되지 않아 두 조건을 같은 내용으로 제시해서는 안 된다.
이 조건 때문에 권리 행사에 앞서 뉴월드의 자본 구조를 조정해야 할 수도 있다. 마크 렁을 비롯한 UBS 애널리스트들은 사업 철수가 3년 안에 지분 거래가 이뤄질 가능성을 시사할 수 있다고 해석했다. 밍쩌캐피털인터내셔널의 리서치 디렉터이자 선임 부동산 애널리스트인 청와이모는 청씨 일가의 요구 지분율을 유지하는 데 유상증자가 도움이 될 수 있지만 기존 주주의 지분이 희석될 수 있다고 지적했다. 어느 쪽도 자금 조달이 공식 발표됐다는 뜻은 아니다.
공항 사업을 넘어 계속되는 부채 압박
2026년 6월 말 기준 뉴월드의 총부채는 약 1,433억 홍콩달러, 순부채는 1,263억 홍콩달러, 순부채 비율은 68.3%였다. 순부채는 차입금에서 현금을 뺀 금액이며, 기어링 비율은 순부채를 자본과 비교한 수치다. 향후 공항 임대료 지급을 없애면 유동성에 도움이 되지만 차입금이 직접 상환되는 것은 아니다.
보도된 만기 내역에 따르면 1년 안에 상환하거나 만기를 연장해야 하는 부채는 232억 홍콩달러이며, 2년 차와 3년 차에도 각각 400억 홍콩달러가 넘는 부채가 만기를 맞는다. 다른 보도는 이듬해에만 거의 110억 달러가 만기 도래한다고 설명했지만 같은 연도별 내역은 제시하지 않았다. 이처럼 범위가 더 넓은 수치를 구체적으로 제시된 첫해 만기액과 혼동해서는 안 된다.
뉴월드는 도이체방크 대출 한도를 6월 약정한 39억5,000만 홍콩달러에서 49억 홍콩달러로 확대했다. 증가액은 9억5,000만 홍콩달러다. 또 2027년과 2028년 만기 채권 약 9억9,100만 달러에 대한 교환 제안도 발표했다. 채권 교환은 상환 조건이나 시기를 바꿀 수 있지만 효과는 조건과 투자자 참여에 달려 있다.
보도된 가용 재원에는 현금 약 170억 홍콩달러와 이용 가능한 은행 한도 160억 홍콩달러가 포함됐다. 현금만으로는 첫해 만기액 232억 홍콩달러에 못 미쳤다. 이용 가능한 한도를 더하면 겉으로 보이는 재원은 늘지만 대출 가능액은 이미 보유한 현금과 다르며, 이를 사용해도 부채가 저절로 줄지는 않는다.
자산 매각과 신규 투자도 핵심 과제
뉴월드는 부채 협상과 함께 부동산 매각과 자산 처분을 추진해 왔다. 9월에는 닝보와 항저우의 오피스 부동산을 17억 위안 이상에 매각한다고 발표했다. 상하이 K11 아트몰과 상하이 K11 아틀리에 뉴월드타워를 부동산투자신탁에 편입해 상하이에 상장하는 방안도 제안했다.
보도는 상하이 거래가 진행된 단계를 서로 다르게 설명한다. 한 보도는 매각 대금을 32억 위안으로 추산했고, 이후 보도는 채권 교환 제안 발표에 앞서 32억4,000만 위안 규모의 자산 분할이 이뤄졌다고 전했다. 예상 자금 조달액과 보도된 거래 금액을 별개의 현금 수입으로 자동 계산해서는 안 된다.
회사가 제시한 부채 감축 방안에는 부동산 매각 가속화, 자산 처분, 농지 가치 실현, 임대 수입 개선, 지출 통제, 배당 중단, 영구채 분배금 지급 연기, 신중한 자금 운용이 포함된다. 임대 수익이 발생하는 부동산을 매각하면 현금을 확보할 수 있지만 향후 임대료를 창출하는 자산도 줄어든다.
외부 투자 유치 가능성은 아직 결론이 나지 않았다. 청씨 일가는 베인캐피털과 투자 방안을 논의한 것으로 알려졌다. 앞서 블랙스톤과 추진했던 40억 달러 규모 거래는 청씨 일가가 경영권 포기를 거부하면서 무산됐다. 어느 회사로부터든 투자가 완료됐다는 사실은 확인되지 않았다.
카이위안캐피털의 브록 실버스 전무는 회사 재무구조 개선 노력과 청씨 일가의 추가 사재 투입을 구분해 다음과 같이 말했다.
청씨 일가는 뉴월드의 재무를 바로잡기 위해 부단히 노력해 왔지만, 추가 사재를 위험에 노출시키지는 않았다”고 실버스는 말했다. “이는 곧 달라질 수도 있다.
공항공사, 전통 쇼핑몰 대신 엔터테인먼트 사업 구상
공항공사는 더 광범위한 공항도시 개발사업인 스카이토피아의 중심 엔터테인먼트 허브로 11 SKIES를 재정비할 계획이다. 람프레드 회장은 이 사업이 또 하나의 전통적인 쇼핑센터가 되지는 않을 것이라고 말했다. 그는 홍콩의 일반적인 실내 시설에는 수용하기 어려운 대형 엔터테인먼트·체험 시설을 조성하기에 적합한 규모라고 설명했다.
청와이안 최고경영자는 공항공사가 전담 자회사와 전문팀을 꾸리고 국제적으로 엔터테인먼트 운영사와 상업 파트너를 물색할 것이라고 밝혔다. 공항공사에 따르면 건물은 임대 가능한 상태지만, 유치할 명소와 식음료·소매시설, 운영사 구성은 아직 확정되지 않았다.
스카이토피아의 전체 계획에는 아시아월드엑스포의 2만 석 규모 공연장, 약 500척을 수용할 마리나, 수상 레저시설, 미술 전시·보관시설, 해안 산책로가 포함된다. 홍콩-주하이-마카오 대교의 홍콩항과 퉁충 MTR역을 연결하는 자동화 교통 시스템도 추진된다.
공항공사는 엔터테인먼트 사업을 2028/29년부터 단계적으로 개장할 계획이다. 정부 답변은 제2터미널 콘코스와 다른 주요 스카이토피아 사업도 2028년부터 순차적으로 개장한다고 밝혔다. 어느 일정도 11 SKIES 전체 시설의 단일 개장일을 확정한 것은 아니다.
상업적 목표는 공항과 대교 이용객의 유동 인구를 엔터테인먼트 및 기타 서비스 소비로 연결하는 것이다. 람 회장은 이 사업이 중국 본토 기업이 해외 고객에게 다가가고 국제 기업이 본토 고객을 확보할 수 있는 플랫폼이 될 수 있다고도 말했다. 이는 제시된 목표이지 수요가 확보됐다는 증거는 아니다.
지원으로 시간을 벌었지만 회사의 미래는 미정
정부는 이번 합의로 사업의 방향이 명확해지고 공항공사가 입지, 주제, 산업 구성, 운영 모델을 재검토할 수 있게 됐다고 밝혔다. 4월 자산 인도 뒤 재계획을 거쳐 더 광범위한 공항 개발과 연계해 운영할 것으로 예상했다.
뉴월드에 대한 지원은 더 넓은 경제적 의미를 지닌다. 보도에 따르면 그룹은 개발용지 약 250만 평방피트와 농지 1,240만 평방피트를 보유하고 있으며, 농지 대부분은 북부도시에 있다. 이 농지는 약 7,000가구의 주택을 지을 잠재력이 있는 것으로 추산되지만 개발과 현금화에는 시간이 걸린다.
나티시스의 응가리 선임 이코노미스트는 이번 합의를 홍콩 경제에서 뉴월드가 차지하는 위치와 정부의 북부 개발 계획에 연결해 설명했다. 그는 재무 압박이 다시 커질 경우의 여파도 경고했다.
뉴월드의 재무 압박이 더 커지면 구조조정이나 채무불이행 위험이 높아질 수 있다.
따라서 이번 합의는 대차대조표 전체를 구제하는 조치라기보다 주요 의무 하나의 부담을 덜어주는 것으로 보는 편이 타당하다. 공항공사는 개발사에 현금을 단순히 이전하는 대신 자산과 지급금을 받는다. 주식매수선택권은 재량 사항이며, 청씨 일가가 보유한 기존 주식을 매입해도 뉴월드에 직접 자본이 유입되지는 않는다.
다음 확정 일정은 2027년 4월 1일이다. 그 이후에도 엔터테인먼트 허브의 최종 운영 계획과 임차인·운영사 선정, 신규 지분 거래 여부, 공항공사의 선택권 행사 여부가 미정으로 남는다. 뉴월드는 차입금을 상환할 반복 수입을 충분히 유지하면서 부채 만기를 관리해야 한다.
핵심 내용
- 공항공사는 2026년 9월 30일 11 SKIES 인수 합의를 발표했다.
- 오피스 타워 3개 동과 엔터테인먼트 복합시설은 자산 매입 대금 없이 이전된다.
- 임대차 계약은 2027년 4월 1일 종료돼 연간 최소 18억 홍콩달러의 보장 임대료 부담이 사라진다.
- 공항공사는 뉴월드가 현금 및 현금성 자산으로 30억 홍콩달러 이상을 제공한다고 밝혔지만, 보도마다 합의금 패키지 설명이 다르다.
- 뉴월드는 약 183억 홍콩달러의 계약 종료 손실과 연간 주주 귀속 손실 281억5,000만 홍콩달러를 기록했다.
- 보도된 3년 만기 선택권에 따라 공항공사는 주주 관련 조건을 충족하면 청씨 일가 소유 주식 7억5,000만 주를 22억5,000만 홍콩달러에 매입할 수 있다.
- 2026년 6월 기준 뉴월드의 총부채는 약 1,433억 홍콩달러였다.
- 공항공사는 스카이토피아 사업의 일환으로 2028/29년부터 엔터테인먼트 시설을 단계적으로 운영할 계획이다.