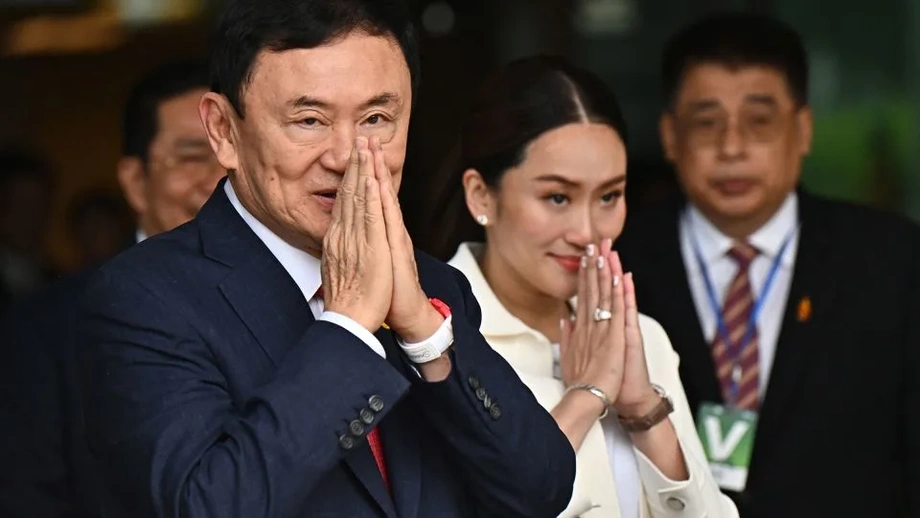
탁신, 세금 부과에 이의 제기하는 동안 징수 절차 계속
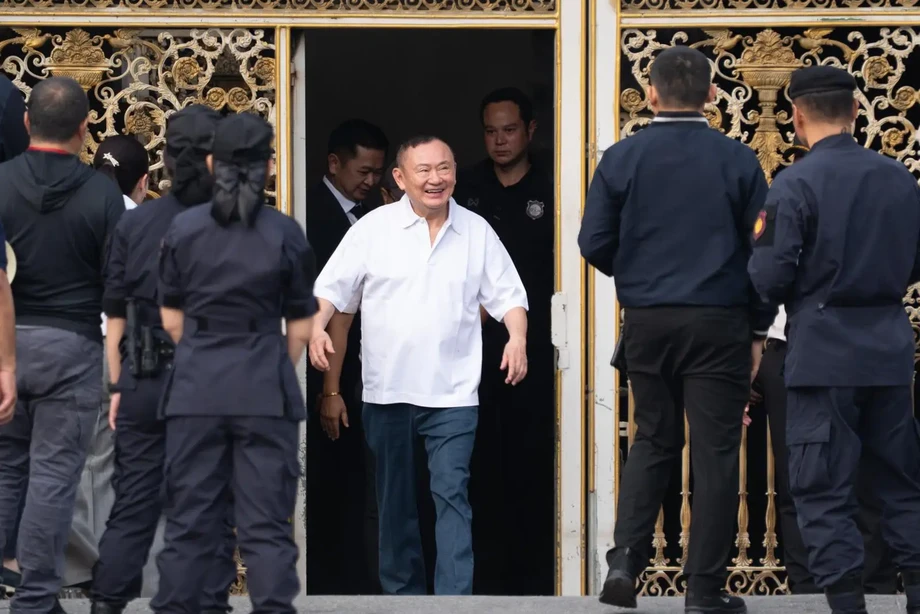
태국 중앙 조세법원은 2026년 11월 16일, 탁신 친나왓 전 총리가 국세청에 자산 압류 또는 동결을 중단해 달라고 낸 신청을 기각했다. 국세청은 친코퍼레이션 주식 거래에서 비롯된 약 170억 바트의 세금 징수에 나선 상태다.
목차
법원은 사건번호 ภ 59/2569 판결에서 탁신이 민사소송법 제254조를 근거로 징수 조치에 대한 임시 보호를 요청할 수 없다고 판단했다. 법원은 국세청의 조치를 국세법 제12조에 따른 집행으로 분류했으며, 이에 따라 분쟁에는 별도의 법적 절차가 적용된다고 봤다.
탁신은 압류 자산의 공개 경매 공고도 중단해 달라고 요청했다. 탁신 측 변호인 위낫 찻몬트리는 경매는 아직 열리지 않았으며 법률팀이 신청 기각에 항소할 것이라고 밝혔다.
국세청을 상대로 한 본안 소송은 계속 진행 중이다. 법원은 당사자들이 다퉈야 할 사실관계와 법적 쟁점을 정리하기 위해 12월 21일 심리를 열기로 했다. 위낫은 부과 처분과 앞서 압류된 자산에 관한 주장은 증거 심리 단계에서 검토될 것이라고 말했다.
이번 분쟁은 2025년 11월 17일 대법원이 176억2,900만 바트의 세금 부과액을 징수하라고 명령한 데서 비롯됐다. 따라서 탁신이 당장 다투는 사안은 법원에서 이의를 제기하는 동안 징수가 어떤 방식으로 진행되는지다.
법원이 임시 보호 요청을 기각한 이유
제254조에 따라 원고, 즉 소송을 제기한 사람은 판결 전 특정한 보호 명령을 신청할 수 있다. 이러한 명령은 소송이 진행되는 동안 발생할 수 있는 피해를 막기 위한 것으로, 상대방이 추후 판결의 이행에 필요한 자산을 옮기거나 처분할 가능성이 있는 경우 등이 해당한다.
법원은 이러한 보호 조치가 판결 전 임시 조치를 다루는 민사소송법의 일부에 속한다고 설명했다. 소송 진행 중 당사자의 이익을 보호하거나 판결 이행을 확보하는 데 관한 제264조도 같은 체계에 포함된다.
법원은 탁신의 입장은 이와 다르다고 판단했다. 국세청은 이미 국세청장이 체납된 것으로 본 세금을 징수하기 위해 법률상 권한을 행사하고 있었다. 이 목적에서 국세청은 지급을 강제하는 채권자와 비슷한 지위에 있고, 탁신은 채무자와 비슷한 지위에 있었다.
채권자는 빚진 돈을 받으려는 개인이나 조직이고, 채무자는 돈을 지급해야 하는 사람이다. 탁신이 현재 소송의 원고이기는 하지만, 법원은 어떤 절차 규정이 적용되는지 판단할 때 징수 절차에서 그의 지위를 살폈다.
법원은 1985년 조세법원 설치 및 조세사건 절차에 관한 법률 제17조와 함께 해석한 민사소송법 제254조 제2항에 따라 신청을 기각했다. 법원 판단에 따르면 징수 절차에 대한 이의는 탁신이 이용한 임시 보호 절차가 아니라 집행 절차에 따라 다뤄야 한다.
결정의 근거가 된 집행 규정
국세법 제12조는 법원 판단의 핵심 근거였다. 이 조항은 미납 세금을 회수하기 위해 국세청이 탁신의 자산을 대상으로 집행에 나설 수 있는 권한을 규정한다.
법원은 특히 해당 조항의 제4항을 언급했다. 이 항은 압류 및 공개 경매 절차에 필요한 변경을 거쳐 민사소송법에 따르도록 규정한다. 돈이나 다른 재산을 동결할 수 있는 채권 압류 절차는 재무부 장관의 승인을 받아 국세청장이 정하는 규정에 따른다.
법원은 민사소송법을 언급한 부분이 해당 법의 강제집행 규정을 가리킨다고 해석했다. 이 규정은 채권자에게 빚을 갚기 위해 채무자의 재산을 압류하고 매각하는 절차를 다룬다.
제289조도 논의됐다. 법원은 채권자의 집행 권한이나 집행의 적법성에 이의를 제기하는 채무자 또는 그 밖의 이해관계자가 해당 조항의 요건을 충족하면 집행 정지를 신청할 수 있다고 설명했다. 추가 신청을 하려면 관련 법적 요건을 충족해야 한다.
400억 바트 초과 자산을 둘러싼 주장
위낫은 탁신의 핵심적인 사실관계상 이의는 2010년에 압류되거나 동결된 400억 바트 초과 자산에 관한 것이라고 말했다. 법률팀은 해당 자산이 현재 세금 징수를 통해 회수하려는 자금과 같은 재원에 속한다고 주장한다.
탁신의 변호인들은 현재의 징수 절차가 불법적인 중복 회수라고 주장한다. 법원 설명에 반영된 국세청의 입장은, 국세청이 납부해야 할 세금으로 부과됐지만 지급되지 않은 금액을 회수하고 있다는 것이다.
각 수치는 분쟁의 서로 다른 부분을 가리킨다. 대법원이 징수를 명령한 세금 부과액은 176억2,900만 바트다. 400억 바트를 넘는 금액은 앞선 절차에서 압류되거나 동결된 자산에 대한 위낫의 설명이다. 법원은 본안 소송에서 두 금액의 연관성을 살필 예정이다.
변호인이 언급한 앞선 자산 규모는 176억2,900만 바트의 부과액보다 두 배 이상 많다. 이 비교는 법률팀이 자산의 이력을 주장의 핵심에 두는 이유를 보여준다. 법률팀은 무엇이 압류됐는지, 어떤 자금이 관련됐는지, 그리고 이것이 현재의 징수 청구에 어떤 영향을 미치는지 법원이 살펴보기를 바라고 있다.
친코프 주식 거래로 시작된 분쟁
이번 세금 사건은 1999년 영국령 버진아일랜드에 등록된 회사인 앰플리치 인베스트먼트와 탁신의 자녀 판통태와 핀통타 친나왓 사이의 주식 양도에서 비롯됐다.
앰플리치는 각 자녀에게 친코프 주식 1억6,460만 주를 주당 1바트에 장외 매도했다. 2006년 1월 23일 두 자녀는 싱가포르 테마섹 홀딩스 계열사들에 주식을 태국증권거래소를 통해 주당 시장가격인 49.25바트에 매도했다.
취득 가격과 시장 가격의 차이는 주당 48.25바트였다. 국세청은 주식을 1바트에 취득해 얻은 이익을 2006년 과세연도의 과세소득으로 봤다. 과세소득은 납세 의무를 계산할 때 고려해야 하는 소득이다.
국세청은 처음에는 두 자녀를 상대로 징수에 나섰다. 2007년 8월 30일 판통태에게 세금과 가산금 59억479만 바트, 핀통타에게 56억7,686만 바트를 부과했다. 합계는 115억8,165만 바트였다. 두 사람은 행정심판을 거쳐 중앙 조세법원에 부과 처분을 다퉜다.
누가 주식을 소유했는지가 결정적인 쟁점이 됐다. 대법원 정치인 직무 관련 형사사건부는 친코프 주식 14억1,949만150주의 실소유주가 탁신이며, 자녀들은 그를 대신해 주식을 보유했다고 판단했다. 두 자녀는 자신들이 세금을 납부할 책임이 있는 당사자가 아니라고 주장하며 이 판단을 근거로 들었다. 2010년 12월 29일 중앙 조세법원은 두 사람에 대한 세금 부과를 취소했다.
세금 징수 대상이 탁신으로 바뀐 이유
쁘라윳 짠오차 장군이 이끄는 정부 때 국세청은 징수 문제를 다시 검토했다. 공소시효가 만료되기 전에 세금을 회수할 법적 방안을 찾기 위해 시한인 3월 31일이 다가오던 2017년 3월 13일 관계자들이 회의를 열었다.
당국은 본인과 대리인 사이의 책임을 규정한 민상법 제820조와 제821조를 적용했다. 간단히 말해, 다른 사람을 통해 이뤄진 행위에 대해 그 배후에 있는 사람에게 책임을 묻으려 한 것이다.
2017년 3월 28일 국세청은 2006년 과세연도에 대한 개인소득세 176억2,900만 바트를 탁신에게 부과했다. 통지서는 시한이 임박한 시점에 탁신의 등록 거주지 주소로 송달됐다.
탁신은 부과 처분에 이의를 제기해 처음에는 승소했다. 2022년 7월 18일 중앙 조세법원은 국세청이 부과 전에 국세법 제19조에 따른 소환장을 발부하지 않았다는 이유로 부과 처분을 취소했다. 전문 항소법원 조세부도 2023년 6월 2일 이 판결을 유지했다.
대법원은 2025년 11월 17일 앞선 판결들을 뒤집고 징수를 명령했다. 대법원은 탁신이 자녀들을 통해 소유권을 숨겼으며, 해당 방식에는 경제적 실질이 없다고 판단했다. 이는 실질적인 경제적 소유권의 변동이 없었다는 뜻이다. 법원은 세금 혜택을 포함한 부당한 목적도 있었다고 봤으며, 가산금을 면제하거나 감액할 근거가 없다고 판단했다.
압류와 경매, 파산 여부
위낫은 국세청이 이미 일부 자산을 압류하거나 가압류했다고 말했다. 압류는 징수를 위해 재산을 법적 통제 아래 두는 것이고, 가압류는 돈이나 재산이 이전되거나 지급되는 것을 막을 수 있다.
공개 경매는 그 다음 단계로, 재산을 매각해 그 대금을 채무 변제에 사용한다. 위낫은 아직 경매 단계까지 진행되지 않았다고 밝혔다. 11월 16일 신청이 기각되면서 징수 절차가 계속되는 동안 탁신은 요청한 임시 중단 조치를 받지 못하게 됐다.
변호인의 발언에서는 파산 문제도 언급됐다. 위낫은 자산에서 회수한 금액을 둘러싼 문제를 포함해, 파산 절차를 추진하려면 적용되는 법적 기준에 따라 검토해야 한다고 말했다.
경매 일정이나 파산 결정은 발표되지 않았다. 당장의 절차는 징수 조치, 임시 보호 판결에 대한 항소 계획, 계속 진행 중인 세금 소송에 관한 것이다.
사건의 흐름을 보여주는 주요 날짜
이번 분쟁은 주식 거래에서 자녀들에 대한 세금 부과, 이어 탁신에 대한 부과 처분과 현재의 강제집행 다툼으로 이어졌다. 주요 날짜를 보면 각 단계가 어떻게 연결되는지 알 수 있다.
- 2006년 1월 23일: 판통태와 핀통타가 테마섹 계열사들에 친코프 주식을 태국증권거래소를 통해 매도했다.
- 2007년 8월 30일: 국세청이 두 자녀에게 세금과 가산금 총 115억8,165만 바트를 부과했다.
- 2010년 12월 29일: 두 자녀가 납세 의무자 지위를 다툰 뒤 중앙 조세법원이 부과 처분을 취소했다.
- 2017년 3월 28일: 국세청이 탁신에게 총 176억2,900만 바트의 세금을 부과했다.
- 2022년 7월 18일과 2023년 6월 2일: 조세법원과 항소법원이 소환 절차를 둘러싼 다툼에서 탁신의 손을 들어줬다.
- 2025년 11월 17일: 대법원이 앞선 판결을 뒤집고 징수를 명령했다.
- 2026년 11월 16일: 중앙 조세법원이 징수 조치에 대한 임시 보호 요청을 기각했다.
- 2026년 12월 21일: 법원이 본안 소송의 쟁점을 정리할 예정이다.
12월 심리에서는 각 당사자가 입증해야 할 사실과 법원이 판단해야 할 법적 쟁점이 정리될 전망이다. 위낫은 증거 심리가 2027년에 열릴 것이라고 언급했으나 구체적인 날짜는 밝히지 않았다.
본안 소송과 함께 진행되는 항소
위낫은 탁신에게 신청 기각 사실을 알렸으며, 전 총리가 법적 절차를 계속 밟으라고 법률팀에 지시했다고 말했다. 변호인은 짧은 입장문에서 다음 단계가 항소라고 확인했다.
이 결정에 항소하겠습니다.
법률팀은 절차상 판결에 이의를 제기하는 한편 세금 분쟁의 사실관계도 계속 다툴 계획이다. 두 사안은 서로 다른 질문에 관한 것이다. 집행 중단을 요청하는 데 어떤 절차를 이용할 수 있는지, 그리고 세금 부과와 과거 자산 압류를 어떻게 봐야 하는지가 쟁점이다.
탁신에게 직접적인 결과는 법적 주장이 이어지는 동안 자산 징수에 계속 노출된다는 것이다. 국세청은 징수 정지 요청이 기각돼, 계속되는 법적 절차에 따라 징수 권한을 행사할 수 있게 됐다.
핵심 내용
- 중앙 조세법원은 2026년 11월 16일 탁신의 압류, 가압류 및 경매 조치 중단 요청을 기각했다.
- 법원은 징수 절차가 제254조에 따른 임시 보호가 아니라 강제집행 규정의 적용을 받는다고 판단했다.
- 대법원은 2025년 11월 176억2,900만 바트의 세금 부과액을 징수하라고 명령했다.
- 탁신 측 변호인은 2010년에 압류되거나 동결된 400억 바트 초과 자산이 현재 다툼의 핵심이라고 말했다.
- 위낫은 항소할 계획이며, 공개 경매는 아직 열리지 않았다고 밝혔다.
- 다음 심리는 쟁점을 정리하기 위해 2026년 12월 21일 열릴 예정이다.