소득이 충분해도 주택담보대출을 받지 못하는 이유
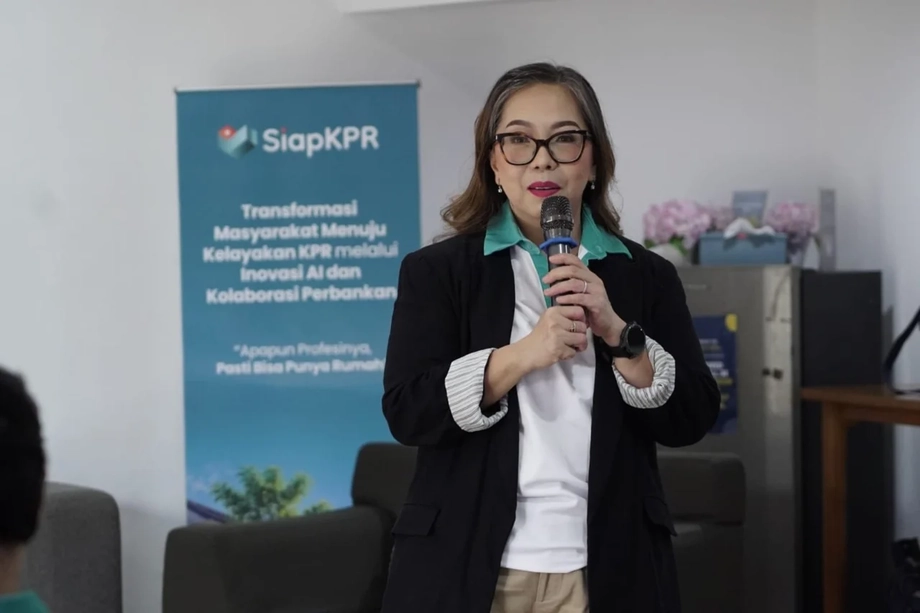
미납 디지털 대출과 소득 증빙 자료의 부재로 인도네시아의 잠재적 주택 구매자들이 대출 신청서를 은행에 제출하기도 전에 발길을 돌리고 있다. 시압KPR(SiapKPR)의 운영사인 PT 멜라야니 스페누흐 하티(PT Melayani Sepenuh Hati)의 마린 노비타 최고경영자(CEO)는 거절률이 50~70%라고 밝혔다. 2026년 11월 17일 남부 자카르타 끄망에서 열린 플랫폼 출범 행사에서는 초기 심사 단계에서 탈락한 구매자를 포함해 거절률 범위를 50~80%로 제시했다.
목차
문제는 15만~30만 루피아(Rp150,000~Rp300,000)의 연체 후불결제 대금부터 증빙 자료가 거의 남지 않는 현금 수입까지 다양하다. 프리랜서, 오토바이 택시 기사, 소상공인, 일부 계약직 근로자는 상환에 충분한 소득을 올리면서도 대출 기관이 요구하는 기록을 제출하는 데 어려움을 겪을 수 있다.
인도네시아의 주거 관련 통계는 문제의 규모를 보여준다. 인도네시아 통계청(BPS)은 2026년 3월 기준 자기 소유 주택이 없는 가구가 929만 가구라고 집계했다. 또 다른 주거 지표에 따르면 주거 적합성 기준에 미달하는 주택을 소유한 가구는 약 1,801만 가구였다.
마린이 제시한 대출 거절 추정치는 개발업체의 심사를 포함해 부동산 구매 예정자들이 겪는 문제를 설명한다. 전체 은행의 공식 주택담보대출 신청 건수를 기준으로 산출한 전국 거절률은 제시되지 않았다.
시압KPR은 구매자가 인도네시아어로 주택담보대출을 뜻하는 크레디트 페밀리칸 루마(Kredit Pemilikan Rumah·KPR)를 신청하기 전에 재정 준비를 돕고 있다. 가계가 흔히 별도로 처리하는 세 가지 과제, 즉 소득 증빙, 기존 부채 정리, 주택 구매에 필요한 현금 마련을 하나로 묶은 접근 방식이다. 최종 대출 여부는 은행이 결정한다.
주택 접근성은 개선되고 있지만 여전히 수백만 가구가 소외돼
주택·정착지역부의 주거 통계 발표에 따르면 BPS는 2026년 8월 13일 첫 주거 통계 자료를 공개했다. 이 자료는 전국 사회경제조사(Susenas)와 부처, 지방정부 및 기타 주거 관련 기관의 행정 정보를 종합했다.
주택 소유 통계는 자료가 공개된 8월이 아니라 2026년 3월 기준이다. 자기 소유 주택이 없는 가구의 비율은 2025년 3월 13%에서 1년 뒤 12.39%로 떨어졌다. 해당 가구 수는 약 35만 가구 감소해 929만 가구를 기록했다.
주택의 질도 개선됐다. 부적합한 주택을 소유한 가구의 비율은 2025년 25.33%(1,877만 가구)에서 2026년 24.03%(약 1,801만 가구)로 낮아졌다. 약 76만 가구가 감소한 것이다. 인도네시아 38개 주 가운데 37개 주에서 이 지표가 개선됐다.
BPS는 건물의 내구성, 1인당 충분한 바닥 면적, 적절한 위생시설을 기준으로 주거 환경을 평가하고 전기 접근성을 보조 항목으로 반영한다. 주택부는 위생을 여전히 개선이 필요한 분야로 꼽았다. 별도의 적정 주거 접근성 지표는 2025년 68.40%에서 2026년 70.30%로 상승했다.
이 통계는 두 가지 구체적인 과제를 보여준다. 가구가 자기 집을 마련하도록 돕는 것과 이미 소유한 주택의 여건을 개선하는 것이다. 주택담보대출 준비는 첫 번째 문제를 다루며, 두 번째 문제에는 주택 개보수 지원과 기반시설도 중요하다.
은행이 대출자의 신용 기록에서 확인하는 것
국영저축은행(BTN)은 SLIK 안내 기사에서 금융감독청(OJK)이 2018년 기존 BI체킹 시스템을 넘겨받았다고 설명했다. 이를 대체한 금융정보서비스시스템은 SLIK라는 이름으로 널리 알려져 있다.
SLIK는 대출 기관에 차입 내역, 미상환 신용, 상환 실적 및 연체 정보를 제공한다. 은행은 이 기록을 소득, 기존 채무 및 자체 대출 정책과 함께 검토한다. OJK는 해당 정보를 중립적인 자료로 설명하며, 신용 제공 여부는 각 금융기관이 결정하도록 하고 있다.
마린은 많은 구매자가 신용 기록상 흔히 ‘콜 5(Kol 5)’라고 부르는 채무불이행 등급 5에 해당해 어려움을 겪는다고 말했다. 그는 일부 사례가 소액 후불결제 대금 미납, 온라인 대출, 친척이 다른 사람의 신분증을 사용해 대출받도록 한 일과 관련 있다고 설명했다.
본인 명의로 대출이 기록된 사람은 다른 사람이 돈을 사용하고 갚지 않을 경우 불이익을 받을 수 있다. 마린은 현재 소득과 현금 흐름이 개선됐더라도 은행이 대출 신청을 거절할 수 있다고 말했다.
OJK의 2026년 SLIK 정책은 소액 채무와 관련해 한 가지 세부 기준을 추가한다. 7월 1일부터 표시되는 신용 정보는 100만 루피아(Rp1 million)를 초과하는 금액을 대상으로 하며, 적용 정책에 따라 신용 한도, 미상환 잔액 및 누적 기록을 고려한다. 따라서 구매자는 개별 연체 대금뿐 아니라 전체 대출 및 기록도 확인해야 한다.
후불결제는 신용 기록과 월 상환 여력 모두에 영향을 준다
OJK 위원회 규정 제2호(2026년)는 5월 4일 제정됐다. 이 규정은 선구매 후결제(BNPL) 서비스를 제공하는 금융회사에 고객을 대상으로 SLIK 기록, 부채 누적, 상환에 문제가 생겼을 때 다른 금융 서비스를 이용하기 어려워질 가능성을 경고하도록 의무화했다.
기존 할부금도 주택담보대출에 쓸 수 있는 자금을 줄인다. 은행은 총 월간 채무 상환액을 월 순소득과 비교하는 채무상환비율(DBR)을 살펴본다. 마린은 은행 심사 기준에 맞추려면 신청자가 원하는 대출액을 줄이거나 신청 전에 기존 부채를 갚아야 할 수 있다고 말했다.
월 소득이 600만 루피아(Rp6 million)이고 후불결제 대금으로 150만 루피아(Rp1.5 million)를 내는 사람은 이미 소득의 25%를 상환에 쓰고 있다. 여기에 200만 루피아(Rp2 million)의 주택담보대출 할부금이 더해지면 월 채무 상환액은 350만 루피아(Rp3.5 million), 즉 소득의 58.3%로 늘어난다. 식비, 교통비, 공과금 및 기타 지출에 쓸 수 있는 돈은 250만 루피아(Rp2.5 million)만 남는다.
BNPL 규정은 금융회사의 상환능력 평가 한도를 소득의 40%로 정해 2027년과 2028년에 적용하고, 2029년부터는 30%로 낮춘다. 은행의 주택담보대출은 관련 은행 규정과 각 대출 기관의 신용 심사를 따른다. 가계가 실제로 따져야 할 것은 모든 할부금을 낸 뒤 얼마가 남는지다.
일반적인 재정 준비 지침은 전체 할부금이 월 소득의 30~40% 수준을 넘지 않도록 권고한다. 실제로 특정 은행이 승인하는 금액은 신청자와 대출 조건, 대출 기관의 규정에 따라 달라진다.
비공식 부문 근로자들은 광범위한 서류 문제에 직면
인도네시아 근로자의 대략 5분의 3은 비공식 부문에 종사한다. 인도네시아 주택·정착지 개발업자협회(Apersi)의 주나이디 압딜라 회장은 2024년 비공식 부문 근로자가 8,342만 명이라고 밝혔다. BPS의 2025년 2월 노동력 조사에서 인용된 수치는 약 8,600만 명이다.
마린은 금융 거래 기록의 부재가 핵심 문제라고 설명했다. 운전기사는 매일 돈을 받을 수 있고, 상인은 현금에 의존할 수 있으며, 프리랜서는 매달 수입이 달라질 수 있다. 수입과 지출을 체계적으로 기록하지 않으면 대출 기관은 여러 해에 걸친 상환 의무를 평가할 근거가 부족해진다.
직장인에게 일반적으로 요구되는 서류에는 최근 3개월 급여명세서와 재직증명서가 포함된다. 사업자는 2년 치 재무제표와 사업 허가증을 요청받을 수 있다. 신분, 세금 및 부동산 관련 서류도 신청 절차의 일부다.
급여소득자도 어려움을 겪을 수 있다. 마린은 은행이 고용주와 업종, 신청자의 근속 기간 및 고용 조건을 살펴본다고 말했다. 계약직 근로자는 매달 정기적으로 급여를 받더라도 더 엄격한 심사를 받을 수 있다.
신청자는 사업과 개인의 현금 흐름을 명확하게 구분하고, 거래 기록을 보관하며, 신청하려는 대출 기관이 요구하는 서류를 준비하는 것이 소득을 쉽게 평가받는 데 도움이 된다.
젊은 구매자는 계약금 외에도 저축해야 한다
시압KPR 출범 행사에서 공개된 자료에 따르면 자기 집을 원하는 인도네시아 Z세대 비율은 45%다. 마린은 커피, 스트리밍 구독, 음식 배달에 드는 일상적인 지출이 한 달에 150만~200만 루피아(Rp1.5 million to Rp2 million)에 이를 수 있다고도 지적했다.
이 금액이면 1년 지출은 1,800만~2,400만 루피아(Rp18 million to Rp24 million)다. 소득이 불규칙한 사람의 경우 작은 지출이 반복되면 계약금 마련이 늦어지는 이유를 보여주는 계산이다. 출범 행사와 관련해 제시된 자료에 따르면 주택 가격은 소득보다 더 빠르게 오르고 있어 구매자들의 부담이 커지고 있다.
현금은 계약금만 필요한 것이 아니다. 주택담보대출 준비 지침에 따르면 계약 체결 및 관련 비용은 금융 조건과 수수료에 따라 승인 대출액의 5~10%에 이를 수 있다. 여기에는 행정 수수료, 대출 취급 수수료, 보험료 및 공증 비용이 포함될 수 있다.
따라서 가계는 주택 구매 비용뿐 아니라 구매 절차에 드는 비용도 예산에 반영해야 한다. 같은 지침은 소득이 끊길 경우에 대비해 6~12개월 치 할부금에 해당하는 예비 자금을 마련하라고 권고한다.
OJK의 프리데리카 위디아사리 데위 위원장은 11월 16일 탕그랑의 SMA 33에서 재정적 책임에 대해 연설했다. 그는 소셜미디어에 영향을 받은 소비를 경고하고 개인정보를 신중하게 다루라고 당부했다. OJK 자료에 따르면 중·고등학생과 대학생의 금융 포용도는 92.76%인 반면 금융 이해도는 62.72%로, 금융 서비스 접근성과 이해도 사이에 30.04%포인트의 격차가 있다.
시압KPR이 은행에 신청서를 내기 전 제공할 계획인 지원
시압KPR은 2027년에 월 25~50명의 고객을 지원하는 것을 목표로 하며, 10억 루피아(Rp1 billion) 미만 주택에 집중한다. 회사는 인공지능을 활용해 재정 준비 상태를 평가하고, 신용 관련 장애 요인을 파악하며, 신청 서류 준비를 돕는다고 밝혔다.
참여자는 개발업체 및 은행 파트너와 함께 심사와 정기 평가를 받는다. 지원 내용에는 납부 알림, 재정 서류 확인 및 수정, 신용 프로필 평가, 주택 선택 지원이 포함된다. 서비스는 상담부터 주택담보대출 신청, 계약 체결 및 주택 인도까지 이어진다고 회사는 밝혔다.
마린은 보조금 지원 주택은 3~6개월, 10억 루피아 미만의 민간 주택은 6~12개월의 준비 기간을 제시했다. 이 기간에 신청자는 기록을 정리하고, 부채를 해결하며, 꾸준히 저축하는 모습을 보여줄 수 있다.
제안된 방식 가운데 하나는 구매자가 주택 가격의 5%에 해당하는 계약금을 개발업체에 12개월 동안 나눠 내는 것이다. 예를 들어 5억 루피아(Rp500 million)짜리 주택이라면 계약금은 2,500만 루피아(Rp25 million), 월 납입액은 약 208만 루피아(Rp2.08 million)가 된다. 이 납부 기록은 주택담보대출 신청을 위한 준비 자료로 활용된다.
시압KPR은 6개 개발업체가 플랫폼을 지원한다고 밝혔다. 공개된 업체에는 페소나 카후리판(Pesona Kahuripan), MAS그룹(MASGroup), 델타그룹(Delta Group), 끄망 에미넌스(Kemang Eminence)가 포함된다. 공개된 은행 네트워크에는 BTN 또는 BSN, 만디리은행(Bank Mandiri), 노부은행(Bank Nobu)이 포함되며, 제휴 확대를 추진하고 있다.
회사는 참여자가 주택 구매를 진행할 때 개발업체로부터, 추천한 대출자가 주택담보대출 심사 기준을 충족할 때 은행으로부터 수수료를 받는다. 따라서 재정 준비 서비스는 실제 부동산 판매 및 대출 고객 추천과 연결돼 있다. 대출 승인은 은행의 심사에 달려 있다.
임대 후 소유하는 방식도 대안
아페르시는 계약금이 부족하거나 소득이 불규칙한 가계를 위해 임대 후 소유(rent to own) 방식을 제안했다. 주나이디가 설명한 방식에 따르면 가구는 먼저 최대 2년간 임대하고, 임대료 일부를 보조금 지원 주택담보대출의 계약금으로 모을 수 있다.
이 방식에서는 저축 기간에도 가족이 해당 주택에 거주할 수 있다. 개발업체에 계약금을 분할 납부하는 방식과는 구조가 다르다. 임대료는 당장의 거주 공간을 제공하고, 약정한 일부 금액은 향후 주택 구매에 쓰인다.
공공 프로그램도 주택 접근성을 확대하고 있다. 주택부는 2026년 상반기에 인도네시아의 보조금 지원 주택 유동성 제도인 FLPP를 통해 9만1,531채에 자금이 지원됐다고 집계했다. 주택 프로그램 대출은 9만5,878명의 대출자에게 제공됐으며, 금융 규모는 약 20조5,800억 루피아(Rp20.58 trillion)에 달했다.
주택 개보수와 지방정부 지원은 다른 비용 문제를 다룬다. 주택부는 주택 개선 프로그램 대상 주택이 8만8,635채, 주정부 예산 지원을 받은 주택이 4,014채였으며, 건축 허가 수수료 면제는 10만1,201채에 적용됐다고 집계했다. BSPS 주택 개선 지원 프로그램의 목표는 약 4만5,000채에서 40만 채로 늘었다.
신용 기록을 확인하고 잘못된 지름길을 피해야
BTN에 따르면 개인은 OJK의 아이덱쿠(iDebKu) 서비스를 통해 온라인으로 신용 정보를 신청하거나 신분증을 지참해 OJK 사무소를 방문할 수 있다. BTN의 안내에 따르면 온라인 신청은 등록 및 확인 절차를 거쳐 늦어도 영업일 기준 하루 안에 이메일로 결과가 발송된다. 부정확한 정보를 발견한 신청자는 해당 정보를 보고한 금융기관에 문의할 수 있다.
OJK의 2026년 정책은 대출이 상환된 뒤 영업일 기준 3일 이내에 상환 상태를 갱신하도록 규정한다. 과거 대출 및 상환 기록도 대출 기관의 평가에 반영되므로 신청자는 상환 완료 상태와 전체 기록을 모두 확인해야 한다.
금융기관 및 기타 금융서비스 업체 감독을 담당하는 OJK의 아구스만 집행위원은 11월 16일 서면 성명을 통해 온라인 대출 상환을 피하도록 도와주겠다고 약속하는 중개인을 이용해도 채무와 채무불이행 기록은 그대로 남는다고 경고했다.
OJK에 따르면 19~34세 대출자는 90일을 넘는 상환 문제를 추적하는 TWP90 지표상 온라인 대출 연체액의 50.69%를 차지했다. 규제 당국은 감독을 강화하고 대출 심사, 모니터링 및 금융 교육을 개선할 계획이다.
금융 지원을 찾는 사람에게 사기도 또 다른 위험이다. 2026년 1~9월 OJK 태스크포스는 불법 금융 업체 1,489곳의 영업을 중단시켰다. 인도네시아 사기방지센터는 74만1,000건이 넘는 신고를 접수했고, 약 74만8,000개 계정을 차단했다. 이들 계정과 관련된 금액은 9,703억 루피아(Rp970.3 billion)였으며 피해자에게 2,107억5,000만 루피아(Rp210.75 billion)가 반환됐다.
주택담보대출 준비에 영향을 미치는 일정
신용 정보, 주거 통계, 새로운 준비 서비스와 관련한 변화가 이어지고 있다. 다음 주요 일정으로는 시압KPR의 2027년 고객 목표와 예정된 BNPL 상환능력 평가 한도가 있다.
- 2025년 8월 4일: 아페르시는 먼저 임대하고 임대료 일부를 보조금 지원 주택담보대출의 계약금으로 적립하는 방식을 설명했다.
- 2026년 5월 4일: OJK는 신용 정보 기록 및 차입 위험에 관한 경고를 의무화하는 BNPL 규정을 제정했다.
- 2026년 7월 1일: 개정된 SLIK 정보 표시 정책이 시행됐다.
- 2026년 8월 13일: BPS가 3월 주택 소유 통계를 포함한 주거 통계 자료를 공개했다.
- 2026년 11월 16~17일: OJK가 소비자 경고를 발표하고 시압KPR이 자카르타에서 재정 준비 프로그램을 선보였다.
- 2027~2028년: BNPL 금융회사의 상환능력 평가 한도는 소득의 40%이며, 2029년부터 30%로 낮아진다.
주택 구매 예정자가 당장 할 일은 실질적이다. 신용 기록을 확인하고, 소득 증빙을 정리하며, 기존 할부금을 모두 계산하고, 주택담보대출 신청서를 내기 전에 계약금과 계약 관련 비용을 예산에 반영해야 한다.
핵심 내용
- 시압KPR 최고경영자는 초기 심사 탈락을 포함해 거절률이 50~80%에 이른다고 추정했다.
- 인도네시아에서 자기 소유 주택이 없는 가구는 2026년 3월 기준 929만 가구로, 1년 전보다 약 35만 가구 감소했다.
- 연체 부채, 과도한 월 상환액, 불완전한 소득 기록은 주택담보대출 신청에 걸림돌이 될 수 있다.
- 비공식 부문 근로자는 전체 고용 인구의 약 5분의 3을 차지해 소득 증빙 문제가 광범위하게 나타난다.
- 시압KPR은 2027년 월 25~50명의 고객을 지원하는 것을 목표로 하지만 대출 결정 권한은 은행에 있다.
- 구매자는 계약금과 계약 비용, 예비 자금에 쓸 현금을 마련하는 동시에 월 상환금을 감당할 충분한 소득을 확보해야 한다.