알리바바 클라우드, 두드러진 매출 성장 기록
알리바바 그룹은 2026년 9월 30일 종료된 분기, 즉 2027 회계연도 2분기의 그룹 총매출이 10% 증가한 2조7151억9000만 위안을 기록했다고 발표했다. 그중 클라우드 및 인공지능 컴퓨팅 서비스 부문은 6097억3000만 위안을 만들어냈으며, 이는 전년 동기 대비 53% 증가한 수치다. 이번 실적은 기술 기업들이 실험 프로젝트를 넘어 디지털 도구를 꾸준한 재무 수익으로 전환하는 변화가 확대되고 있음을 보여준다. 최고경영자(CEO) Wu泳铭과 다른 경영진은 2026년 11월 19일 열린 실적 콘퍼런스 콜에서 이 결과를 논의했다.
목차
이번 수치는 인공지능 서비스가 빠른 속도로 확대되며 나타난 이전의 성장 추세를 이어간다. 알리바바 클라우드 성장률 34%에서 상세히 언급됐듯이, 모델 학습과 실행에 대한 고객 지출 증가가 이전에 클라우드 매출을 회사 전체의 성장 훨씬 앞당겼다. 현재 실적은 외부 고객이 인터넷 플랫폼, 자동차 제조, 로봇공학, 금융서비스, 바이오테크놀로지를 포함한 여러 산업에서 이 서비스 사용을 확대하고 있음을 보여준다. 외부 고객 매출은 64% 성장했으며, 일회성 하드웨어 판매를 제외한 외부 고객의 반복 매출은 67% 증가했다.
규모 확대와 함께 상승하는 수익성
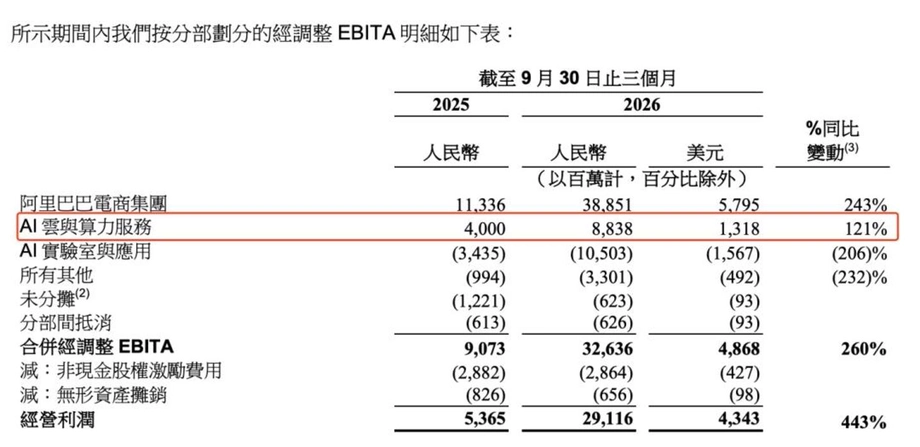
이번 분기의 재무적 성과는 상위 매출에만 국한되지 않았다. 클라우드 부문은 이자·세금·상각 전 이익(EBITDA) 조정치가 883억8000만 위안을 기록해 전년 대비 121% 증가했다고 밝혔다. 클라우드 세그먼트의 이익률은 14.5%로 개선됐으며, 전년 동기 10%에서 상승했다. 회사 경영진은 이익률 확대의 원인으로 고부가가치 인공지능 제품에 대한 수요 증가, 더 나은 자원 활용률, 규모 확대를 통한 운영 효율성을 꼽았다.
더 넓은 재무제표에서도 그룹 수준의 개선이 나타났다. 회사 전체의 조정 EBITDA는 3263억6000만 위안에 달해 260% 증가했으며, 이는 즉시커머스 부문의 손실 축소와 사업 부문 전반의 강한 운영 성과가 부분적으로 견인했다. 비-GAAP 순이익은 1990억9000만 위안으로 전년 대비 92% 증가했다. 같은 기간 자본지출은 60% 증가한 5047억7000만 위안으로 늘었는데, 회사는 데이터센터, 서버 부품, 프로세서 하드웨어에 계속 대규모 투자를 이어갔다.
자체 조달 하드웨어를 향한 움직임
글로벌 수출 통제와 공급망 변화는 기술 제공업체들이 하드웨어 조달원을 면밀히 살펴보게 만들었다. 실적 콘퍼런스 콜에서 경영진은 새로운 규제 요건이 향후 데이터센터 확장 및 건설 목표에 어떻게 영향을 미칠 수 있는지 논의했다. CEO Wu泳铭은 회사가 목표로 하는 20기가와트의 컴퓨팅 용량이라는 장기 건설 목표가 변하는 지역 정책에 따라 검토되고 조정될 수 있을 것으로 기대한다고 밝혔다. 기가와트는 10억 와트와 동일한 전력 측정 단위로, 대규모 데이터센터 네트워크의 막대한 에너지 수요를 묘사할 때 흔히 사용된다.
미래 워크로드를 위한 안정적인 프로세서 공급을 확보하기 위해 회사는 칩 자회사 T-Head를 통해 자체 개발 실리콘 의존을 가속하고 있다. T-Head는 홍콩증권거래소에 상장을 위한 비공개 신청서를 제출해 하드웨어 사업의 독자적인 자금 조달 경로를 모색하고 있다. 칩 로드맵에는 Zhenwu M890 프로세서 출시가 포함되며, 이어 2027년 1분기에 차세대 V900 칩의 양산 계획이 잡혀 있는데, 이는 전작 대비 3배의 컴퓨팅 성능을 제공하도록 설계됐다. 경영진은 국내 프로세서가 다가오는 모델의 학습과 추론 작업 처리의 기반이 될 것이라고 밝혔다.
확장과 자유현금흐름의 균형
물리적 인프라에 대한 대규모 투자는 여전히 상당한 자금 지출을 요구한다. 회사는 이번 분기 자유현금흐름 순유출이 3447억2000만 위안을 기록했으며, 전년 동기의 순유출은 2184억 위안이었다. 경영진은 클러스터 확장 가속화, 부품 가격 변동, 지능형 소프트웨어 에이전트를 지원하기 위한 중앙처리장치(CPU) 용량 수요 증가로 자본지출이 여전히 높은 수준이라고 설명했다. 에이전트는 기본 모델을 사용해 사람의 상시 개입 없이 다단계 작업을 계획하고 실행하는 자율 소프트웨어 프로그램이다.
최고재무책임자(CFO) Xu Hong은 자본지출은 투자자본수익률(ROIC)에 엄격히 초점을 맞춰 관리될 것이라고 밝혔다. 경영진은 국내 칩 공급망에 대한 가장 집중적인 투자 단계가 2027년과 2028년 상반기까지 이어질 것으로 예상되며, 전체 자유현금흐름은 2028년 하반기에 흑자로 전환할 것으로 전망된다는 일정을 제시했다. 2026년 9월 말 기준 현금 및 단기투자는 4조8792억9000만 위안으로, 이들 장기 프로젝트를 위한 재무 완충을 제공한다.
모델과 애플리케이션 생태계 확장
상업적 활력은 모델형서비스(MaaS) 제공과 애플리케이션 개발에서도 나타난다. Model Studio 플랫폼은 8월에 연환산 반복매출이 200억 위안을 넘어섰다고 밝혔으며, 경영진은 회계연도 말까지 300억 위안이라는 목표를 유지하고 있다. 회사는 최근 혼합전문가(mixture-of-experts) 아키텍처와 보고된 매개변수 규모 2조4000억 개를 특징으로 하는 기반 모델 Qwen4-Max를 공개했다. 매개변수는 모델이 학습 과정에서 데이터로부터 패턴을 배우기 위해 조정하는 내부 수치 변수다.
동시에 소비자·기업 애플리케이션은 플랫폼 전반에 통합되고 있다. Qwen 애플리케이션은 일상 작업을 지원하기 위해 여러 모바일·데스크톱 환경에 배포됐으며, 기업용 버전은 타오바오·티몰 같은 플랫폼의 운영 데이터와 직접 연결된다. OpenAnolis, AI 에이전트 중심으로 Anolis OS 27 구축에서 논의됐듯이, 소프트웨어 엔지니어링 팀은 코드 생성과 운영체제 패키지 관리를 위한 자동화 시스템을 점점 더 많이 사용하고 있으며, 이는 개발 프로세스가 지능형 소프트웨어 중심으로 재편되는 더 넓은 산업 추세를 시사한다.
변화하는 환경 속의 장기 목표
하드웨어 가용성에 대한 단기 불확실성에도 불구하고, 경영진은 이번 10년 말에 대한 전략적 전망을 재확인했다. 회사는 2031 회계연도, 즉 2030년에 해당하는 시점까지 클라우드 부문의 외부 매출 1000억 달러 달성이라는 목표와 함께 20%를 넘는 장기 이익률 목표를 유지하고 있다. 경영진은 공급 전환으로 인해 다가오는 회계연도의 클라우드 매출 성장률이 30~45% 범위로 둔화될 것으로 예상하며, 이후 국내 하드웨어 생산 확대로 다시 더 빠른 속도로 돌아올 것으로 전망했다.
외부 분석가들도 이 변화를 면밀히 추적해 왔다. 주요 금융기관들은 실적 발표 이후 전망을 업데이트하며, 컴퓨팅 수요에 대한 강한 기업 수요와 외부 도입 확대가 자본지출 압력을 상쇄하는 데 도움이 된다고 지적했다. 동시에 시장 참여자들은 자체 개발 하드웨어가 무거운 학습 워크로드를 얼마나 빨리 대체할 수 있을지, 그리고 소비자 애플리케이션의 생산성 향상이 결국 애플리케이션 개발 부문에서 기록된 영업 손실을 좁힐 수 있을지 계속 주시하고 있다.
핵심 요약
- 알리바바는 분기 총매출 2조7151억9000만 위안을 기록해 전년 대비 10% 증가했다.
- AI 클라우드 및 컴퓨팅 서비스 매출은 6097억3000만 위안에 달해 전년 대비 53% 성장했다.
- 클라우드 세그먼트의 조정 EBITDA는 121% 증가한 883억8000만 위안을 기록했고, 이익률은 14.5%로 상승했다.
- 자본지출은 5047억7000만 위안으로, 데이터센터 확장과 칩 구매가 견인했으며 그 결과 자유현금흐름 순유출은 3447억2000만 위안이었다.
- 칩 자회사 T-Head는 홍콩에서 비공개 상장 신청을 제출했으며, 신규 프로세서 라인은 2027년부터 양산이 예정돼 있다.