테스트 시간 늘며 AI 수요가 가격 인상으로 이어져
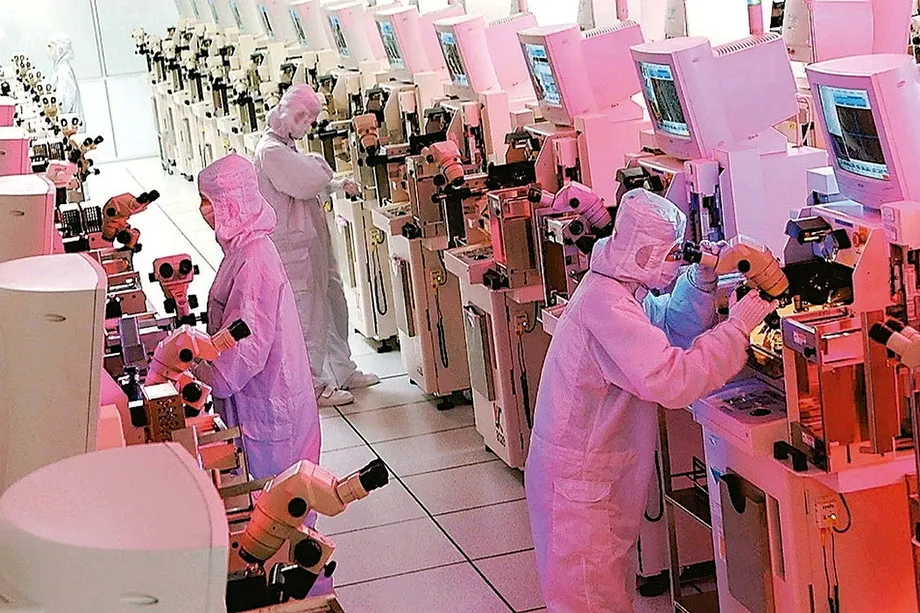
AI 칩의 복잡성이 커져 테스트 장비를 더 오래 점유하고 클라우드 기업들이 자체 설계 프로세서를 더 많이 도입하면서 대만의 반도체 패키징·테스트 업체들이 가격을 올리고 있다. 업계 관계자들에 따르면 인상 폭은 10~30%이며, 일부 소규모 고객의 긴급 주문은 가격이 두 배에 달한다. 별도로 ASE Technology Holding은 일부 첨단 패키징 견적을 20% 넘게 인상한 것으로 알려졌지만, 회사는 해당 시장 추측에 대한 논평을 거부했다.
목차
이 같은 압박은 그래픽처리장치(GPU)에만 국한되지 않는다. 엔터프라이즈 스토리지, 광통신, 주문형 반도체(ASIC) 주문이 소규모 업체로 유입되고 있다. 주요 공급업체들이 까다로운 AI 제품에 더 많은 생산능력을 배정하고 있기 때문이다. 수혜 기업으로는 ASE, King Yuan Electronics(KYEC), Powertech Technology, Ardentec과 함께 Siliconware Precision Industries 및 대만의 중소 패키징·테스트 업체들이 꼽힌다.
Siliconware Precision Industries는 SPIL로 알려져 있으며 ASE의 자회사다. 반도체 테스트 전문업체 Sigurd Microelectronics는 별도 회사로, 공개된 실적을 통해 수요 급증의 양상을 자세히 살펴볼 수 있다. 3분기 매출은 61억7,200만 대만달러로 전년 동기 대비 27% 증가했고, 첫 9개월 매출은 173억4,600만 대만달러로 21.2% 늘었다. Sigurd 고객 대부분은 최소 1년간 유지되는 생산능력 확보 계약을 체결했다.
핵심 제약은 칩 물량만이 아니라 테스트 시간이다. 프로세서 한 개를 테스트하는 데 더 오래 걸리면 같은 장비로 일정 기간 처리할 수 있는 칩 수가 줄어든다. 고객은 출하량을 유지하려면 더 많은 장비 시간을 예약해야 한다. 이 시간에 대한 수요 증가와 더 비싼 자재, 대규모 공장 투자까지 맞물리면서 패키징·테스트 업체의 협상력이 커지고 있다.
가격 추정치는 시장의 서로 다른 영역을 가리켜
보도된 인상률을 업계 전체에 일괄 적용되는 단일 요율로 받아들여서는 안 된다. 서비스, 고객, 적용 시점이 서로 다르기 때문이다. 10~30% 인상 폭은 패키징·테스트 전반의 협상을 가리키며, 두 배 인상은 일부 소규모 고객의 긴급 주문에 해당한다. ASE의 20% 초과 인상 보도는 CoWoS(Chip on Wafer on Substrate)와 FoCoS(Fan Out Chip on Substrate)를 포함한 첨단 패키징 견적과 관련이 있다.
2025년 10월 29일 보도된 모건스탠리 전망은 2026년 첨단 패키징 가격이 5~10% 오를 것으로 내다봤다. AI 수요, 생산능력 제약, 금·구리·BT 기판 비용 상승에 힘입어 반도체 부족 사태가 발생했던 팬데믹 이후 처음으로 가격 상승 국면에 들어설 것으로 전망했다. BT 기판은 패키지 안에서 칩을 지지하고 연결하는 데 쓰이는 절연 소재다.
모건스탠리를 인용한 Axtek의 ASE 가격 분석은 2026년 초를 앞두고 준비 중인 패키징 가격 인상 폭을 5~20%로 더 넓게 제시한다. 분석에 따르면 ASE의 가동률은 2025년 약 90%이며, NVIDIA, AMD, Broadcom이 첨단 패키징 수요를 이끄는 주요 고객이다. 이는 Axtek의 분석이지 ASE의 가격 인상 발표가 아니다.
수치가 다른 것은 협상 상황의 변화나 제품 구성 차이를 반영할 수 있지만, 이를 조정해 설명할 공개 계약 내역은 없다. ASE가 최근의 시장 추측에 대한 논평을 거부한 만큼, 20% 초과 인상 보도 역시 모든 고객에게 적용되는 확정된 가격 변경으로 제시할 수 없다.
복잡성이 커진 칩에 더 많은 테스트가 필요한 이유
칩의 판매 가격이 테스트에 걸리는 시간을 자동으로 결정하는 것은 아니다. AI 프로세서는 일반적으로 연산 코어가 더 많고 전기적 연결이 더 복잡하며 전력 요구량과 데이터 인터페이스 요건도 높다. 이런 특성 때문에 칩이 예정된 조건에서 제대로 작동하는지 확인하기 위한 검사가 늘어난다.
테스트는 다른 고가 부품도 보호한다. 결함이 있는 프로세서가 첨단 패키징 단계에 들어가면 프로세서 자체를 넘어 손실이 발생할 수 있으며, 패키지와 함께 들어가는 고대역폭 메모리(HBM)까지 낭비될 수 있다. 이에 따라 고객은 패키징 전 테스트, 스트레스 테스트, 완제품 검사에 더 많은 비용을 지출할 유인이 있다.
두 종류의 사업이 수혜를 본다. Sigurd와 KYEC 같은 서비스 업체는 테스트 생산능력을 판매한다. Chunghwa Precision Test Tech(CHT) 같은 공급업체는 칩과 테스트 장비를 연결하는 프로브 카드, 로드 보드 및 기타 인터페이스를 공급한다. 성능 요구가 높은 칩은 추가 장비 시간과 인터페이스 재설계를 모두 필요로 할 수 있다. 따라서 이들 업체의 매출 증가는 서로 대체 가능한 단일 AI 수혜 기회가 아니라 각기 다른 사업 활동을 반영한다.
Sigurd 고객, 장비 시간 확보에 비용 지불
Sigurd는 테스트 가격이 오르고 있다고 확인했다. 메모리 고객들도 생산능력을 확보하기 위해 더 높은 가격을 지불하겠다고 제안하면서 공급 부족이 AI 프로세서 자체를 넘어 확산되고 있음을 보여줬다. 메모리는 Sigurd 매출의 약 10%를 차지한다. 이 사업의 성장률은 약 30%로 보도됐으며, 별도로 3분기 성장률 32%라는 수치도 제시됐다.
AI, 중앙처리장치(CPU), GPU, ASIC, 실리콘 포토닉스를 합친 매출 비중은 Sigurd의 상반기 매출 중 24%로, 전년 20%보다 높아졌다. 4%포인트 상승한 것이다. 회사는 다음 해 이 비중이 30%를 넘는 것을 목표로 한다. 이 분류는 AI 칩만을 대상으로 하는 것보다 범위가 넓으므로 순수 AI 매출 비중으로 표현해서는 안 된다.
Sigurd의 AI, 고성능 컴퓨팅, 고속 인터커넥트 칩 관련 3분기 매출은 전년 동기 대비 약 40% 증가했다. 최소 1년간 유지되는 계약에 더해 일부 고객은 전용 장비를 통해 생산능력을 확보하고 있다. 이런 방식은 당장의 공급 부족을 장기 약정으로 전환하지만, 가격과 구체적인 계약 조건은 공개되지 않았다.
수요에는 첨단 스마트폰 프로세서, 위성 칩, 고속 네트워킹 제품, 실리콘 커패시터도 포함된다. 수요처가 다양해 Sigurd는 여러 주문원을 확보하고 있지만, 이는 특정 AI 프로세서용 동일 장비만 추가하는 방식이 아니라 서로 다른 요구를 고려해 증설해야 한다는 뜻이기도 하다.
증설 계획에 드러난 수요와 납품 위험
Sigurd는 2월 Hukou 제2공장을 인수하고 7월 양산을 시작했다. 생산능력의 약 40%가 언제 가동 가능해졌는지는 보도마다 다르다. 한 보도는 8월을 이정표로 제시한 반면, 다른 보도는 10월 기준 약 40%가 가동 중이라고 설명했다. 회사는 다음 해 공장 전체 생산능력을 가동할 것으로 예상하며, 계획된 생산량에 대한 고객 약정도 이미 확보했다.
Sigurd는 5월 연간 자본지출 계획을 28억2,200만 대만달러 늘려 총 88억 대만달러로 조정했다. 당초 계획보다 약 48% 증가한 규모다. 자회사 Sigurd UTC도 미국 CPU·GPU 고객을 위한 테스트 생산능력 확대에 별도로 20억 대만달러를 추가했다. 추가 주요 고객과의 협상에서 긴급 수요가 나오면 투자를 더 늘릴 가능성도 있다.
그룹 계열사 Taiwan Star(STAr Technologies)는 다른 종류의 제약을 보여준다. 2나노미터·3나노미터 공정으로 제작된 고객 웨이퍼의 도착이 늦어지면서 3분기 매출이 감소했다. 당초 3분기로 예상됐던 출하가 4분기로 미뤄졌다. 테스트 업체가 장비를 준비했더라도 웨이퍼가 도착하지 않으면 처리할 수 없다.
Taiwan Star의 투자 규모는 보도마다 차이가 있다. 한 요약은 자본지출이 56억 대만달러에서 77억 대만달러로 늘었다고 설명한다. 반면 상세 보도는 회사가 기존 승인액 56억 대만달러에 9월 77억 대만달러를 추가해 총 133억 대만달러가 됐다고 전한다. 두 수치는 상당히 다르며, 보도된 내용만으로 투자 규모를 확정할 수 없다.
고성능 컴퓨팅은 Taiwan Star 매출의 약 절반을 차지한다. 회사는 N2 제품 인증을 완료하고 55×55 팬아웃 볼그리드어레이 패키지와 실리콘 포토닉스 범프 공정 생산을 시작했다. 인증은 고객 제품에 필요한 검사를 공정이 통과했다는 의미다. 그 자체로 향후 출하량이나 시기를 확정하는 것은 아니다.
스토리지와 광통신으로 주문 급증 확산
OSE로 알려진 Orient Semiconductor Electronics, Greatek Electronics, Sigurd는 엔터프라이즈 솔리드스테이트드라이브(SSD), 광통신, ASIC 전반에서 주문을 받고 있다. OSE 반도체 사업은 NAND 플래시 패키징·테스트가 중심이다. AI 추론 애플리케이션이 확대되면서 엔터프라이즈 스토리지 수요가 또 다른 일감으로 부상하고 있다. 대형 업체들이 첨단 AI 제품에 생산능력을 돌리면서 생기는 기회도 더해졌다.
OSE의 가격 조정은 3분기부터 실적에 반영되기 시작한 것으로 알려졌다. 이 회사는 와이어 본딩과 플립칩 연결을 결합하는 하이브리드 패키징과 여러 부품을 하나의 패키지에 넣는 시스템인패키지(SiP) 기술도 개발하고 있다. 이런 방식은 회사가 수주할 수 있는 제품군을 넓힌다.
광통신도 수치로 확인할 수 있는 또 다른 기회다. Sigurd의 Yeh Tsan lien 총괄매니저는 회사가 20년 넘게 고속 전송 기술에 투자해 왔으며, 2027년 광통신 매출이 몇 배로 늘어날 것으로 예상한다고 밝혔다. 회사의 서비스는 전자 집적회로, 광자 집적회로, 광엔진, 레이저 광원을 아우르며, 전자·광자 칩 테스트를 지원하는 장비 100대 이상을 보유하고 있다.
실리콘 포토닉스는 전자 부품이 포함된 연결망을 통해 광신호로 데이터를 전송하는 기술이다. 그룹 내에서 Taiwan Star는 범프와 패키징을 담당하고, Sigurd는 웨이퍼 광학·전기 테스트, 광엔진 테스트, 모듈 테스트를 맡는다. 이러한 역할 분담은 AI 확장이 연산뿐 아니라 데이터 전송 분야에서도 일감을 만들고 있음을 보여준다.
KYEC와 인터페이스 업체, 서로 다른 기회 모색
KYEC의 8월 매출은 40억8,000만 대만달러로 전년 동기 대비 31.6% 증가했고, 첫 8개월 매출은 294억400만 대만달러로 35.5% 늘었다. 연간 투자 예산은 393억7,200만 대만달러에서 500억 대만달러로 약 27% 확대됐다. 대부분 테스트 장비와 공장 생산능력 확충에 투입된다.
2026년 10월 6일자 보도에서 인용된 시장 전망은 KYEC의 AI 관련 사업이 2026년 매출의 70%를 넘을 수 있다고 내다봤다. 이는 확정된 매출 실적이 아니라 전망이다. KYEC는 GPU, AI ASIC, 고성능 컴퓨팅 칩에 노출돼 있어 장비 가용성과 테스트 시간이 추가 주문 수용 능력을 좌우하는 핵심 요소다.
CHT는 테스트 공정의 다른 영역을 담당한다. 9월 매출은 2억4,700만 대만달러로 전년 동월 대비 33.6% 증가했고, 3분기 매출은 7억1,100만 대만달러로 27.9% 늘었다. 총 생산능력을 최소 50% 확대할 계획이며, 신규 ASIC 프로젝트는 2027년 양산에 들어갈 것으로 예상된다. 실리콘 포토닉스 프로브 카드는 이미 미국 고객사에 출하됐다.
CHT에는 고객 프로젝트 일정과 인터페이스 사양이 주요 변수다. KYEC와 Sigurd에는 장비 가동률과 신규 도입 장비의 비용이 더 직접적인 과제다. 세 업체의 매출이 모두 늘었다고 해서 이익률도 같은 방향으로 움직인다고 단정할 수는 없다.
ASE, 2026년 이후 수요에 대비
ASE의 지출 계획은 기업들이 공급 부족이 단기간에 해소되지 않을 것으로 보고 있음을 보여준다. 자본지출은 2025년 53억 달러였으며, 2026년 예산은 약 60% 늘어난 85억 달러다. ASE와 SPIL은 2029~2030년 이후 예상되는 수요에 대비해 약 15개 공장 프로젝트를 진행하고 있다.
ASE의 Tien Wu 최고운영책임자(COO)는 데이터센터에서 자동차 전자장치와 휴머노이드 로봇으로 이어지는 수요를 포함해 AI가 생산능력 확대를 이끌고 있다고 설명했다. 그룹의 증설 노력에 관해 그는 다음과 같이 말했다.
전력을 다해
대만반도체(TSMC)의 증설에도 CoWoS 공급 부족은 15~20%에 이른다는 시장 추정이 여전히 나온다. ASE는 추가 기판 패키징과 칩 프로빙 작업을 수주하고 FoCoS 생산능력을 구축하고 있다. 이 서비스들은 생산 공정의 서로 다른 단계를 차지하므로 외주 작업이 늘어난다고 해서 모든 공급업체가 동일한 전체 패키징 공정을 제공하는 것은 아니다.
보도된 전망에 따르면 ASE의 관련 월간 생산능력은 2026년 말 약 2만 장, 2027년 말 4만~6만 장에 이를 것으로 보인다. 상·하한 추정치는 2026년 수준의 두세 배에 해당한다. LEAP로 알려진 선행 첨단 패키징 플랫폼 매출은 2027년 두 배로 늘어 70억 달러를 넘어설 전망이다. 이는 완료된 증설 실적이 아니라 전망치다.
가격 인상 전망을 가늠할 이정표
일정을 살펴보면 앞서 나온 전망과 이후의 운영 실적·투자 목표를 구분할 수 있다. 또한 가격 인상 기대를 장비 납품, 고객 출하, 공장 가동 일정과 함께 평가해야 하는 이유도 드러난다.
- 2025년 3분기: 모건스탠리 분석을 인용한 보도에 따르면 ASE 가동률은 약 90%에 도달했다.
- 2025년 10월 29일: 모건스탠리의 보도된 전망은 2026년 첨단 패키징 가격이 5~10% 오를 것으로 내다봤다.
- 2026년 초: Axtek은 모건스탠리를 인용해 ASE 패키징 가격이 5~20% 오를 가능성을 제시했다.
- 2026년 10월 6일: 테스트 업계 보도에서 매출 성장, KYEC 투자, ASIC 프로젝트 전망을 상세히 다뤘다.
- 2026년 말: ASE의 관련 월간 생산능력은 약 2만 장에 이를 것으로 전망된다.
- 2027년: Sigurd는 광통신의 큰 폭 성장을 예상하고, CHT는 신규 ASIC 프로젝트의 양산을 전망한다. ASE의 LEAP 매출은 70억 달러를 넘어설 것으로 예상된다.
- 2029~2030년 이후: ASE와 SPIL의 공장 프로젝트는 예상 수요에 대응하기 위한 것이다.
아직 풀리지 않은 문제는 가격 인상분 중 얼마가 추가 이익으로 이어지느냐다. 자재, 전기료, 신규 시설, 장비 감가상각 비용도 오르고 있다. 고객이 생산능력을 원하더라도 웨이퍼 도착이 늦어지면 매출이 미뤄질 수 있다. 전체 고객 가격표나 독립적으로 검증된 업계 생산능력 지표가 공개되지 않은 만큼, 역대 최대 가격 상승이라는 주장은 통계로 입증된 기록이 아니라 업계의 설명에 머문다.
핵심 내용
- 보도된 패키징·테스트 가격 인상 폭은 10~30%이며, 일부 소규모 긴급 주문은 두 배에 이른다.
- ASE는 일부 첨단 패키징 견적을 20% 넘게 올린 것으로 알려졌지만, 해당 추측에 대한 논평을 거부했다.
- AI 칩 테스트 시간이 길어지면서 기존 장비로 처리할 수 있는 칩 수가 줄어든다.
- Sigurd 고객은 최소 1년간 유지되는 계약과 일부 전용 장비를 통해 생산능력을 확보하고 있다.
- 스토리지, 광통신, 주문형 프로세서로 수요가 주요 AI 가속기 공급업체를 넘어 확산되고 있다.
- ASE의 2026년 투자 예산은 85억 달러로, 2025년 53억 달러보다 늘었다.
- 향후 이익은 장비 도입, 고객 납품 일정, 가격 인상분이 비용 상승을 상쇄할 수 있는지에 달려 있다.