투자는 가속화, 개발업체 수익은 후퇴
베트남은 2026년 첫 9개월 동안 503억6,000만 달러의 외국인직접투자(FDI)를 유치했다. 전년 동기 대비 76.4% 증가한 규모다. 그러나 SSI리서치가 분석 대상으로 삼은 산업단지 개발업체들은 산업용지 수요가 회복됐음에도 상반기 순이익이 40% 감소해 약 4조 동을 기록했다.
목차
이런 대조는 투자 발표와 공장 건설 사이의 시차만으로 설명되지 않는다. 개발업체들은 전년의 대규모 토지 거래가 사라진 데다 이자 비용 상승, 매출 인식 방식의 변화, 개발 비용 증가에도 직면해 있다. SSI에 따르면 기존 산업단지의 마진은 여전히 50%를 웃돌 수 있지만, 신규 사업은 30~35%에 그칠 수 있다.
그럼에도 SSI리서치는 2026년 10월 9일자 10월 업종 업데이트에서 일부 운영업체와 농장 토지를 전환하는 고무 기업에 대한 긍정적인 투자 관점을 유지했다. 선호 종목에는 비글라세라(Viglacera)와 이디코(IDICO)가 포함됐다. 이들 기업은 분석 대상 개발업체 전반의 이익 감소에도 실적이 증가했다.
핵심은 공간 수요와 공간을 공급하는 시점 및 수익성의 차이다. 외국인 투자, 임대 계약, 토지 인도, 실적 발표는 투자 사이클의 서로 다른 단계를 측정한다. 따라서 같은 보고 기간에 이 지표들이 같은 방향으로 움직일 필요는 없다.
투자 지표가 측정하는 것
국가통계청은 10월 3일 1~9월 외국인 투자 집행액이 210억7,000만 달러에 달했다고 밝혔다. 전년 동기보다 12.1% 증가했으며, 같은 기간 기준 5년 만에 최대다. 업종 분석에서 언급한 211억 달러는 이 수치를 반올림한 것이다.
등록 투자액은 실제 집행액보다 훨씬 빠르게 늘었다. 등록액은 투자 약정을 기록하는 반면, 집행액은 실제 투입된 자본을 측정한다. 이 차이는 헤드라인 FDI 급증이 산업단지 실적의 동등한 증가로 곧바로 이어지지 않는 이유를 설명하는 데 도움이 된다.
신규 등록 자본은 프로젝트 3,108건에 걸쳐 292억4,000만 달러였다. 프로젝트 수는 6.2% 늘었고, 등록 자본은 전년 동기의 2.4배에 달했다. 기존 프로젝트 948건도 141억5,000만 달러의 추가 자본을 등록해 25.1% 증가했다. 자본 출자와 주식 매입은 거래 2,335건에서 69억7,000만 달러를 기록했으며, 금액 기준으로 44% 늘었다.
이 항목들은 부동산 수요에 미치는 영향도 서로 다르다. 신규 제조 프로젝트는 공장 부지가 필요할 수 있지만, 주식 매입은 추가 토지 수요 없이 소유권만 바꿀 수 있다. 따라서 등록 FDI 총액을 신규 산업용지 수요의 직접적인 지표로 볼 수는 없다.
제조업이 자본 집행 주도
제조·가공업은 집행 투자액 174억 달러를 유치해 전체의 82.6%를 차지했다. 부동산업은 15억9,000만 달러로 7.5%였고, 전력·가스·증기·공조 생산 및 공급업은 7억2,340만 달러를 기록했다.
신규 투자 약정의 구성은 이보다 덜 집중됐다. 제조·가공업은 신규 등록 자본의 45.8%인 133억8,000만 달러를 차지했고, 운송·창고업은 51억4,000만 달러로 17.6%를 기록했다. 따라서 제조업의 집행액 비중은 신규 등록액 비중보다 36.8%포인트 높았다. 다만 두 지표는 투자 사이클의 서로 다른 단계를 측정한다.
신규 등록 투자액 기준 최대 투자국은 싱가포르로 92억6,000만 달러를 기록했다. 한국이 57억 달러, 룩셈부르크가 49억9,000만 달러로 뒤를 이었다. 싱가포르와 한국의 비중은 각각 31.7%, 19.5%로, 두 나라가 신규 등록액의 51.2%를 차지했다. 이는 베트남에 유입되는 투자의 출처이며, 베트남 FDI가 향하는 목적지를 뜻하는 것은 아니다.
실제 집행 자본에서 제조업이 큰 비중을 차지한 점은 산업 시설 수요를 뒷받침한다. 하지만 특정 산업단지 운영업체가 언제 입주기업을 확보하고, 토지를 인도하거나 매출을 인식할지는 보여주지 않는다.
양대 지역에서 토지 흡수 회복
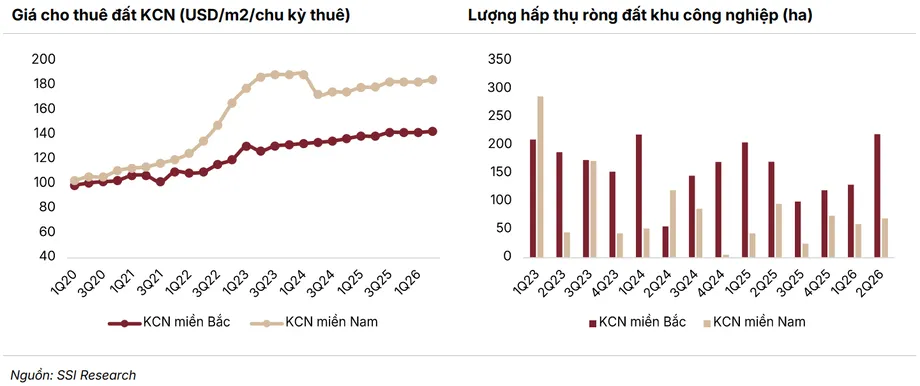
베트남 북부의 2026년 2분기 산업용지 순흡수 면적은 약 217헥타르로, 1분기 134헥타르보다 늘었다. 83헥타르, 약 62% 증가한 수치로, 2024년 1분기 218헥타르 이후 분기 기준 최대다.
순흡수 면적은 일정 기간 동안 점유된 산업용지가 얼마나 늘었는지를 측정한다. 투자 등록보다 부동산 시장 활동을 더 직접적으로 보여주는 지표지만, 개발업체별 매출 인식 규모까지 결정하지는 않는다.
남부의 2분기 흡수 면적은 67헥타르로, 전 분기 57헥타르, 1년 전 10헥타르에서 증가했다. 전년 동기보다 57헥타르 늘어 종전의 6.7배에 달했다. 분기 기준 증가율은 약 17.5%로 더 완만했다.
평균 호가 임대료도 올랐다. 북부 산업용지의 임대 기간 기준 제곱미터당 호가는 143달러로 전년 대비 2.9% 상승했다. 남부는 185달러로 3.7% 올랐다. 이 호가는 1년이 아니라 임대 기간 전체를 기준으로 한다. 남부 호가는 북부보다 제곱미터당 42달러, 약 29% 높지만, 각 부지의 임대 기간이나 사양이 서로 비교 가능한지는 이 수치만으로 알 수 없다.
임대 호조에도 이익이 감소한 이유
SSI가 분석 대상으로 삼은 산업단지 개발업체들의 상반기 합산 순매출은 20.2% 감소한 약 38조 동이었다. 순이익은 더 큰 폭인 40% 줄어 약 4조 동을 기록했다. 이 분석 대상 기업군을 베트남에서 영업하는 모든 산업단지 사업자와 혼동해서는 안 된다.
BCM으로 거래되는 베카멕스(Becamex)는 매출 1조6,600억 동으로 65% 감소했고, 순이익은 3,200억 동으로 82.7% 줄었다. 낀박시티(Kinh Bac City·KBC)는 매출 1조9,300억 동으로 46% 감소했으며, 세후이익은 79.2% 줄어 2,600억 동을 기록했다.
선나데지 차우득(Sonadezi Chau Duc·SZC)은 매출 2,340억 동으로 63% 감소했고, 순이익은 360억 동으로 83.7% 줄었다. SSI는 BCM, KBC, D2D의 실적 약화가 상당 부분 전년과 같은 대규모 토지 거래가 없었던 데 따른 것이며, 이자 비용 증가도 영향을 줬다고 분석했다.
SZC와 선나데지(Sonadezi·SNZ)에는 임대 기간에 걸쳐 매출을 균등하게 인식하는 방식도 영향을 미쳤다. 이 방식에서는 임대 수익을 초기에 집중하지 않고 여러 보고 기간에 나눠 인식한다. 따라서 특정 반기의 이익 감소는 영업 성과뿐 아니라 회계상 인식 시점도 반영할 수 있다.
이런 설명이 실적 감소를 중요하지 않게 만드는 것은 아니다. 금융 비용 증가와 대규모 거래 인식 감소는 여전히 보고된 수익에 영향을 준다. 다만 실적 감소만으로 제조업체들의 산업용지 수요가 사라졌다고 해석할 수 없는 이유도 보여준다.
신규 산업단지에 더 까다로워진 비용 구조
SSI는 신규 산업단지의 마진이 30~35%에 그칠 수 있는 반면, 기존 산업단지는 50%를 웃돌 수 있다고 추산한다. 기존 산업단지의 마진을 50%로 잡아도 격차는 이미 15~20%포인트이며, 기존 산업단지의 마진이 그보다 높다면 차이는 더 벌어진다.
토지 보상, 부지 정리, 인프라 건설이 주요 부담이다. SSI에 따르면 행정구역 조정과 성 통합으로 보상 비용이 늘었다. 모래, 석재, 시멘트, 성토재 등 주요 건설 자재 가격은 전년보다 약 20% 상승했다.
이는 북부 2.9%, 남부 3.7%로 보고된 임대 호가 연간 상승률보다 훨씬 크다. 두 수치는 서로 다른 비용 및 매출 기준에 적용되므로 단순히 빼서 마진을 계산할 수는 없다. 다만 임대료의 완만한 상승만으로 신규 개발 토지의 수익성을 지키기 어려울 수 있음을 보여준다.
SSI는 신규 사업이 입주기업을 유치하기 위해 경쟁하면서 2027년 산업단지 임대료가 대체로 보합을 보일 것으로 예상한다. 이미 토지와 인프라를 갖춘 기존 사업자는 유리하다. 신규 사업이 부담하는 전체 개발 비용 없이 기존 공급 능력을 임대할 수 있기 때문이다.
공급 증가 속 입주기업은 신중한 결정
CBRE는 2026년 4분기부터 2027년까지 약 1,347헥타르의 산업용지가 시장에 추가될 것으로 추산한다. 북부는 664헥타르, 남부는 683헥타르로 전망돼 거의 절반씩 나뉜다.
북부에서는 박닌, 타이응우옌, 하이퐁, 흥옌이 신규 공급 지역으로 예상된다. 남부에서는 동나이, 빈즈엉, 롱안, 떠이닌, 바리아붕따우로 명시된 지역에 공급이 추가될 전망이다. 공급 여력이 늘면 사업을 확장하는 제조업체의 선택지는 많아지는 한편, 신규 산업단지 입주기업을 유치하려는 개발업체 간 경쟁도 커진다.
SSI는 분석 대상 기업들의 신규 임대 계약과 양해각서가 2027년 총 1,000헥타르 안팎으로 늘어날 것으로 전망한다. 증가율은 18.6%다. 양해각서는 의향을 기록한 것이므로, 토지 인도 완료나 매출 인식과 같은 의미로 봐서는 안 된다.
중국, 대만, 홍콩 입주기업은 특히 2선 산업 지역에서 중요한 역할을 이어갈 것으로 예상된다. 외국인 투자 제조업체의 생산 확대와 이전, 생산 거점 다변화, 인프라 개선은 임대 전망을 뒷받침한다.
미국 관세를 둘러싼 불확실성은 입주기업의 자본 투입 결정에 계속 영향을 미치고 있다. 일부 투자자는 대규모 사업을 즉시 시작하기보다 이미 완공된 공장을 선택하고 있다. 초기 투입 부담은 줄일 수 있지만, SSI는 이런 변화가 산업용지 개발업체의 매출 및 이익 인식을 늦출 수 있다고 지적한다.
임대 회복에 앞서 찾아온 둔화
실적과 임대 흐름의 괴리는 SSI리서치가 2025년 12월 23일 발표한 2025년 12월 보고서에서도 이미 드러났다. 상장 산업단지 개발업체들의 3분기 매출은 19% 증가한 21조8,000억 동, 순이익은 59% 늘어난 5조2,000억 동이었지만, 양해각서와 신규 임대 계약은 27% 감소했다.
이 보고서는 IDC, NTC, KBC의 매출원가 감소와 고무 관련 기업 GVR, PHR, DPR의 이익 증가가 실적 호조의 일부 요인이라고 분석했다. 한편 임대 결정 지연, 사업 규모 축소, 이미 완공된 공장 선호도 경고했다.
12월 보고서는 환적 위험을 논의하며 베트남 수출품에 대한 잠재적 40% 관세를 언급했고, 인도에는 약 25%, 아세안 경쟁국에는 19%의 관세율을 제시했다. 이 수치는 당시 보고서의 평가를 설명하는 것으로, 2026년 모든 선적에 적용되는 관세 처리를 확인해 주는 것은 아니다.
SSI는 고속도로와 순환도로, 시행규칙 33/2025, 개정 투자법도 장기 투자 전망을 뒷받침하는 요소로 들었다. 이런 흐름은 임대 약세가 실적 둔화에 앞설 수 있음을 보여준다. 반대로 수요 회복도 이익 인식의 개선보다 먼저 나타날 수 있다.
- 2025년 3분기: 상장 개발업체의 실적은 증가했지만 신규 임대 계약과 양해각서는 27% 감소했다.
- 2025년 12월 23일: SSI는 임대 수익 인식 지연으로 BCM, IDC, VGC, SZC의 2026년 실적이 약화될 수 있다고 경고했다.
- 2026년 2분기: 북부 산업용지 흡수 면적은 217헥타르, 남부는 67헥타르로 회복됐다.
- 2026년 10월 3일: 국가통계청은 첫 9개월 투자 집행액이 210억7,000만 달러라고 발표했다.
- 2026년 4분기부터 2027년까지: 약 1,347헥타르의 산업용지가 추가로 시장에 공급될 전망이다.
기업별 성과는 다르고 보상 수익은 별도
이디코의 상반기 순이익은 20.2% 증가한 1조 동, 비글라세라의 순이익은 37.5% 늘어난 1조1,500억 동이었다. 토지 임대 호조와 건설 자재 수요 회복이 실적을 뒷받침했다. 두 기업의 실적 증가는 업종 평균에 가려진 기업별 차이가 상당하다는 점을 보여준다.
SSI는 매력적인 밸류에이션과 견조한 영업 현금흐름을 이유로 VGC와 IDC를 선호한다. SSI는 이런 현금흐름이 지속 가능한 현금 배당을 뒷받침한다고 본다. 이는 KBC, PHR, GVR을 선호했던 2025년 12월 평가와 다르며, IDC와 VGC의 2026년 실적이 약해질 수 있다는 이전 경고와도 차이가 있다.
SSI는 송꽁II와 쩐옌, 푸하, 투언탄, 옌퐁IIC 사업에 힘입어 비글라세라의 2027년 이익이 29% 증가할 것으로 전망한다. 이는 사업 진행에 달린 전망이지, 이미 실현된 실적은 아니다.
고무 기업은 다른 수익 동력을 갖고 있다. 상반기 이익은 GVR에서 72.8%, 푸옥호아고무(PHR)에서 232.5% 증가했다. SSI는 농장 토지를 전환하는 과정에서 발생하는 보상 수익이 GVR, PHR, DPR을 계속 뒷받침할 것으로 예상한다. 또한 PHR과 DPR의 현금 배당수익률이 8~11%라고 평가한다.
보상 수익은 반복적으로 발생하는 산업용지 임대 수익과 다르다. 토지 전환과 대금 지급 시점에 좌우되며, 배당수익률은 주가와 배당에 따라 달라진다. 어느 쪽도 보장된 연간 수익으로 봐서는 안 된다.
SSI는 토지 전환에 관여하는 분석 대상 산업단지 및 고무 기업들의 2027년 합산 순이익이 12.4% 증가한 22조3,000억 동에 이를 것으로 전망한다. 이 광범위한 전망치는 산업단지 개발업체의 2026년 상반기 이익 4조 동과 직접 비교할 수 없다. 합의가 얼마나 빨리 토지 인도로 이어질지, 신규 공급이 임대료를 보합에 묶어둘지, 개발 비용 상승이 수요 회복으로 얻는 이익을 얼마나 잠식할지는 아직 불확실하다.
핵심 내용
- 베트남은 2026년 첫 9개월 동안 503억6,000만 달러의 FDI를 등록해 76.4% 증가했다. 투자 집행액은 12.1% 늘어난 210억7,000만 달러였다.
- SSI 분석 대상 산업단지 개발업체의 상반기 순이익은 40% 감소한 약 4조 동을 기록했다.
- 2분기 토지 흡수 면적은 양대 지역에서 회복돼 북부 217헥타르, 남부 67헥타르를 기록했다.
- 신규 산업단지 마진은 30~35%로 추산되는 반면, 기존 산업단지는 50%를 웃돈다.
- 2026년 말부터 2027년까지 약 1,347헥타르의 신규 공급이 예상되며, SSI는 2027년 임대료가 대체로 보합일 것으로 전망한다.
- 이디코와 비글라세라는 상반기 이익이 증가했다. 고무 기업 GVR, PHR, DPR은 토지 전환 보상이라는 별도의 수익원을 보유하고 있다.
- SSI는 분석 대상 산업단지 및 고무 토지 전환 기업들의 2027년 합산 이익을 12.4% 증가한 22조3,000억 동으로 전망한다.