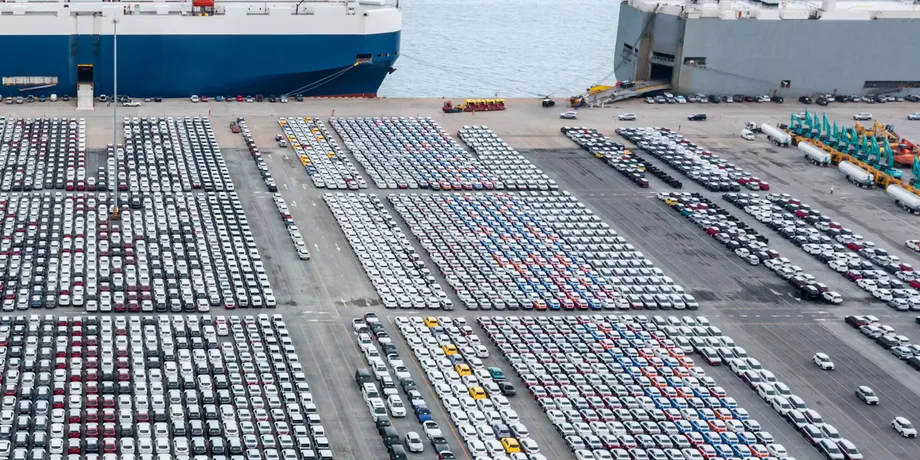
기록적인 비중 뒤에 가려진 자동차 판매 급감
중국의 신에너지차는 2026년 9월 승용차 소매 판매의 67%를 차지하며 처음으로 기존 내연기관차 비중을 3분의 1 아래로 끌어내렸다. 그러나 이 기록은 시장이 급격히 위축되는 가운데 나왔다. 전체 승용차 소매 판매는 전년 동월 대비 28% 감소한 161만8,000대였고, 신에너지차 판매도 16.7% 줄어든 108만4,000대였다.
목차
중국승용차시장정보연석회(CPCA)는 10월 12일 9월 통계를 발표했다. 이 수치는 시장에서 새 구매자를 찾는 속도보다 동력원을 바꾸는 속도가 훨씬 빠르다는 점을 보여준다. 기존 내연기관차 소매 판매는 43% 감소했으며, 내연기관만으로 구동되는 차량은 49% 줄었다. 충전하지 않고 엔진과 전기 모터를 함께 사용하는 일반 하이브리드차 판매는 25% 늘었다.
휘발유 가격 상승이 이런 변화를 가속하고 있다. 9월 24일 기준 중국의 올해 누적 휘발유 가격 인상 폭은 톤당 2,375위안에 달했다. 리터당으로 환산하면 약 1.90~2.03위안이다. 차량을 비교하는 가정은 이제 연료 탱크를 채우는 비용과 배터리 충전 비용의 차이를 더 크게 고려하게 됐다.
그 여파는 자동차 전시장을 넘어선다. 국제에너지기구(IEA)는 2026년 2분기 중국에서 전기차가 하루 150만 배럴의 석유 수요를 대체한 것으로 추산한다. 이런 변화는 운송 연료 수요 약화, 수출 급증과 맞물려 있으며, 제조업체들은 전기차 모델로 투자를 돌리라는 압박도 커지고 있다.
시장 하락 속 새 기록이 나온 이유
9월 신에너지차 비중 67%는 비교 대상인 1년 전의 57.9%보다 9.1%포인트 높았다. 신에너지차 판매가 주변 시장보다 더 느리게 감소하면서 점유율이 상승했다.
시장 점유율은 한 부문 판매량을 같은 시장 전체 판매량으로 나눈 값이다. 9월 신에너지 승용차 108만4,000대를 전체 승용차 161만8,000대로 나누면 약 67%가 된다. 두 수치의 차이는 신에너지차가 아닌 차량 약 53만4,000대다.
9월 승용차 소매 판매는 2026년 들어 월간 기준으로 가장 큰 감소 폭을 기록했다. 이에 따라 가을 성수기는 구매가 줄어든 가운데 시작됐으며, 전기차 모델은 축소된 시장에서 더 큰 비중을 차지했다.
9월 소매 판매 상위 10개 모델 중 8개는 신에너지차였다. 나머지 두 모델인 도요타 코롤라 크로스와 RAV4는 모두 하이브리드 버전을 제공한다. 이들 모델은 일반 하이브리드차 판매가 전반적으로 늘어난 흐름과 맞닿아 있지만, 모델별 순위만으로는 동력원별 판매량을 구분할 수 없다.
내연기관차가 고르게 밀려나지 않는 이유
중국의 신에너지차에는 배터리만으로 구동되는 전기차와 외부 전원으로 충전할 수 있지만 내연기관도 탑재한 플러그인 하이브리드차가 포함된다. 일반 하이브리드차는 이 범주에 포함되지 않으며, 연료를 사용하되 전기 모터로 효율을 높인다.
내연기관만으로 구동되는 차량 판매가 49% 감소한 반면 일반 하이브리드차 판매는 25% 증가했다. 이는 구매자들이 여러 경로로 이동하고 있음을 보여준다. 일부는 휘발유를 완전히 포기하고, 다른 이들은 연료를 덜 쓰는 차량을 선택하고 있다.
플러그인 하이브리드 운전자도 충전 횟수를 늘려 휘발유 소비를 줄일 수 있다. IEA는 2분기 전기차 보급 확대와 플러그인 하이브리드의 휘발유 사용 감소를 함께 설명했다. 따라서 석유 수요는 새 차량 구매뿐 아니라 기존 차량의 운행 방식 변화로도 달라질 수 있다.
운전자들은 각 선택지의 실질적인 차이도 고려해야 한다. 충전 시설 이용 여건, 장거리 이동, 추운 날씨, 특수한 용도에 따라 가정에 적합한 차량이 달라진다. 제조업체들은 전기차 구매자가 늘어나는 가운데 제품 개발과 대리점 자원, 공급업체 주문을 해당 차종으로 옮기면서 이런 수요도 충족해야 한다.
휘발유 가격이 가계의 비용 계산을 바꾼다
휘발유 가격이 리터당 약 2위안 오르면서 연료 소비량은 차량 구매를 결정할 때 더 눈에 띄는 요소가 됐다. 단순한 예로, 100리터를 구매하는 비용은 올해 누적 인상 전보다 약 190~203위안 더 든다. 가정별 연간 추가 부담은 주행 거리와 차량 연비에 따라 달라진다.
IEA의 2026 세계 전기차 전망에 따르면 전기차는 에너지를 더 효율적으로 사용하기 때문에 일반적으로 운행 비용이 낮다. 중동 분쟁과 관련한 유가 상승으로 비용 절감 폭도 커졌다.
차량 구매 가격 역시 중요하다. IEA에 따르면 2025년 중국에서 판매된 배터리 전기차의 70%는 일반 내연기관차 평균 가격보다 저렴했다. 중국 소형차 부문에서는 전기차가 이미 기존 내연기관차 판매를 상당 부분 대체했다.
정책과 경쟁이 이런 입지를 만드는 데 기여했다. 중국은 2009년 신에너지차 구매 보조금을 도입했고, 2024년 4월에는 차량 교체 지원 프로그램을 시작해 2025년 확대했다. IEA에 따르면 이 프로그램이 일시 중단되면서 2025년 전기차 성장세가 둔화했다. 높은 휘발유 가격에 더해 차량 가격과 모델 선택 폭, 충전 여건, 구매 지원 정책도 영향을 미치고 있다.
판매 비중이 세 가지로 집계되는 이유
67%는 중국에서 9월에 판매된 승용차 가운데 신에너지차가 차지한 비중이다. 중국자동차공업협회(CAAM)가 발표한 별도 통계에서는 9월 신에너지차 판매량이 182만3,000대로 전년 동월 대비 13.6% 증가했고, 신차 판매에서 차지하는 비중은 61.6%였다.
자동차공업협회는 상용차와 수출을 포함한 더 넓은 기준을 사용한다. 승용차 소매 판매 통계는 범위가 더 좁고 국내 최종 소비자의 구매에 가깝다. 한편 승용차 도매 판매에서 신에너지차가 차지한 비중은 9월 65.4%였다.
자동차공업협회는 2026년 1~9월 신에너지차 판매량도 전년 동기 대비 11.1% 증가한 1,247만2,000대로 집계했다. 이 기간 신에너지차 비중은 53.6%였다. 이 수치는 9월 한 달이 아니라 9개월 전체를 대상으로 한다.
- 67%: 9월 중국 신에너지 승용차 소매 판매 비중.
- 65.4%: 9월 신에너지 승용차 도매 판매 비중.
- 61.6%: 자동차공업협회의 더 넓은 기준에 따른 9월 신에너지차 비중.
- 53.6%: 같은 광범위한 기준에서 1~9월 신에너지차 비중.
각 수치는 서로 다른 질문에 답한다. 모두 여러 기준에서 전기차 비중이 커지고 있음을 보여주지만, 국내 소매 판매 통계는 가계 수요가 얼마나 약해졌는지도 드러낸다.
내수 감소 속 수출이 성장을 떠받친다
중국의 9월 신에너지차 수출은 전년 동월 대비 160% 증가한 57만1,000대였다. 반면 자동차공업협회 기준 국내 신에너지차 판매량은 2026년 첫 9개월 동안 10.6% 감소한 846만6,000대였다.
이 격차는 국내 판매가 줄어도 제조업체가 광범위한 기준의 전체 판매 증가를 보고할 수 있는 이유를 설명한다. 해외 구매자가 생산량에서 차지하는 비중이 커지면서 수출 수요는 기업 매출과 공장 가동에 점점 더 중요해지고 있다.
이 같은 확대는 이미 큰 규모를 갖춘 제조 기반 위에서 이뤄지고 있다. IEA에 따르면 중국은 2025년 전 세계 전기차 생산의 약 75%를 차지했고, 중국 자동차 제조업체들은 세계 전기차 판매의 60%를 공급했다. 중국의 전기차 수출은 그해 두 배로 늘어 250만대를 넘어섰다.
해외 시장 확대에는 재정적 위험도 따른다. IEA는 2025년 중국 전기차의 수출량이 해외 판매량보다 25% 넘게 많아 재고가 쌓였고, 이후 판매해야 할 물량이 남았다고 추산한다. 9월 통계와 함께 발표된 정책 변경에 따르면 신에너지차 수출 부가가치세 환급률은 2027년 4월 1일부터 13%에서 9%로 낮아질 예정이다. 제조업체들은 수출 가격과 마진을 계획할 때 이 인하분을 반영해야 한다.
전기차가 중국의 석유 수급을 바꾸고 있다
IEA는 2025년 중국의 전기차 보유 대수가 하루 약 100만 배럴의 석유 수요를 대체한 것으로 추산한다. 2026년 2분기 하루 150만 배럴이라는 추산은 훨씬 큰 규모지만, 두 수치는 서로 다른 기간을 대상으로 한다. 석유 수요 대체란 같은 이동이 기존 내연기관차로 이뤄졌다면 소비됐을 연료를 뜻한다.
IEA는 중국의 연평균 석유 수요 대체량이 2030년 하루 270만 배럴에 이를 것으로 전망한다. 전 세계 전망치인 하루 약 500만 배럴과 비교하면 중국이 전체의 약 54%를 차지하게 된다.
이란을 둘러싼 전쟁과 호르무즈 해협의 거의 전면적인 봉쇄로 석유 절약과 대체 에너지 사용 압력이 커졌다. IEA는 이로 인한 수요 감소분 가운데 상당 부분이 지속될 것으로 예상한다. IEA는 석유 시장 보고서에서 대규모 충격이 장기적으로 미치는 영향을 다음과 같이 설명했다.
코로나19 팬데믹에서 확인했듯 대형 위기로 촉발된 변화는 되돌리는 데 시간이 걸릴 수 있으며, 석유 수요에 지속적인 영향을 남긴다. 감소한 수요의 상당 부분은 회복되지 않을 것으로 예상한다,
중국의 차량 구매 변화는 이런 조정의 한 부분이다. 플러그인 하이브리드의 충전 횟수가 늘면 연료 사용을 빠르게 줄일 수 있고, 노후 차량이 점차 교체되면 전체 차량의 에너지 수요도 달라진다.
연료 소비와 전체 석유 수요의 흐름은 다르다
9월 판매 기록이 나오기 전부터 중국은 이미 전환점에 가까워지고 있었다. IEA 석유시장 분석가 키어런 힐리, 중국 프로그램 매니저 레베카 맥킴, 중국 프로그램 담당관 이보 발링가는 2025년 3월 논평에서 휘발유와 항공유, 경유 소비량이 2024년 하루 약 810만 배럴로, 2021년보다 2.5% 낮았다고 밝혔다.
석유는 플라스틱과 섬유를 생산하는 화학 공장에서도 사용된다. 중국의 석유화학 부문 석유 수요는 2024년 거의 5% 늘었다. 따라서 운송 연료 소비가 줄면서 다른 용도의 수요는 증가할 수 있다. 전체 석유 수요가 정점에 이르는 시기는 일부 업종 간 균형에 달려 있다.
전망은 엇갈려 왔다. IEA는 2025년 3월 평가에서 중국의 전체 석유 수요가 2020년대 후반에 정체기에 접어들 것으로 예상했다. 반면 중국석유천연가스그룹(CNPC) 경제기술연구원은 2025년에 전환점이 올 것으로 전망했다. 9월 판매 통계와 함께 발표된 자료는 이전 전망보다 약 2년 빠른 2027년 정점을 제시했고, 최신 IEA 석유시장 평가는 2025~2027년 수요 감소를 내다봤다. 정확한 정점 시기는 아직 확정되지 않았다.
운송 부문의 변화는 승용차에만 국한되지 않는다. IEA는 2025년 3월 논평에서 전기차와 천연가스 화물 운송, 철도 및 기타 대체 수단으로 2019년 이후 하루 약 120만 배럴의 석유 수요 증가를 억제했다고 추산했다. 2025년 중국에서 판매된 신형 트럭의 4분의 1은 전기 트럭으로, 경유에서 벗어나는 경로가 하나 더해졌다.
다음 과제는 판매와 충전, 투자
10월에도 약세가 이어졌다. 10월 1일부터 11일까지 승용차 소매 판매는 45만9,000대로 전년 동기 대비 24% 감소했다. 제조업체와 대리점에는 전기차 비중 확대뿐 아니라 구매 회복도 필요하다.
중국의 변화는 더 광범위한 흐름의 일부다. IEA에 따르면 2025년 중국의 자동차 판매에서 전기차가 차지한 비중은 거의 55%로, 유럽의 28%와 미국의 10%에 조금 못 미치는 수준을 크게 웃돌았다. IEA는 2026년 중국의 비중이 60%에 근접할 것으로 전망했다. 9월 국내 승용차 소매 판매에서 기록된 67%는 기간과 시장 기준이 다르다.
이동 수단이 석유에서 전기로 바뀌면서 전력망 투자도 필요해진다. IEA는 현행 정책을 전제로 도로 교통의 전기화가 2035년 중국 전력 수요를 6% 미만 늘릴 것으로 전망한다. 그래도 특정 지역의 충전 수요는 부담을 줄 수 있으며, 특히 많은 차량이 동시에 충전할 때 그렇다. 스마트 충전은 한산한 시간대로 충전을 분산해 수요를 나눈다.
주요 일정은 이미 진행 중인 변화를 보여준다.
- 2025년: 중국 자동차 판매에서 전기차 비중이 거의 55%에 이르렀고, 하루 약 100만 배럴의 석유 수요를 대체했다.
- 2026년 4~6월: IEA는 전기차가 하루 150만 배럴을 대체한 것으로 추산한다.
- 2026년 9월: 신에너지차가 승용차 소매 판매의 67%를 차지했다.
- 2026년 10월 12일: 승용차협회가 9월 통계를 발표했다.
- 2027년 4월 1일: 예정된 신에너지차 수출 부가가치세 환급률 인하가 시행된다.
가계에는 충전 비용과 휘발유 지출을 비교할 경제적 이유가 더 커졌다는 점이 당장의 변화다. 제조업체에는 전체 내수 시장이 위축되는 가운데서도 전기차 제품이 더 많은 판매 공간과 투자를 차지하는 시장이 열렸다. 에너지 계획 당국에는 운송 부문의 석유 사용 감소와 전력 소비 증가에 대비해야 한다는 의미다.
핵심 요점
- 2026년 9월 중국 승용차 소매 시장에서 신에너지차 비중은 67%였다.
- 전체 승용차 소매 판매는 28% 감소했다. 신에너지차 판매는 16.7%, 기존 내연기관차 판매는 43% 줄었다.
- 일반 하이브리드차 판매는 25% 증가한 반면 내연기관만으로 구동되는 차량 판매는 49% 감소했다.
- 9월 24일까지 휘발유 가격은 리터당 약 1.90~2.03위안 올랐다.
- IEA는 2분기 중국에서 전기차가 하루 150만 배럴의 석유 수요를 대체한 것으로 추산한다.
- 수출이 업계 성장을 뒷받침했지만 내수는 약세를 이어갔으며, 수출 환급률은 2027년 4월 인하될 예정이다.