소폭의 수출 감축, 훨씬 큰 공급 부족에 직면
인도네시아는 2026년 10월 24일 싱가포르로 보내던 하루 3,100만 표준입방피트의 가스를 국내 발전용으로 돌렸다. 하지만 정부 통계상 이미 상당한 부족을 겪고 있는 자바의 산업 시설에는 당장 큰 도움이 되지 않을 전망이다. 전환된 가스는 다른 섬으로 공급되고, 나투나에서 자바로 직접 연결되는 파이프라인도 없기 때문이다.
목차
파자자란대학교의 에너지 경제학자 야얀 사티악티는 액화천연가스(LNG) 수출이 2026년 수준을 유지할 경우 전국 가스 부족량이 2027년 하루 약 2억 표준입방피트, 2028년에는 3억3,000만 표준입방피트에 이를 것으로 전망한다. 수출 감축량은 2028년 예상 부족량의 10분의 1에도 못 미친다. 가스가 실제로 이동할 수 있는 경로를 고려하기 전부터 그렇다.
중부 자바와 동부 자바는 이미 공급난을 겪고 있다. 석유·가스 총국에 따르면 2026년 7월 공급량은 하루 6억4,973만 표준입방피트, 수요량은 7억5,389만 표준입방피트로 부족량은 1억416만 표준입방피트였다. 기록된 수요의 약 14%가 충족되지 않은 셈이다.
인도네시아는 서로 맞물린 세 가지 문제에 직면해 있다. 기존 유전·가스전의 생산 감소, 국내 소비 증가, 그리고 생산지에서 산업 중심지까지 가스를 항상 운송할 수는 없는 파이프라인 여건이다. 수출 감축으로 일부 연료를 확보할 수는 있지만, 필요한 곳에 충분한 가스를 공급하려면 새로운 생산·운송 시설이 필요하다.
이 논의에서는 두 가지 측정 단위가 자주 등장한다. MMSCFD는 표준 조건에서 측정한 하루 백만 표준입방피트를 뜻한다. LNG는 파이프라인으로 연결되지 않은 곳끼리 선박으로 운송할 수 있도록 천연가스를 냉각해 액화한 것이다. 소비자가 사용하려면 인수기지에서 다시 기체로 바꿔야 한다.
전환된 가스는 실제로 어디로 가나
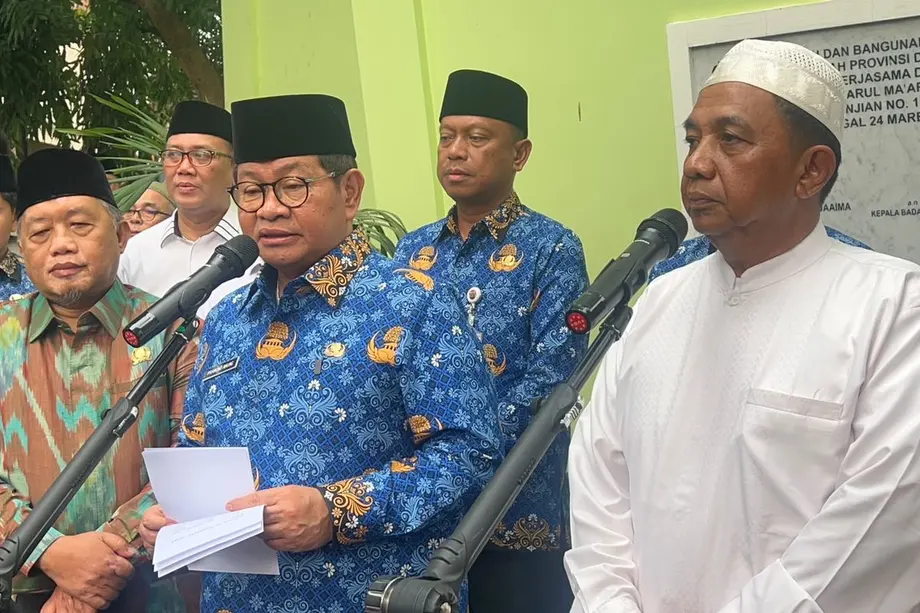
석유·가스 상류 부문 규제기관인 SKK 미가스의 조코 시스완토 청장은 감축분을 두 부분으로 나눠 설명했다. 나투나에서 WNTS–풀라우 펨핑–바탐 파이프라인을 통해 PLN 바탐으로 보내는 하루 1,500만 표준입방피트와, 수마트라에서 TGI 파이프라인을 통해 바탐·빈탄·수마트라의 발전 수요에 공급하는 하루 1,600만 표준입방피트다. 합산 감축량은 앞서 발표된 수출 물량 하루 4억950만 표준입방피트의 약 8%에 해당한다.
인도네시아 석유·가스 상류 부문 규제기관을 이끄는 조코 청장은 이번 조치의 목적을 다음과 같이 설명했다.
국내 발전용 가스 공급의 신뢰성을 유지하기 위해서입니다.
그는 공급량을 매일 점검하겠다고 밝혔다. 바탐과 다른 공급 지역에는 이번 전환으로 발전용 연료가 확보된다. 자바의 산업 고객은 여전히 자체 공급망에 의존해야 한다.
야얀은 지리적 한계를 다음과 같이 설명했다.
감축량은 미미하며 자바의 산업 시설에는 도움이 되지 않을 것입니다.
바흘릴 라하달리아 에너지광물자원부 장관은 이번 전환이 수출 계약의 최소 인도 조항을 지키는 범위에서 이뤄진다고 밝혔다. 인도네시아 석유·가스 업계 단체 아스페르미가스의 투자위원회 의장 모셰 리잘은 더 일반적으로 수출 약속을 변경하면 계약업체가 위약금에 노출될 수 있다고 경고했다. 따라서 추가 재배분은 물리적인 공급 경로와 상업적 의무를 모두 고려해야 한다.
자바의 부족은 이미 고객에게 영향을 미치고 있다
중부 자바와 동부 자바의 가스 부족량은 2026년 2월 하루 2억7,679만 표준입방피트에 달했다. 공급량은 4억7,364만 표준입방피트, 수요량은 7억5,043만 표준입방피트였다. 그달 기록된 수요의 약 37%가 충족되지 않아 7월의 14%보다 부족률이 훨씬 높았다.
석유·가스 총국은 12월에도 부족이 이어질 것으로 전망했다. 공급량은 하루 6억3,402만 표준입방피트, 수요량은 7억6,063만 표준입방피트로, 1억2,661만 표준입방피트가 부족할 것으로 봤다. 총국 통계에 따르면 7월 기준 지역의 평균 부족량은 하루 약 1억~1억2,500만 표준입방피트였다.
가스 유통업체 PGN은 계약상 최소 소비량에 연동한 고객별 사용 한도를 도입했다. 한도는 단계적으로 올라가지만 12월까지는 계약상 기준량보다 낮게 유지된다.
- 2026년 11월 1~12일: 해당 일일 계약 기준량의 최대 66% 사용.
- 11월 13~30일: 최대 72% 사용.
- 12월 1~31일: 최대 79% 사용.
PGN의 파즈리야 우스만 기업 비서실장은 사용 한도가 제한된 공급량을 더 고르게 배분하고 안정적인 유통을 유지하기 위한 조치라고 밝혔다. 공장 입장에서는 배정량 안에서 생산 일정을 어떻게 조정할지가 현실적인 문제다. 할당량을 초과해 사용한 가스에는 가스 매매 계약에 따라 더 높은 요금이 부과될 수 있다.
LNG 가격을 둘러싼 공장과 공급업체의 이견
PGN은 재기화 LNG의 특별 요금인 백만 영국열량단위당 13달러가 2026년 12월 31일까지 적용된다고 밝혔다. 영국열량단위(Btu)는 가스 부피가 아니라 에너지량을 측정하는 단위로, 연료의 실제 발열량을 비교할 수 있게 해준다.
가스 사용자 산업포럼의 유스티누스 구나완 의장은 고객들이 7월부터 8월 일부까지 약 45일 동안만 13달러 요금을 적용받았다고 말했다. 그는 9월부터 재기화 LNG 가격이 약 15.60달러로 올라 2.60달러, 즉 20% 인상됐다고 밝혔다.
파즈리야 실장은 특별 요금이 45일 만에 종료된 것이 아니며, 할당량 초과분에만 위약금이 적용된다고 말했다. PGN과 산업포럼은 고객에게 가격 정책이 어떻게 적용됐는지에 대해 서로 다른 설명을 내놓고 있다. 개별 청구액 차이가 발생한 이유는 설명되지 않았다.
공장들은 공급 가능한 물량과 할당량 초과분의 비용을 모두 관리해야 한다. LNG를 추가로 확보하면 파이프라인 공급을 보완할 수 있지만, 그 활용도는 선박 운송, 인수 능력, 유통망, 고객이 실제로 부담하는 가격에 달려 있다.
공식 통계에서 생산이 수요를 따라가지 못하는 모습
에너지광물자원부의 2025년 에너지 통계 핸드북에 따르면 천연가스 생산량은 2024년 하루 68억2,060만 표준입방피트에서 2025년 67억5,260만 표준입방피트로 감소했다. 천연가스 최종 에너지 소비량은 2억7,237만 석유환산배럴에서 2억7,796만7,000배럴로 약 2.1% 증가했다.
핸드북은 통계 산정 방식 변경도 언급한다. 천연가스액은 2025년부터 가스에서 석유로 재분류됐다. 이에 따라 해당 연도부터 가스 통계에서 천연가스액이 제외됐다. 연도별 생산량을 비교할 때 고려해야 할 사항이다.
석유·가스 총국이 발표한 통계에 따르면 2026년 7월까지 전국 생산량은 하루 평균 65억4,400만 표준입방피트였다. 예산 목표인 68억3,700만 표준입방피트보다 약 4.3% 적다. 공급량은 목표치 55억800만 표준입방피트에 못 미치는 52억800만 표준입방피트였다.
공동석유데이터 이니셔티브(JODI)의 1~7월 통계에서는 전년 동기 대비 국내 수요가 4% 증가한 반면 생산은 3.7% 감소했다. 이니셔티브는 국제에너지포럼이 조율하고 국제에너지기구와 OPEC이 지원한다.
수출도 공급 압박의 일부를 차지하고 있다. 인도네시아 통계청에 따르면 2026년 1~9월 LNG 수출량은 620만 톤으로, 2025년 같은 기간보다 23% 감소했다. 에너지광물자원부 핸드북은 국내 LNG 생산이 1.9% 증가한 가운데 2025년 LNG 수출량은 이미 7.7% 감소했다고 집계했다. 반면 파이프라인 가스 수출량은 그해 1,426억 영국열량단위에서 1,524억 단위로 늘었다.
전망마다 부족 시점이 다른 이유
야얀은 국내 수요를 우선하면서 LNG 수출 능력이 감소할 것으로 본다. 그는 예상 변화와 계산에 아직 반영되지 않은 주요 사업을 다음과 같이 설명했다.
우리 계산에 따르면 국내 수요를 우선 충족할 경우 LNG 수출 능력은 2025년 하루 약 14억9,000만 표준입방피트(MMSCFD)에서 2027년 약 9억5,000만 표준입방피트로 줄어듭니다. 이 전망에는 아직 에니 프로젝트가 반영되지 않았습니다.
하루 5억4,000만 표준입방피트, 약 36% 감소하는 셈이다. 별도로 제시한 부족 전망은 LNG 수출이 2026년 수준을 유지한다고 가정한다. 국내 공급과 수요의 격차가 더 벌어지는 가운데 수출량이 줄지 않을 때 발생할 압박을 보여준다.
우드맥킨지의 2025년 5월 가스 평가는 신규 공급 개발이 없을 경우 전국적인 부족이 2033년에 나타날 것으로 전망한다. 계약된 수출 물량을 포함한 수요는 2035년까지 하루 약 60억 입방피트 수준을 유지할 것으로 예상했다.
두 전망은 수요 경로, 수출 가정, 평가 시점이 서로 다르다. 야얀은 특정 수출 조건에서 더 가까운 시기에 발생할 공급 압박을 설명하는 반면, 우드맥킨지는 계약된 수출을 포함해 생산과 수요의 장기 균형을 살펴본다. 이처럼 전국 단위의 큰 그림 안에서도 자바의 지역적 공급 부족은 이미 현실이다.
우드맥킨지 아시아태평양 부회장 조슈아 응은 자원 상황을 다음과 같이 설명했다.
인도네시아는 기존 가스 수요를 충족할 자원이 충분하지만, 미래를 대비한 계획이 필요합니다.
투자는 늘지만 탐사는 제한적
인도네시아의 석유·가스 상류 부문 투자는 2021년 109억 달러에서 2025년 154억 달러로 늘었다. 야얀은 새로운 매장지를 찾고 평가하는 탐사에 투자되는 자금이 너무 적다고 지적한다. 2024년 탐사 투자액은 13억 달러로, 해당 기간에 제시된 상류 부문 전체 투자액의 10분의 1에도 미치지 못했다.
인도네시아석유협회의 2026년 업계 전망에는 더 이른 시점의 수치가 담겼다. 2025년 10월까지 상류 부문 투자는 연간 목표인 161억 달러에 못 미치는 112억 달러였다. 탐사 투자는 목표액 15억 달러의 약 3분의 1인 5억 달러에 그쳤다.
시추 활동도 대체 자원 발굴이 더디다는 점을 보여준다. 탐사정 수는 2023년 41개에서 2025년 35개로 줄었다. 2026년 계획된 39개 가운데 5월 말까지 완공된 것은 5개뿐이었다.
우드맥킨지 자료에 따르면 개발되지 않은 발견 매장지는 499곳이며, 중간 규모는 석유환산량 300만 배럴에 불과하다. 약 78%는 현행 가격과 규제 아래에서 경제성이 부족해 개발하기 어려운 것으로 평가된다. 기업이 개발에 나서려면 유정, 처리 시설, 운송 비용을 충당할 만큼 수익을 낼 수 있어야 한다.
석유협회는 유휴 유전을 생산에 투입하고, 과거에는 개발하기 어려웠던 암석층에 접근할 수 있는 시추 기술을 활용하며, 인허가를 간소화할 것을 제안한다. 인도네시아는 2028년까지 신규 작업 구역 75곳을 입찰에 부칠 계획이다. 탐사는 새로운 기회를 열어주며, 이미 발견된 유전·가스전은 생산량을 더 빨리 늘릴 수 있는 경로가 될 수 있다.
새 유전·가스전의 공급 효과는 시기별로 다르다
동칼리만탄 앞바다의 에니 노스 허브·사우스 허브 프로젝트는 2028~2029년 상당한 공급 확대를 가져오고, 2029년에는 생산 능력이 하루 20억 표준입방피트에 이를 것으로 예상된다. 이 생산 능력이 가동될 것으로 예상되는 시점보다 먼저 야얀이 전망한 부족량이 커진다는 점에서 사업 일정이 중요하다.
중부 자바와 동부 자바에는 별도의 개발 일정이 있다. 정부는 2027년부터 2035년까지 해당 지역의 공급량이 점진적으로 늘고, 생산 증가 폭은 2030~2031년에 가장 클 것으로 전망한다. 렝고는 2030년부터 하루 8,449만 표준입방피트를 공급하고, 부킷 판장은 2032~2033년에 최대 5,000만 표준입방피트를 공급할 수 있을 것으로 예상된다.
그 밖에 계획된 공급원으로는 ENC, TIS 블로라 2단계, 페르타미나 EP 에셋 4, 파우스 비루, 웨스트 시다유, MBF, MDK 등이 있다. 당국은 고객에게 공급하고 완공된 치레본–스마랑 송전 파이프라인 구간을 최대한 활용하기 위해 개발과 배분을 조율하고 있다.
주요 일정은 향후 2년이 여전히 어려운 이유를 보여준다.
- 2026년 10월 21일: 바흘릴 장관은 인접국과의 가스 수출 협정을 갱신하지 않는 방안을 검토 중이라고 밝혔다.
- 2026년 10월 24일: 싱가포르로 보내던 하루 3,100만 표준입방피트의 가스 전환이 시작됐다.
- 2026년 12월 31일: PGN이 밝힌 LNG 특별 요금 적용 기간이 끝난다.
- 2027~2028년: 야얀은 LNG 수출이 2026년 수준을 유지할 경우 전국 부족량이 하루 2억 표준입방피트와 3억3,000만 표준입방피트에 이를 것으로 전망한다.
- 2028~2029년: 에니 허브에서 상당한 공급이 시작될 것으로 예상된다.
- 2030~2033년: 렝고와 부킷 판장이 중부 자바와 동부 자바에 추가 공급을 할 것으로 전망된다.
풍부한 자원도 파이프라인과 실행 가능한 계약이 있어야 공급 가능
우드맥킨지는 아바디, 겅 노스, 탕쿨로, 라야란에 35조 입방피트 이상의 자원이 있다고 본다. 또 인도네시아 탐사 포럼의 추산을 인용해 북부·남부 수마트라 분지와 자바 북동부 분지에 앞으로 발견할 수 있는 자원이 석유환산량 300억 배럴을 넘는다고 밝혔다.
이 컨설팅사는 2030년 하루 120억 입방피트 생산이라는 인도네시아의 목표를 달성하려면 자원 개발에 500억 달러가 필요할 것으로 추산한다. 이는 계약된 수출을 포함해 우드맥킨지가 전망한 하루 수요량 약 60억 입방피트의 두 배다.
우드맥킨지는 합의된 계약 조건을 지키고, 각 프로젝트의 비용과 위험을 반영한 가스 가격을 책정하며, 계약 구매자가 공급 물량을 인수할 수 없을 때 개발사가 다른 곳에 판매할 수 있도록 할 것을 권고한다. 또한 구매자가 실제로 인수한 물량이 적더라도 계약한 물량의 대금을 지불하도록 하는 약정도 제안한다.
가스 운송 역시 핵심 과제다. 생산 섬과 자바를 잇는 연결망이 취약하다는 모셰의 경고는 싱가포르행 가스 전환이 당장 갖는 한계와 맞닿아 있다. 산업 고객에게 안정적으로 공급하려면 신규 매장량, 상업성이 있는 사업, 운송 인프라가 함께 마련돼야 한다.
신규 개발이 없다면 우드맥킨지는 더 비싼 LNG 수입이나 발전용 석탄 사용 증가에 의존하게 될 것으로 본다. 또한 가스를 필수 산업 원료로 지목한다. 역내 다른 지역에서는 호주 동부가 2030년대 초 연중 공급 부족을 겪을 가능성이 커지고 있으며, 싱가포르는 파이프라인 수입 감소와 최근의 세계 에너지 공급 차질 속에서 더 유연한 LNG 공급을 모색하고 있다.
싱가포르와의 에너지 관계에 더 큰 압박
미국 에너지정보청 자료를 인용한 통계에 따르면 인도네시아는 2024년 싱가포르에 천연가스 1,453억 입방피트를 공급했다. 파이프라인 공급 감소는 싱가포르가 대체 LNG 화물과 구매량을 조정할 수 있는 계약을 확보해야 할 필요성을 키운다.
자국 내 수요를 우선하는 자카르타의 기조는 전력에도 적용된다. 바흘릴 장관이 제시한 전력 수출 조건은 2035년까지 싱가포르에 3.4기가와트를 공급하려는 계획을 어렵게 했다. 그는 구매자가 인도네시아의 가격을 받아들이지 않는 한 조만간 수출이 이뤄질 가능성은 낮다고 말하면서, 국내 고객도 여전히 전력이 필요하다고 밝혔다.
가스 공급 결정은 피해가 큰 역내 연무 사태가 이어지는 가운데 나왔다. 누산타라 아틀라스 통계에 따르면 9월까지 불에 탄 면적은 190만 헥타르를 넘었다. 싱가포르는 산불과 연관된 기업을 상대로 법적 조치를 예고했고, 아세안은 긴급 연무 대응 회의를 소집했다.
긴장 속에서도 협력은 이어졌다. 양국 정부는 10월 27일 기업 기록과 금융 정보, 국경을 넘는 증거를 연결하기 위한 연무 공동 조사 태스크포스 구성에 합의했다. 인도네시아는 국내 발전의 안정성을 가스 전환의 이유로 들었으며, 양국은 환경 분쟁에도 대응하고 있다.
율리옷 탄중 에너지부 차관은 11월 9일 가스 가용량이 목표치 54만8,000억 영국열량단위의 약 94%인 51만3,000억 단위에 달했다고 밝혔다. 자바 공장들이 당장 확인해야 할 것은 12월 배정량과 가격이며, 그다음은 신규 유전·가스전과 운송망이 예정대로 가동되는지 여부다.
핵심 내용
- 인도네시아는 싱가포르행 가스 하루 3,100만 표준입방피트를 바탐·빈탄·수마트라의 발전 수요로 돌렸지만, 자바에는 당장 큰 도움이 되지 않는다.
- 중부 자바와 동부 자바는 2026년 7월 하루 1억416만 표준입방피트의 가스 부족을 기록했으며, 이는 수요의 약 14%에 해당한다.
- PGN의 산업용 가스 사용 한도는 11월 초 66%에서 12월 79%로 올라간다. 할당량 초과분에는 추가 요금이 부과될 수 있다.
- 야얀 사티악티는 LNG 수출이 2026년 수준을 유지할 경우 전국 부족량이 2027년 하루 2억 표준입방피트, 2028년 3억3,000만 표준입방피트에 이를 것으로 전망한다.
- 에니 허브는 2028~2029년 상당한 공급 확대를 가져올 것으로 예상되며, 자바에 대한 주요 추가 공급은 이후 일정에 따라 이뤄진다.
- 신규 생산, 투자 계약 조건, 운송망 연결이 모두 인도네시아의 가스 자원을 고객에게 공급할 수 있을지를 좌우한다.