2025년 말레이시아 부동산 시장의 양극화를 이끄는 요인은 무엇인가?
2025년 중반에 접어들면서 말레이시아 부동산 시장은 두 가지 속도로 움직이고 있다. 공식 자료에 따르면 거래량은 둔화했지만 가격은 견조한 흐름을 유지하고 있다. 국가부동산정보센터(Napic)는 2025년 상반기 거래 건수가 196,232건으로 전년 동기 대비 1.3 percent 감소했다고 밝혔다. 반면 거래 총액은 1.9 percent 증가한 약 RM107.7 billion을 기록했다. 전체 수치에는 지역별 큰 격차가 가려져 있다. 조호르와 페낭은 신규 산업 투자와 싱가포르 연계 수요에 힘입어 활기를 더하고 있지만, 쿠알라룸푸르는 미분양 고층 주택의 대규모 재고에 발목이 잡혀 있다.
목차
이런 격차는 부동산 유형별로도 뚜렷하다. 데이터센터 개발 붐과 제조·무역 허브로서의 역할에 힘입어 산업·물류 부동산이 가장 좋은 성과를 내고 있다. 수도권 오피스와 소매 부문은 공실률이 개선되고 고품질 신규 공간 공급이 예정되면서 안정세를 보이고 있다. 주거 시장은 양상이 더 복합적이다. 여러 주에서 단독·연립형 주택 수요는 꾸준하지만, 대도시 콘도미니엄은 판매 기간이 길어지고 있다.
시장 분석가들은 분양을 시작한 지 9개월 이상 지난 뒤에도 팔리지 않은 준공 주택을 ‘오버행(overhang)’이라고 부른다. 이런 재고는 개발업체의 자금을 묶어 신규 분양을 위축시키고 해당 하위 시장의 가격에 하방 압력을 가한다. Napic의 최근 집계에 따르면 준공 후 미분양 상태인 주거용 주택은 26,911채이며, 추정 가치는 RM16.44 billion이다. 아파트와 콘도미니엄이 전체의 약 58 percent를 차지한다. 2024년에는 전국 오버행 규모가 줄었지만, 2025년 초 일부 도시 지역에서 프로젝트 준공 물량이 매수세 둔화와 맞물리면서 재고가 다시 소폭 늘었다.
이런 부담에도 가격은 무너지지 않았다. 테라스 하우스와 세미디태치드 주택은 꾸준히 거래되고, 거래는 기존 주택 시장이 주도하고 있다. 개발업체들은 구매 여력에 맞춰 사업을 재조정하면서 신규 분양을 늦췄다. 이런 변화는 시장 둔화가 전반적이라기보다 부문별로 고르지 않게 나타나는 이유를 설명해 준다.
국경 간 수요와 산업 경기 호조로 급성장하는 조호르
조호르에서는 활기가 뚜렷하다. Napic 자료와 업계 추적 자료에 따르면 조호르는 상반기 신규 주거용 주택 분양을 주도했고, 공장과 물류단지, 개발용 토지에 대한 투자도 늘었다. 나이트 프랭크는 2025년 1분기 조호르의 주거용 부동산 거래액이 약 14 percent 증가했다고 밝혔다. 두 가지 정책이 향후 전망을 좌우하고 있다. 조호르-싱가포르 특별경제구역은 무역과 투자 흐름을 촉진할 것으로 기대되며, 조호르바루와 싱가포르 우드랜즈를 연결하는 국경 간 고속철도(RTS)는 2026년 개통을 목표로 하고 있다. 두 사업은 통근을 편리하게 하고, 둑길 말레이시아 쪽의 주택·오피스·산업 자산 매력을 높인다.
싱가포르발 수요 확산과 RTS 연결
싱가포르와 조호르의 가격 격차가 여전히 커 싱가포르 기반 매수자와 임차인은 더 나은 가치를 찾아 국경 너머를 살펴보는 경우가 많다. 교통 연결이 강화되면 이런 흐름은 더욱 탄력을 받는다. 싱가포르에서 일하는 조호르 주민에게 철도 연결은 현재 도로를 이용한 국경 통과보다 이동 시간을 예측하기 쉽고 통근 비용도 줄여 준다. 이에 따라 RTS 역 인근 주택의 잠재 매수층이 확대되고, 기존 교외 지역의 임대 수요가 강해지며, 국경을 넘나드는 인재가 필요한 기업들의 관심도 커질 수 있다.
산업용 부동산과 데이터센터 성장세
산업용 부동산이 조호르 성장의 기반이다. JLL의 2분기 조사에 따르면 조호르와 클랑밸리, 페낭에서 양질의 공장 공간에 대한 수요가 강하다. 말레이시아는 분기에 현대식 창고 공간을 2 million square feet 이상 추가했지만, 자동차·전자·제3자 물류 부문 입주 업체들이 신규 공급을 흡수하면서 공실률은 약 2 percent로 낮아졌다. 물류·산업 부문의 자산 가치는 전년 대비 약 4 percent 상승했다. 투자자들이 안정적인 수익을 내는 자산으로 계속 이동하고 있음을 보여주는 신호다.
데이터센터 사업은 수요에 또 다른 동력을 더하고 있다. 말레이시아의 가동 중인 데이터센터 용량은 현재 600 megawatts를 넘고, 건설 중인 용량은 1,300 megawatts 이상이며, 향후 공급 예정 물량은 3 gigawatts를 훌쩍 넘어선다. 나이트 프랭크는 2024년 데이터센터 관련 투자 약정액만 160 billion ringgit을 넘는 것으로 집계했다. 조호르의 부지는 토지 확보가 쉽고 싱가포르의 클라우드 수요와 가까우며 전력망 인프라도 개선되고 있어 유리하다. 이는 일자리 창출과 공급업체 생태계 확장으로 이어지고 인근 지역의 주택·서비스 수요를 꾸준히 뒷받침한다.
전자산업과 신규 교통 계획에 힘입어 안정세를 유지하는 페낭
페낭의 성장 경로는 조호르와 다르지만, 그만큼 주목할 만하다. 수십 년 전 자리 잡은 전기·전자 산업 집적지는 다국적 제조업체를 계속 끌어들이고 공급망을 확장하며 다양한 부동산 시장을 뒷받침하고 있다. 신규 산업단지가 조성되고 있으며, 페낭 실리콘 아일랜드 프로젝트와 LRT 무티아라선 등 오랫동안 계획돼 온 인프라 사업은 주요 교통축을 따라 추가 개발을 촉진할 것으로 예상된다. 오피스 수요는 견조했고 주거 시장도 안정적이었다. 고층 주택 거래량과 거래액이 다소 약세를 보였지만, 생활 인프라가 잘 갖춰진 지역의 단독·연립형 주택 수요가 이를 상쇄했다.
제조업 중심지가 주택 수요를 뒷받침
제조업 일자리는 중산층의 소득을 안정적으로 뒷받침하고, 이는 주택 매입과 임대 수요로 이어진다. 페낭섬은 가용 토지가 한정돼 있어 매수자들은 더 넓은 주택을 상대적으로 낮은 초기 비용에 살 수 있는 세베랑 페라이 등 본토 지역을 점점 더 찾고 있다. 개발업체들은 교통 거점과 소매시설, 학교를 이용하기 편리한 복합 용도 신도시를 내세우고 있다. 여러 시장 사이클을 거치며 회복력을 입증한 개발 방식이다.
대중형 콘도 시장은 식었지만 오피스와 소매 부문은 개선되는 쿠알라룸푸르
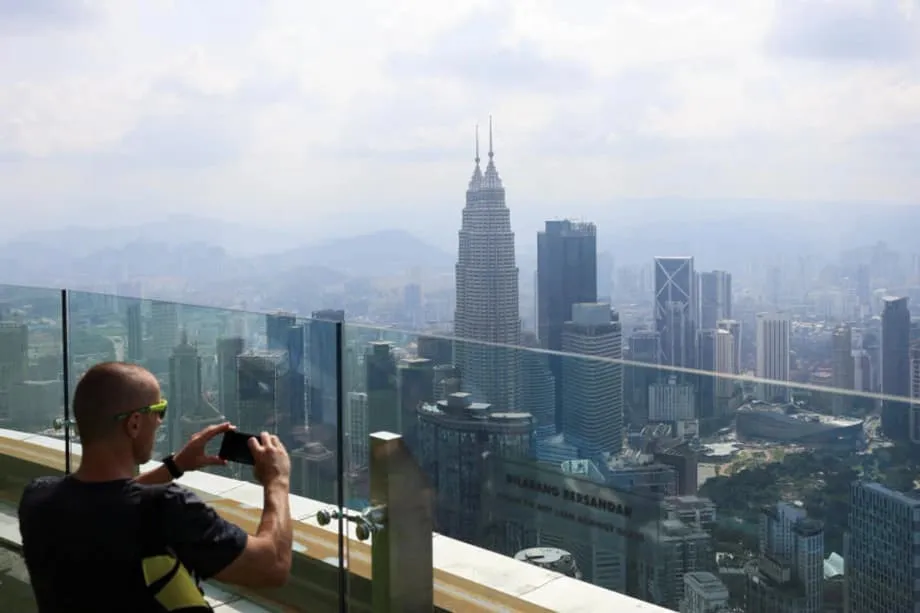
쿠알라룸푸르 시장은 상반된 모습을 보인다. 오피스 시장은 회복세를 보이고 소매 부문도 안정되고 있지만, 대중형 콘도미니엄 상당수는 여전히 매수자를 찾고 있다. JLL에 따르면 쿠알라룸푸르 오피스 공실률은 2024년 2분기 약 24 percent에서 1년 뒤 약 19 percent로 낮아졌다. 하위 시장 전반에서 230,000 square feet가 넘는 공간이 임대됐다. 최근 공급된 튠 라작 익스체인지의 렌드리스 캠퍼스는 고사양 오피스 공간 200,000 square feet를 제공했다. 더 캐피톨과 UOA 듀오 타워 같은 프로젝트가 속도를 내면서 2026년에는 공급이 더 늘어날 예정이다. 소매 공실률은 약 15.7 percent로 낮아졌고, 식음료·패션·체험형 매장이 임차 수요를 뒷받침했다. 랜드마크 쇼핑몰인 옴박 KLCC와 118 몰도 향후 12개월 안에 문을 열 예정이다.
고층 주택 과잉이 시장 활력 제약
주거 시장은 다른 양상이다. Napic 자료에 따르면 준공 후 미분양 재고에서 아파트와 콘도미니엄이 큰 비중을 차지하며, 분석가들은 쿠알라룸푸르가 전국에서 오버행 부담이 가장 큰 지역 중 하나라고 말한다. 나이트 프랭크는 1분기 도시 주택 가격이 전년 대비 약 3.2 percent 상승했지만 거래 건수는 거의 9 percent 감소했다고 밝혔다. 공급이 풍부한 상황에서 매수자들이 신중해지고 있음을 보여준다. 고소득층은 프라임 시장에서 계속 거래했고 신규 고급 주택 준공 물량은 수천 채에 달하는 낮은 수준까지 늘었지만, 일반적인 도심 콘도 수익률은 전국 평균을 밑도는 경향이 있다. 시장 조사에 따르면 쿠알라룸푸르의 총 임대수익률은 입지와 건물 연식에 따라 3 to 5 percent 수준이며, 편의시설이 많은 대형 고층 단지의 관리비는 수익을 깎을 수 있다.
가격과 대출, 주택 구매 여력
전국적으로 주택 가격은 완만하게 상승하고 있다. 주택가격지수는 2024년 전년 대비 약 1.4 percent 올랐다. 전 분기 대비로는 그해 4분기 대부분의 부문에서 가격이 하락한 뒤 2025년 초 안정됐다. 2024년 4분기 평균 거래 가격은 RM484,000에 근접했고, 2025년 중반 전국 평균은 약 RM490,000으로 약 0.7 percent 상승했다. 거래 건수 기준으로는 테라스 하우스가 여전히 가장 인기 있는 주택 유형이며, 고층 주택은 지역과 가격대별 편차가 가장 크다.
주택 구매 여력은 소득과 대출 비용, 가구의 수요에 맞는 공급에 달려 있다. 말레이시아 중앙은행은 2025년 상반기 기준금리를 3 percent 안팎으로 유지했으며, 주택담보대출 잔액은 완만한 속도로 계속 늘고 있다. 주택담보대출은 국내총생산의 절반에 조금 못 미치는 수준이며, 실업률이 3 percent 안팎을 유지하는 등 노동시장도 안정적이다. 가구의 5분의 4 이상이 자가 주택에 거주하고 민간 임대 시장 규모는 비교적 작다. 정부는 2025년 예산에서 대출 보증과 인지세 감면, 서민 주택 공급 등을 통해 생애 첫 주택 구매자를 지원한다. 올해 초 링깃화 강세와 4.5 to 5.5 percent로 예상되는 경제 성장률도 가계의 신뢰를 뒷받침한다.
정책 변화와 공급 선택
정책 방향은 시장 결과를 좌우한다. 말레이시아 세컨드 홈 비자는 2024년 세 단계 체계로 개편됐으며, 여러 주는 외국인 매수자에게 RM500,000에서 RM2 million에 이르는 최소 구매 가격 기준을 계속 적용하고 있다. 업계 단체들은 시장 상위 가격대의 미분양을 줄이면서 실수요 생애 첫 구매자의 접근성을 유지하도록 할당량과 보조금을 더 정밀하게 운용하라고 촉구해 왔다. 개발업체들은 신규 분양을 줄이고 가격 부담이 낮은 소형 단독·연립형 주택과 교통 연결이 좋은 도심 소형 주택에 무게를 두고 있다.
투자 판단과 임대수익률, 세금
투자자들은 가격 경쟁력과 수익을 저울질하고 있다. 일부 추정치에 따르면 전국 평균 총 임대수익률은 5 percent 안팎이며, 쿠알라룸푸르의 일반적인 수익률은 더 낮고 조호르의 일부 하위 시장은 더 높다. 세금 제도도 중요하다. 임대소득에는 개인별 세율이 적용되며 거주자는 최대 약 20 percent, 비거주자는 약 25 percent까지 세율이 높아진다. 주택 매입 후 몇 년 안에 매도하면 부동산 양도소득세가 부과된다. 연간 부동산 평가세와 지대는 국제적으로 비교해 낮은 편이지만, 대형 고층 주택의 관리비는 부담이 될 수 있다. 이런 비용에도 말레이시아의 부동산 자산 가치는 역내 다른 시장보다 낮다. 쿠알라룸푸르 도심 프라임 주택은 여전히 square foot당 약 240 United States dollars에 거래될 수 있어 싱가포르 가격의 일부에 불과하다.
가치와 위험이 교차하는 곳
임대수익을 노리는 임대인은 클랑밸리 외곽의 철도역이나 주요 도로 주변 타운하우스와 테라스 하우스, 또는 RTS 연결 지점과 산업지대에 가까운 조호르바루의 가족형 주택을 주로 살펴본다. 자본이득을 중시하는 투자자는 공장 확장과 인프라 계획이 맞물리는 페낭의 바얀레파스와 세베랑 페라이에 관심을 둘 수 있다. 기관 투자 자금은 안정적인 임대료와 상승하는 자산 가치, 탄탄한 입주 수요를 보여온 클랑밸리·조호르·페낭의 산업·물류 자산으로 계속 유입되고 있다. 주요 위험 요인으로는 공장 투자 결정을 늦출 수 있는 관세 불확실성, 데이터센터의 전력 비용과 공급 여건, 첨단 제조업을 뒷받침할 숙련 인력 확보가 꼽힌다.
2025년 하반기 주목할 점
시장의 현재 양극화가 좁혀질지 이어질지를 가늠할 여러 지표가 있다. 조호르-싱가포르 특별경제구역의 진전, RTS와 페낭 LRT의 자금 조달 및 규제 절차, 동해안철도(ECRL) 발주 결정은 신규 일자리와 주택 수요가 어느 곳에 집중될지에 영향을 미칠 것이다. 클랑밸리에서는 연말까지 공급될 4 million square feet가 넘는 창고 공간을 물류업체들이 얼마나 빠르게 흡수할지가 시험대에 오른다. 쿠알라룸푸르에서는 신규 빌딩이 문을 여는 가운데 오피스 임대가 이어져 공실률 하락세가 계속될지 지켜봐야 한다. 주거 시장에서는 노후 도심 콘도미니엄의 가격 조정 폭, 조호르와 셀랑고르 신규 신도시 분양의 계약 속도, 주택담보대출 승인 추이가 핵심 지표가 될 전망이다.
핵심 내용
- 2025년 상반기 전국 거래량은 1.3 percent 감소한 196,232건이었고, 거래 총액은 1.9 percent 증가한 약 RM107.7 billion을 기록했다.
- 조호르가 신규 주거용 주택 분양을 주도했으며, 2025년 1분기 거래액은 14 percent 증가했다. 조호르-싱가포르 특별경제구역과 RTS 연결이 주요 호재다.
- 전자제품 제조업과 신규 산업단지, LRT 무티아라선 등 예정된 교통 투자가 페낭 시장의 회복력을 뒷받침했다.
- 쿠알라룸푸르 오피스 공실률은 1년 전 약 24 percent에서 약 19 percent로 낮아졌고, 순흡수 면적이 늘고 고급 공간 공급도 예정돼 있다.
- 쿠알라룸푸르의 대중형 고층 주택 시장은 오버행 부담에 직면해 있다. 2025년 1분기 도시 주택 가격은 전년 대비 약 3.2 percent 상승했지만 거래량은 거의 9 percent 감소했다.
- Napic은 준공 후 미분양 주택 26,911채의 가치가 RM16.44 billion이라고 집계했으며, 아파트와 콘도미니엄이 가장 큰 비중을 차지했다.
- 개발업체들이 공급 계획을 재조정하면서 상반기 신규 주거용 주택 분양은 약 23,000채로 줄어 전년 동기의 절반에 가까운 수준을 기록했다.
- 기준금리는 3 percent 안팎이며 주택담보대출은 완만하게 늘고 있다. 정부 지원 제도는 생애 첫 주택 구매자를 계속 지원한다.
- 총 임대수익률은 입지와 자산 유형에 따라 약 3 to 5 percent다. 임대소득과 양도차익에 대한 세금은 순수익에 영향을 준다.
- 물류 공실률이 낮고 건설 중인 데이터센터 공급 계획이 대규모로 이어지는 가운데 산업용 부동산이 가장 좋은 성과를 내고 있다.