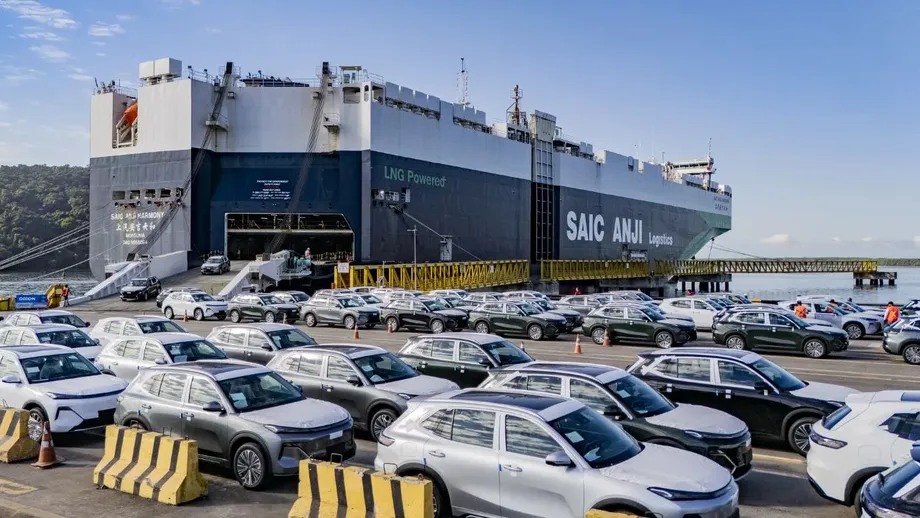
중국 자동차 시장 둔화 속 수출 증가세 가속
중국은 2026년 첫 9개월 동안 차량 863만 대를 수출해 전년 동기보다 52% 증가했다고 중국승용차협회(CPCA) 추이둥수 사무총장이 10월 23일 발표한 자료에서 밝혔다. 자동차 제조업체들이 국내 수요 감소에 직면한 가운데 해외 판매를 늘리면서 차량 수출액은 54% 증가한 1,498억 달러를 기록했다.
목차
9월 수출은 118만2,000대로 2025년 9월보다 55%, 8월보다 13% 늘었다. 수출액은 62% 증가한 208억 달러였다. 추 사무총장은 연간 수출이 1,200만 대에 이르고, 차량 수출액은 2,000억 달러, 신에너지차 수출액은 1,100억 달러를 넘어설 것으로 전망했다.
중국자동차유통협회(CADA) 승용차 부문이 10월 12일 발표한 협회의 9월 시장 분석은 수출을 이끈 주요 요인으로 높은 유가, 중국산 제품의 경쟁력 강화, 글로벌 사우스 시장의 지속적인 성장을 꼽았다. 글로벌 사우스는 대체로 라틴아메리카와 아시아, 아프리카의 주요 수출 대상국을 포함한 개발도상국을 가리킨다.
수출 급증은 자동차 제조업체의 사업 유지 방식도 바꾸고 있다. 공식 분석에 따르면 9월 제조업체 판매량 가운데 승용차 수출 비중은 36%로, 1년 전 19%에서 높아졌다. 해당 통계에서 제조업체가 판매한 차량 3대 중 1대 이상을 이제 해외 고객이 구매한다.
중국 내 승용차 소매 판매는 9월 28% 감소한 161만8,000대를 기록했다. 중국 내수 시장이 제공하기 어려워진 판매와 수익을 보충하기 위해 제조업체들이 해외 시장에 점점 더 눈을 돌리고 있다.
수출 통계에는 출처와 기준을 함께 봐야
추 사무총장이 집계한 1~9월 수출은 52% 증가한 863만 대다. 이와 별도로 중국자동차공업협회(CAAM)는 65.8% 늘어난 820만5,000대를 기록했다. 9월의 경우 추 사무총장 집계는 55% 증가한 118만2,000대였고, CAAM 집계는 61.4% 늘어난 105만3,000대였다.
승용차 통계도 서로 다른 집계 기준에 따른 것이다. 공식 승용차협회 분석에 따르면 9월 승용차 수출은 73.7% 증가한 91만7,000대로, 완성차와 완전분해조립(CKD) 키트를 포함한다. CKD 키트는 해외로 수출해 현지에서 조립하는 차량 부품이다. CAAM의 승용차 통계에서는 수출이 64% 증가한 약 91만9,000대였고, 1~9월 수출은 70% 이상 늘어난 710만 대를 넘어섰다.
각 협회는 업계의 서로 다른 범위를 집계하며, 승용차협회는 CKD 수출을 명시적으로 포함한다. 전체 수치의 차이를 완전히 조정한 자료는 공개되지 않았다. 각 수치를 집계 기관과 차량 종류에 맞춰 살펴보면 유용한 그림을 얻을 수 있다. 통계별 규모와 증가율은 다르지만 모두 수출이 강하게 성장했음을 보여준다.
주요 날짜를 보면 확장이 얼마나 빠르게 진행됐는지 알 수 있다.
- 2026년 1~8월: 공식 승용차협회 분석에서 전체 차량 수출은 51% 증가한 745만 대를 기록했다.
- 2026년 9월: 추 사무총장 집계에서 월간 수출은 118만2,000대에 이르렀고, CAAM은 월간 수출이 4개월 연속 100만 대를 넘었다고 밝혔다.
- 2026년 10월 12일: 승용차협회가 9월 시장 분석을 발표했다. 재정·세무 당국도 향후 수출 환급 축소를 발표했다.
- 2026년 10월 23일: 추 사무총장이 1~9월 수출 통계를 발표하고 연간 수출 1,200만 대를 전망했다.
- 2027년 4월 1일: 신에너지차 수출 부가가치세 환급 축소가 시행될 예정이다.
전기차와 하이브리드가 변화를 주도
신에너지차(NEV)는 전체 차량 수출보다 빠르게 성장하고 있다. 신에너지차에는 배터리로만 구동되는 차량과 전기를 충전해 사용할 수 있는 하이브리드가 포함된다. 외부 전원으로 충전할 수 없는 일반 하이브리드는 별도로 분류된다.
추 사무총장 집계에서 9월 신에너지차 수출은 61만2,000대로 전년 동월보다 104%, 8월보다 23% 증가했다. 1~9월 수출은 75% 늘어난 407만 대였다. CAAM 집계에서는 9월 수출이 160% 증가한 57만1,000대, 9개월 누계가 400만6,000대였다.
공식 승용차 통계는 달라지는 제품 구성을 더 자세히 보여준다. 제조업체들은 9월 신에너지 승용차 55만8,000대를 수출해 163.5% 증가했고, 1~9월에는 138.8% 늘어난 388만7,000대를 수출했다. 9월 승용차 수출에서 신에너지차가 차지한 비중은 60.8%로, 1년 전보다 21%포인트 높아졌다.
9월 신에너지차 수출 가운데 배터리 전기차 비중은 60.5%였다. 플러그인 하이브리드는 34.2%, 주행거리 연장형 차량은 5.3%를 차지했다. 주행거리 연장형 차량은 내연기관 엔진으로 전기를 생산하고 전기 모터로 바퀴를 구동한다.
중국 국내 브랜드의 9월 승용차 수출은 75% 증가한 81만2,000대였다. 합작 브랜드와 고급 브랜드의 수출은 62% 늘어난 10만5,000대였다. 상장 신에너지차 수출업체 가운데 BYD가 17만5,877대로 선두를 차지했고, 체리(Chery)가 8만5,990대, 지리(Geely)가 7만2,893대로 뒤를 이었다. 테슬라 중국 법인의 수출은 3만529대였다.
수출 차량과 매출은 늘지만 수익성은 빠듯
1~9월 차량 수출액은 물량보다 약간 빠르게 증가했다. 수출액은 54%, 수출 대수는 52% 늘었다. 1,498억 달러를 863만 대로 나누면 차량 한 대당 평균 수출액은 약 1만7,358달러다. 발표된 증가율을 기준으로 계산하면 평균 수출액은 전년 동기보다 약 1.3% 상승했다.
9월에는 차이가 더 컸다. 수출액은 62%, 물량은 55% 증가해 차량당 평균 수출액이 약 4.5% 오른 것으로 나타났다. 신에너지차와 고가 차량의 비중이 커지는 등 차종 구성 변화가 수출액을 끌어올렸다.
부품 공급업체도 혜택을 봤다. 자동차 부품 수출액은 1~9월 796억 달러로 10% 증가했다. 9월 부품 수출은 97억7,000만 달러로 전년 동월보다 24%, 8월보다 7% 늘었다. 이는 7월과 8월의 감소세에 뒤이은 반등이다.
그럼에도 중국 제조업체의 이익률은 낮은 수준에 머물러 있다. 공식 분석에 따르면 자동차 산업의 1~8월 매출은 7조62억 위안, 이익은 2,534억 위안으로 16% 감소했다. 영업이익률은 3.6%로 2025년 4.1%, 2024년 4.3%보다 낮았다. 영업이익률 3.6%는 매출 100위안당 영업이익이 약 3.6위안이라는 뜻이다.
국내 수요 부진으로 가격 결정력이 약해진 상황에서 원자재와 전자 부품 비용 상승이 제조업체를 압박하고 있다. 수출 매출은 빠르게 늘고 있지만 기업들이 추가 비용을 감당할 여지는 여전히 제한적이다.
해외 성장으로 내수 부진 완충
CAAM에 따르면 9월 전체 차량 판매는 전년 동월보다 8.4% 감소한 295만6,000대, 생산은 8.7% 줄어든 299만 대였다. 1~9월 판매는 2,327만1,000대, 생산은 2,324만6,000대로 모두 4.5% 감소했다.
CAAM의 천스화 부사무총장은 내수 판매가 여전히 부진하다며 앞으로 몇 달간 침체가 이어질 것으로 내다봤다. 범위가 더 좁은 승용차협회의 소매 판매 통계에서는 감소 폭이 더 컸다. 1~9월 판매는 21.7% 줄어든 1,333만4,000대였다.
공식 분석은 9월 부진의 원인으로 몇 가지 구체적인 압박 요인을 꼽았다. 보조금 지급 시한에 따른 구매가 2025년 9월에 몰려 비교 기준이 높아졌다. 2026년 9월에는 중추절 연휴로 월말 판매 활동이 줄었다. 휘발유 가격 상승도 내연기관 차량 구매를 위축시켰다.
신에너지차는 국내 승용차 소매 판매가 감소했는데도 시장 점유율을 높였다. 9월 신에너지차 소매 판매는 16.7% 감소한 108만4,000대였고, 일반 내연기관 승용차 판매는 43% 줄어든 53만 대였다. 이에 따라 신에너지차의 승용차 소매 판매 비중은 67%로, 전년 동월보다 9.1%포인트 상승했다.
수출은 이러한 위축을 완충하고 있다. 승용차 제조업체의 9월 도매 판매는 8.9% 감소해 소매 판매 감소율 28%보다 훨씬 낮았다. 도매 판매는 해외 고객을 포함해 제조업체가 딜러 등 구매자에게 판매한 물량을 집계하고, 소매 판매는 소비자의 구매를 집계한다.
브라질과 아시아 시장으로 고객층 다변화
공식 분석에 따르면 러시아는 1~8월 중국의 최대 차량 수출 대상국으로 63만8,224대를 수입했다. 브라질은 48만403대로 뒤를 이었고, 영국 36만5,672대, 호주 32만6,938대, 벨기에 32만2,562대, 멕시코 32만844대 순이었다.
같은 8개월 동안 브라질은 신에너지차 수출 대상국 1위로 33만7,104대를 수입했다. 전년 동기보다 20만7,158대 증가한 규모다. 벨기에는 30만7,357대, 영국은 27만90대, 호주는 23만7,140대, 필리핀은 18만8,170대, 태국은 17만5,741대를 수입했다.
이들 수출 대상국은 수요가 얼마나 폭넓은지를 보여준다. 개발도상국 시장이 상당한 성장세를 뒷받침하는 한편, 유럽 국가들과 호주도 주요 고객으로 남아 있다. 공식 분석에 따르면 1~8월 전 세계 차량 판매 증가율은 2%에 그쳤지만 인도는 20%, 태국은 16%, 베트남은 28% 성장했다.
제조업체들은 완성차를 판매하는 동시에 조립 네트워크도 구축하고 있다. 공식 분석에서 CKD 수출 비중은 창청자동차(Great Wall Motor)가 41.9%, 상하이자동차-GM-우링(SAIC-GM-Wuling)이 42.1%, 립모터(Leapmotor)가 34.6%였다. 해외에서 조립할 키트를 수출하면 해외 고객에게 제품을 공급할 경로가 하나 더 생긴다.
수출 급증에 해운업계도 수혜
자동차와 트럭 운송에 특화된 선박에 대한 수요가 늘면서 해운업체들도 호조를 보이고 있다. 중국에서 유럽과 라틴아메리카로 가는 항로가 길어지면서 선박이 더 오랫동안 항해하게 된다. 특히 수에즈 운하 대신 희망봉을 돌아 운항할 경우 선박 운항일이 늘어난다.
9월 해운시장 평가에 따르면 자동차 6,500대를 실을 수 있는 규모의 선박 용선료는 하루 약 9만5,000달러였다. 중국 일부 선사는 수에즈 운하 통항을 재개했지만, 주요 유럽·일본 선사들은 더 긴 희망봉 항로를 계속 선호했다.
수출업체들은 컨테이너도 이용하고 있다. 특수 랙을 사용하면 차량 크기에 따라 길이 40피트의 표준 컨테이너 한 대에 승용차 2~4대를 실을 수 있다. 중국원양해운(COSCO)은 2026년 중국에서 유럽으로 차량 총 1만3,052대를 운송하는 컨테이너 선적 3건을 주선했다.
선주들은 1~9월 자동차 운반선 82척을 새로 발주했다. 2025년 한 해 동안 발주된 9척, 지난 10년간 연평균 35척과 비교하면 크게 늘어난 수치다. 발주된 선박의 톤수 기준 약 64%는 2028년 이후 인도될 예정이다. 현재 수출업체들은 선박 부족을 겪고 있지만, 이후에는 훨씬 많은 선박이 운항을 시작할 전망이다.
세제 변경과 무역 제한이 다음 국면 좌우
중국 재정부와 국가세무총국은 10월 12일 신에너지차 수출 부가가치세(VAT) 환급률을 2027년 4월 1일부터 13%에서 9%로 낮춘다고 발표했다. 부가가치세는 상품과 서비스에 부과되는 세금이며, 수출 환급은 해외 판매 상품에 부과된 세금 일부를 돌려주는 제도다. 환급액이 줄면 수출 가격과 이익률을 좌우하는 재무 계산도 달라진다.
이번 발표로 제조업체들은 계약과 가격, 공급 체계를 조정할 수 있는 기간을 6개월 넘게 확보했다. 이미 이익률이 낮은 기업일수록 강력한 브랜드와 비용 관리, 해외 고객과 가까운 곳에서의 생산이 더 중요해진다.
유럽과의 무역 협상도 불확실성을 더하고 있다. 유럽연합(EU) 통상 담당 집행위원 마로시 셰프초비치는 양측이 10월 잠정 합의에 이르렀다고 밝혔다. 연간 35만 대 상한을 둔다는 내용은 같지만 적용 범위에 대한 설명은 다르다. 한 설명은 전기차 또는 하이브리드차를 대상으로 하고, 다른 설명은 일반 차량과 플러그인 하이브리드를 명시하면서 배터리 전기차에는 별도 관세가 계속 적용된다고 밝혔다.
시행 절차를 거쳐 이 제안이 2026년 12월 시작될 수 있다. 한 설명에 따르면 4년간 연간 할당량이 6%씩 늘어난다. 최종 적용 범위와 시행일은 아직 확정되지 않았다. 공식 승용차협회 분석은 이미 EU 시장의 압박으로 수출 증가세가 둔화할 것으로 내다봤다.
중신 CLSA의 샤오펑 홍콩·중국 산업 담당 리서치 책임자는 제조업체들이 직면한 정치적 한계를 이렇게 설명했다.
BYD나 다른 OEM(제조업체)들이 외국 정부의 관세나 반발에 부딪히지 않고 지나치게 많은 차량을 수출할 수 있다고 기대해서는 안 된다,
BYD의 스텔라 리 부회장은 지정학적 상황을 회사의 해외 확장에서 가장 큰 과제로 꼽았다. 그는 태국과 인도네시아, 브라질, 헝가리의 생산 계획을 설명했다. 해외에서 생산하면 중국발 수출에만 의존하지 않고 현지 공장에서 고객에게 제품을 공급할 수 있다.
연말 수출 전망을 달성하려면
추 사무총장의 연간 차량 수출 전망치 1,200만 대를 달성하려면 10~12월에 337만 대를 더 수출해야 한다. 월평균으로는 약 112만3,000대로, 9월의 118만2,000대보다 약간 낮다. CAAM은 수출이 1,000만 대를 넘어설 것으로 예상하며, 앨릭스파트너스 등 일부 분석기관도 약 1,000만 대를 전망했다.
수출액 전망도 최근의 상승세가 이어져야 달성할 수 있다. 9개월 동안 1,498억 달러를 기록한 뒤 연간 2,000억 달러에 도달하려면 4분기에 502억 달러를 벌어야 한다. 월평균으로는 약 167억 달러다. 9월 수출액은 208억 달러였다.
중국 제조업체들은 강한 수출 증가세 속에 4분기를 맞지만, 내수 부진과 해운 비용, 무역 제한이 의사결정에 영향을 미치고 있다. 해외 판매 증가는 공장과 부품 공급업체를 뒷받침하고 있다. 이제 제조업체들은 중국에서 얼마나 수출할지, 해외에서 얼마나 조립할지, 세제 지원이 바뀌는 상황에서 이익률을 어떻게 지킬지를 결정해야 한다.
핵심 내용
- 추둥수는 2026년 1~9월 차량 수출이 52% 증가한 863만 대, 수출액이 1,498억 달러라고 밝혔다.
- CAAM은 별도 업계 통계에서 수출이 65.8% 증가한 820만5,000대를 기록했다고 집계했다.
- 공식 승용차협회 분석에서 신에너지차는 9월 승용차 수출의 60.8%를 차지했다.
- 9월 국내 승용차 소매 판매는 28% 감소해 제조업체의 해외 고객 의존도가 커졌다.
- 추 사무총장은 2026년 수출을 1,200만 대로 전망했고, CAAM은 1,000만 대 초과를 예상했다.
- 신에너지차 수출 부가가치세 환급률은 2027년 4월 1일 13%에서 9%로 낮아질 예정이다.