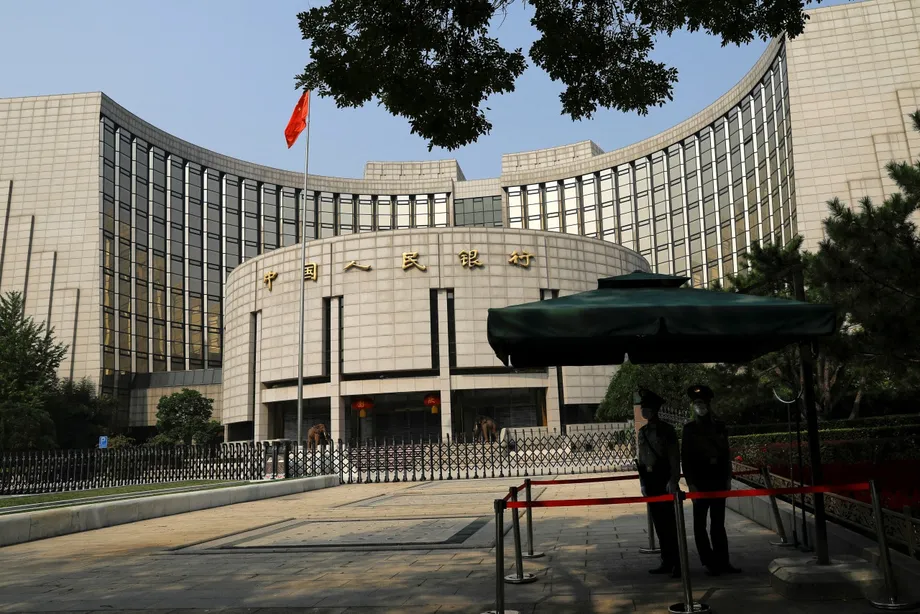
은행 지급준비금 상향, 위안화 강세에 제동
중국 중앙은행은 11월 3일 금융기관의 외화예금 지급준비율을 2026년 11월 15일부터 기존 4%에서 6%로 인상한다고 발표했다. 9월 말 기준 외화예금 1조2,000억 달러에 적용하면 중앙은행에 추가로 묶이는 자금은 약 240억 달러에 달한다.
목차
중국인민은행(PBOC)은 이번 조치가 외환 유동성 관리를 강화하기 위한 것이라고 밝혔다. 위안화는 수출 호조와 기업들의 외화 수익 위안화 환전으로 뒷받침되며 2022년 이후 달러 대비 최고 수준까지 상승한 바 있다.
새 지급준비율이 시행되기 전부터 시장은 반응했다. 발표 후 역내 위안화는 달러당 6.6728위안까지 0.37% 하락해 10월 23일 이후 최저 수준을 기록했다. 역외 위안화도 하락하며 거의 3주간 이어진 상승세가 꺾였다.
11월 인상은 2021년 12월 이후 처음이다. 정책당국이 약세 통화의 압력을 완화하려 했던 2022년과 2023년의 연속적인 인하 조치 일부를 되돌리는 것이다. 이번에는 위안화 상승 속도가 당면한 우려다.
인상 조치가 은행에 미치는 영향
외화예금 지급준비율은 금융기관에 예치된 외화 가운데 얼마를 중국인민은행에 보관해야 하는지를 정한다. 비율이 높아지면 은행이 대출이나 투자, 국내 시장 매도에 사용할 수 있는 외화가 줄어든다.
규정 적용 대상 예금 100달러당 은행은 이제 4달러가 아니라 6달러를 지급준비금으로 보유해야 한다. 2%포인트 인상으로, 따로 보관해야 하는 몫이 50% 늘어나는 셈이다.
9월 외화예금 잔액 1조2,000억 달러에 적용하면 지급준비금은 4% 기준 약 480억 달러, 6% 기준 약 720억 달러다. 차액은 240억 달러로, 시장에서 회수될 유동성에 대한 추정치인 200억~250억 달러 범위에 들어간다. 최종 금액은 새 요건이 적용되는 예금 잔액에 따라 달라진다.
민성은행 연구원의 왕징원 거시경제 분석가는 지급준비율 인상이 외화 유동성을 회수하고 외화 대출 확대를 억제할 수 있다고 설명했다. 베이징 롱허 인베스트먼트의 자오칭밍 수석 이코노미스트는 더 많은 자금을 따로 보관하면 외환 수급 균형에 도움이 될 것이라고 말했다.
해당 외화의 상당 부분은 달러다. 국내 은행 시스템에서 사용 가능한 달러가 줄면 위안화 대비 달러 가치가 상대적으로 높아져 위안화 추가 절상 압력이 완화될 수 있다.
발표 전 빠르게 이어진 상승세
역내 위안화는 10월 14일부터 14거래일 연속 강세를 보였다. 11월 2일에는 달러당 6.6458위안으로 거래를 마쳤고, 역외 위안화는 장중 6.6425위안까지 올랐다. 두 환율 모두 주목받는 기준선인 6.65위안을 밑돌았다.
이 환율 표기에서는 숫자가 낮을수록 위안화가 강하다는 뜻이다. 달러 1달러를 사는 데 필요한 위안화가 줄어들기 때문이다. 따라서 6.64위안 안팎에서 6.67위안으로 움직이면 중국 통화가 약세를 보인 것이다.
한 계산에 따르면 연초 이후 역내 위안화 상승률은 4.91%였고, 다른 계산에서는 5%를 웃돌았다. 역외 위안화 상승률은 4.5% 이상으로 집계됐다. 10월 말 역내와 역외 환율은 각각 6.6557위안과 6.6525위안으로, 4개월 연속 상승한 뒤였다.
지급준비율 발표 후 역외 위안화는 달러당 약 6.6664위안까지 내려 0.3%가량 하락했다. 이후 역내 환율은 6.6728위안까지 밀렸다. 역내 환율은 중국 본토에서의 거래를 반영하고, 역외 환율은 본토 밖의 거래를 반영한다. 거래 여건과 투자자 수요는 두 시장에서 다를 수 있다.
수출업체들이 위안화 강세를 이끈 배경
수출 호조와 대규모 무역흑자로 시장에 외화가 많이 유입됐다. 중국 수출업체가 달러를 받아 국내 비용을 충당하기 위해 위안화로 환전하면 시장에 달러 공급이 늘고 위안화 수요가 커진다.
중국 인민대의 왕진빈 경제학자는 통화 강세의 주된 배경으로 탄탄한 수출과 외환 매입을 웃도는 지속적인 외환 결제를 꼽았다. 쉽게 말해 기업들이 반대 방향으로 사들이는 외화보다 더 많은 외화를 위안화로 바꿔 왔다는 것이다.
환율 전망도 이런 움직임을 강화할 수 있다. 위안화가 계속 오를 것으로 예상하는 기업은 같은 달러로 나중에는 위안화를 더 적게 살 수 있다고 우려해 달러를 서둘러 환전할 수 있다. 많은 기업이 동시에 움직이면 위안화 상승 속도가 빨라질 수 있다.
MUFG(중국)의 마르코 선 수석 금융시장 분석가는 중앙은행의 대응과 그 의도된 효과를 다음과 같이 설명했다.
중국인민은행은 시장 주도로 나타난 위안화의 강한 절상에 대응하고 있다.”
“은행 시스템에서 사용 가능한 달러 유동성의 일부를 흡수해 위안화 절상 동력을 약화하고, 시장에 과도한 일방향 기대가 형성되는 것을 막으려는 것이다.
달러를 넘어선 위안화 상승
10월 30일로 끝난 주간의 중국 외환거래센터 자료에 따르면 위안화는 더 넓은 통화 바스켓 대비로도 강세를 보였다. CFETS 위안화 지수는 103.77로 올라 한 주 동안 0.36포인트 상승했으며, 2022년 7월 이후 최고치를 기록했다.
국제결제은행(BIS) 통화 바스켓을 기준으로 한 위안화 지수는 0.55포인트 오른 111.57로 사상 최고치를 나타냈다. 국제통화기금(IMF)의 특별인출권(SDR) 바스켓을 기준으로 한 지수는 0.29포인트 상승한 98.85였다.
이들 지수는 위안화를 달러 하나가 아니라 여러 통화로 구성된 바스켓과 비교한다. 지수가 동시에 상승했다는 것은 최근 위안화 강세가 여러 통화와의 비교에서도 나타났다는 뜻이며, 여러 국가의 고객과 거래하는 기업에는 중요한 대목이다.
위안화는 10월 26~30일 달러 대비 약 0.77% 상승했다. 일일 기준환율도 10월 중 강세를 보여 9월 말 6.7351위안에서 10월 30일 6.7138위안으로 올랐다.
일일 기준환율도 추가 신호 보내
중국인민은행은 11월 3일 위안화 기준환율을 달러당 6.7150위안으로 고시했다. 전날 기준환율보다 위안화 가치가 소폭 낮아진 것이다. 이 일일 기준환율은 역내 통화 거래를 관리할 때 사용하는 공식 기준이다.
기준환율은 시장 모델이 예상한 것보다 위안화에 약한 방향으로 661핍 낮게 고시됐다. 여기서 1핍은 달러당 0.0001위안으로, 차이는 0.0661위안이다. 위안화 약세 방향으로 나타난 이런 괴리는 9월 10일 이후 가장 컸다.
올해 중앙은행은 공식 지침을 점진적으로 위안화 강세 방향으로 조정하면서도 시장 예상보다 약한 수준으로 기준환율을 고시해 왔다. 지급준비율 인상과 함께 보면, 이는 절상 속도를 늦추려는 노력으로 해석된다.
궈타이쥔안 홍콩의 저우하오 수석 이코노미스트는 지급준비율 변경이 급격한 상승에 대응하는 맞춤형 조치라고 설명했다. 11월 15일이 다가오면서 향후 일일 기준환율은 중앙은행이 위안화를 어떻게 관리하는지 정기적으로 보여주는 지표가 될 것이다.
정책이 여기까지 온 과정
중국인민은행은 지급준비율 조정 수단을 양방향으로 활용해 왔다. 비율을 올리면 은행 시스템에서 외화를 회수하고, 낮추면 자금을 풀어준다. 이번 결정에 앞서 2021년 이후 여러 차례 조정이 있었고, 10월에는 통화정책 관련 발표도 이어졌다.
- 2021년 12월 15일: 앞서 같은 해 한 차례 인상한 데 이어 외화예금 지급준비율을 7%에서 9%로 인상했다.
- 2022~2023년: 세 차례 인하로 지급준비율이 9%에서 4%로 낮아졌다.
- 2023년 9월 15일: 가장 최근 인하로 지급준비율이 6%에서 4%로 낮아졌다.
- 2026년 10월 8일: 중국인민은행은 위안화 환율에 관한 정책 입장을 발표하고 목표 환율 수준을 설정하지 않는다고 밝혔다.
- 2026년 10월 19일: 판궁성 총재가 금융가포럼 연례회의에서 환율 체계에 관해 발언했다.
- 2026년 11월 3일: 중국인민은행은 지급준비율을 6%로 인상한다고 발표했다.
- 2026년 11월 15일: 인상된 지급준비율이 시행된다.
새 지급준비율 6%는 2023년 9월 이전 수준을 회복한 것이다. 2021년 12월 기록한 9%보다는 여전히 3%포인트 낮다.
관리변동환율제 아래의 변동 여지
판궁성 총재는 10월 19일 중국이 시장의 수급을 바탕으로 하고 통화 바스켓을 참고하는 관리변동환율제를 운영한다고 밝혔다. 이 체계에서 위안화는 오르내릴 수 있으며, 중앙은행은 급격한 움직임에 대응할 수단을 갖고 있다.
판 총재는 중국인민은행이 2017년 이후 상시적인 외환시장 개입을 중단했다고 말했다. 또 특정 상황에서는 금융안정 수단을, 극단적인 상황에서는 직접 개입을 활용해 쏠림 현상과 자기강화적 기대에 대응할 수 있다고 설명했다.
중국인민은행은 10월 8일 정책 입장에서 목표 환율을 설정하거나 위안화의 장기 추세에 개입하지 않는다고 밝혔다. 급격한 단기 변동과 거래로 통화가 지나치게 빠르게 과도한 수준까지 움직이는 파괴적인 오버슈팅도 우려 대상이라고 설명했다.
쩌우란 부총재는 11월 3일 홍콩 금융 포럼에서 시장 가격 형성의 역할을 재차 강조했다. 그의 발언과 함께 나온 이번 조치는 위안화의 새로운 목표를 제시하는 대신 은행 내부의 외화 공급을 바꾸려는 것이다.
240억 달러 조치의 영향이 제한적일 수 있는 이유
ANZ의 자오펑 싱 중국 담당 수석 전략가는 지급준비율 인상이 상징적 의미가 더 클 가능성이 높다고 말했다. 그는 기업들의 외화 위안화 환전이 늘면서 외화 공급이 과잉됐으며, 이번 인상만으로는 그 불균형을 해소하기 어렵다고 주장했다.
외환시장은 지급준비금 조정 규모보다 훨씬 크다. 판 총재는 위안화 외환 거래가 하루 8,000억 달러를 넘고, 그중 약 80%가 역외에서 이뤄진다고 밝혔다. 이 수치로 보면 240억 달러는 하루 거래대금의 3%에도 못 미친다. 지급준비금과 거래대금은 서로 다른 개념이다. 전자는 별도로 보관하는 자금이고 후자는 일정 기간의 거래 규모를 집계한 수치다.
다른 요인도 환율에 영향을 줄 수 있다. 중국과 미국의 10년 만기 국채 수익률 격차는 360bp를 웃돈 뒤 약 330bp, 즉 3.3%포인트 수준이었다. 미국 금리가 높으면 달러 자산의 매력이 커질 수 있지만, 수출 대금은 위안화 수요를 뒷받침한다.
달러를 보유한 수출업체는 위안화가 강해지면 달러 수익을 환전해 받는 위안화가 줄어든다. 달러로 대금을 지급하는 수입업체에는 반대 효과가 나타난다. 은행들은 11월 15일부터 외화예금의 더 큰 비중을 중국인민은행에 보관할 준비를 해야 한다. 다음 구체적인 단계는 제도 시행이며, 이번 발표에는 추가 지급준비율 조정 일정이 제시되지 않았다.
핵심 내용
- 중국인민은행은 2026년 11월 15일부터 외화예금 지급준비율을 4%에서 6%로 인상한다.
- 9월 외화예금 잔액 1조2,000억 달러를 기준으로 하면 추가로 묶이는 자금은 약 240억 달러다.
- 발표 후 역내 위안화는 달러당 6.6728위안까지 0.37% 하락했다.
- 이번 조치는 수출 호조와 기업들의 외화 수익 환전에 힘입은 위안화의 지속적인 상승세에 뒤이어 나왔다.
- 이번 인상은 2021년 12월 이후 처음이며, 2023년 9월 단행한 인하를 되돌리는 조치다.
- 중앙은행은 목표 환율을 설정하지 않는다고 밝히면서도 급격한 통화 변동에 대응할 수단을 보유하고 있다.