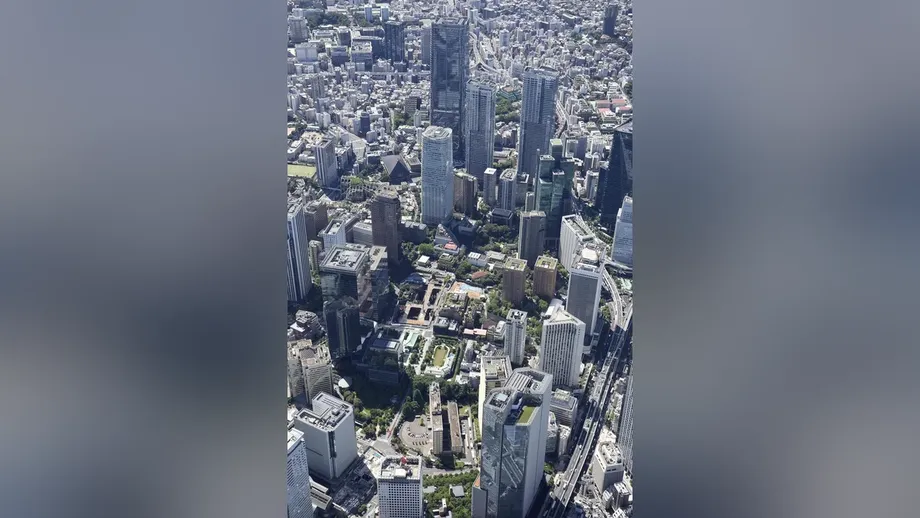
기록적인 가격과 둔화하는 시장
도쿄 수도권의 신규 분양 아파트 평균 가격은 2026년 4~9월 1억1494만 엔으로, 1년 전보다 21.1% 올랐다. 매수자들이 계약을 결정하는 데 더 오래 걸리고 미분양 물량이 늘어나는 가운데서도 가격 상승세가 이어졌다. 도쿄 23구의 평균 가격은 34.7% 오른 1억7925만 엔을 기록했다.
목차
부동산경제연구소는 10월 20일 이 수치를 발표했다. 수도권 평균 가격이 회계연도 상반기에 1억 엔을 넘어선 것은 통계가 시작된 1973년 이후 처음이다. 조사 대상은 도쿄와 인근 가나가와·사이타마·지바현이다.
개발업체들은 6개월 동안 수도권 전역에서 아파트 8601가구를 분양해 1년 전보다 6% 줄었다. 이는 2024회계연도에 이어 30년 만에 두 번째로 적은 회계연도 상반기 분양 물량이다. 한편 9월 말 기준 분양 중인 미계약 가구는 6775가구로 1년 전보다 896가구 늘었다.
9월에는 둔화세가 한층 뚜렷해졌다. 그달 신규 분양 가구 중 계약이 이뤄진 비율은 50.4%에 그쳤고, 분양 물량은 1년 전보다 40.1% 감소했다. 지역 평균 가격도 하락했지만, 높은 건설비와 개발 부지 부족이 계속 가격 상승 압력으로 작용했다.
30대 예비 매수자는 가구들이 직면한 선택지를 설명했다. 도쿄 분쿄구에서 집을 사려 했지만, 예산을 넘어서는 2억 엔 안팎의 매물만 찾을 수 있었다. 결국 도쿄 23구 안의 다른 지역에서 집을 샀다.
그의 경험은 현실적인 부담을 보여준다. 매수자는 동네를 바꾸거나 예산을 다시 따져볼 수 있지만, 개발업체는 판매가 어려워지는 와중에도 높은 비용을 감당해야 한다.
가격이 오른 곳과 내린 곳
도쿄 23구의 회계연도 상반기 아파트 평균 가격은 4년 연속 최고치를 경신했다. 평균 1억7925만 엔은 도쿄 23구 외 지역의 평균 7978만 엔보다 두 배 이상 높았다. 도쿄 23구 외 지역의 가격은 1년 전보다 15.9% 올랐다.
23구 다음으로 상승률이 높았던 곳은 지바현이다. 평균 가격은 24.1% 오른 7376만 엔으로, 후나바시 주변의 대규모 아파트 개발이 상승에 기여했다. 도쿄 주오구의 대형 타워형 아파트 사업도 도쿄 평균 가격을 끌어올리는 데 일조했다.
가나가와현과 사이타마현은 반대 흐름을 보였다. 가나가와현의 평균 가격은 1.6% 내린 7716만 엔, 사이타마현은 2.1% 하락한 6457만 엔이었다. 하락에도 불구하고 두 지역은 도쿄 중심부의 높은 가격을 감당하지 못하는 가구에 여전히 비싼 선택지였다.
아파트 한 가구당 도쿄 23구와 사이타마현의 가격 차이는 1억1468만 엔이었다. 각각의 평균 가격인 1억7925만 엔과 6457만 엔을 바탕으로 계산한 수치다. 지역에 따라 구매 비용의 규모가 크게 달라지지만, 각 지역에서 분양된 주택의 특성 차이도 이 수치에 반영돼 있다.
분양 주택의 구성도 중요한 이유
부동산경제연구소 통계는 신규 분양 아파트를 대상으로 한다. 평균 가격은 개별 주택의 가격이 오르거나, 개발업체가 고가 주택의 분양 비중을 늘리거나, 두 변화가 함께 나타날 때 상승할 수 있다.
대형 개발사업이 잇따라 분양되면서 4~9월 평균 가격이 올랐고, 신규 공급 물량은 제한적인 수준에 머물렀다. 적합한 부지가 줄어들자 개발업체들은 고가 사업도 수요를 찾을 수 있는 교통 편리 지역에 집중하고 있다.
9월에는 분양 주택의 구성에 따라 평균 가격이 얼마나 빠르게 변할 수 있는지 드러났다. 수도권 평균 가격은 1년 전보다 4.1% 하락한 9552만 엔으로, 2개월 연속 하락했고 2개월 연속 1억 엔을 밑돌았다. 개발업체들이 토지를 확보하는 데 어려움을 겪고 인기 지역의 공급이 줄면서 고가 주택의 분양이 감소했다.
도쿄 23구의 9월 평균 가격은 1.3% 올라 1억3940만 엔을 기록했다. 수도권 전체의 ㎡당 평균 가격은 0.5% 하락한 145만8000엔으로, 아파트 한 가구당 가격 하락률 4.1%보다 낮았다. 평균 전용면적은 65.50㎡였다.
이 두 지표는 시장 상황을 이해하는 데 도움이 된다. 총구매 가격은 주택 면적과 ㎡당 가격 모두에 영향을 받는다. 신규 주택의 규모와 위치가 달라지면 월별 평균 가격도 움직일 수 있다.
건설비 상승, 개발업체 부담 이어져
전국 건설자재 가격지수는 9월 153.4로, 5년 전보다 약 34% 높아졌다. 이 지수는 완공 주택 가격이 아니라 자재 가격의 변동을 추적한다.
인력 부족으로 인건비도 올랐다. 개발업체들은 이런 비용에 더해 토지 확보 비용도 부담해야 하는데, 도쿄의 고밀도 중심 지역에서는 특히 어려운 과제다.
이런 비용 구조는 판매가 부진해도 호가가 높은 이유를 설명해준다. 비싼 토지와 자재, 인건비를 감당해야 하는 개발업체는 수익을 줄이지 않고는 사업 분양가를 낮출 여지가 많지 않다.
투기성 매입과 되팔아 차익을 얻으려는 투자도 가격 상승 압력을 더할 수 있다. 통계는 이런 매입이 가격 상승에 얼마나 기여했는지 수치로 제시하지 않아 그 영향은 불확실하다.
부동산경제연구소는 건설비와 인건비가 계속 가격을 높은 수준으로 유지시킬 것으로 내다봤다. 마쓰다 다다시 선임수석연구원은 금리 상승으로 잠재 매수자의 구매가 늦어지는 한편 건축비가 완만한 가격 상승을 뒷받침하는 시장 상황이라고 설명했다.
분양은 줄고 매수자를 기다리는 주택은 늘어
도쿄 23구에서는 4~9월 신규 아파트 3313가구가 공급돼 1년 전보다 7.9% 줄었다. 수도권 전체 분양 물량도 8601가구로 감소하면서 매수자들이 선택할 수 있는 신규 주택이 줄었다.
그런데도 9월 말 미분양 재고는 6775가구로, 1년 전 5879가구에서 늘었다. 두 수치로 계산하면 약 15.2% 증가한 것이다. 재고는 8월보다도 165가구 늘어 4개월 연속 증가했다.
계약률은 수요를 보여주는 또 다른 지표다. 신규 분양 아파트 가운데 분양이 시작된 달에 계약이 이뤄진 가구의 비율을 뜻한다. 4~9월 계약률은 62.8%로, 세 번째 연속 6개월 기간 동안 70%를 밑돌았다.
9월 계약률은 50.4%로 더 낮았으며, 1년 전보다 4%포인트 하락했다. 계약률은 7월 69.5%, 8월 61.1%였다. 실제로 9월 신규 분양 가구의 절반가량만 분양 첫 달에 계약됐다.
분양 물량과 재고는 서로 다른 것을 측정한다. 분양 물량은 일정 기간 새로 공급된 주택을 집계하고, 재고에는 이전에 분양을 시작했지만 여전히 매수자를 기다리는 가구도 포함된다. 따라서 신규 사업의 분양 진입은 줄어드는 동시에 미분양 주택은 늘어날 수 있다.
9월 둔화세, 도쿄 중심부까지 확산
개발업체들은 9월 수도권에서 아파트 1142가구를 분양했다. 1년 전보다 40.1% 줄었지만, 2가구 적었던 8월과는 거의 비슷한 수준이었다. 지바현을 제외한 조사 지역 전역에서 분양 물량이 감소했다.
도쿄 23구에서는 409가구가 공급돼 9월 수도권 전체 물량의 35.8%를 차지했다. 가나가와현이 370가구로 뒤를 이었고, 지바현 153가구, 사이타마현 115가구, 도쿄 23구 외 지역 95가구 순이었다.
지요다·주오·미나토·신주쿠·분쿄·시부야구 등 도쿄 도심 6개 구에서는 72가구만 분양됐다. 평균 가격은 1억9307만 엔이었다. 1년 전에는 75가구가 평균 2억396만 엔에 분양됐다. ㎡당 평균 가격도 320만2000엔에서 302만3000엔으로 하락했다.
타워형 아파트는 시장에 계속 공급됐지만 물량은 줄었다. 20층 이상 건물은 13개 사업에서 321가구가 분양돼, 1년 전 15개 사업 528가구보다 감소했다. 9월 계약률은 51.1%로 수도권 전체 계약률 50.4%와 비슷했다.
부동산경제연구소는 2026년 10월 분양 물량을 약 1500가구로 전망했다. 2025년 10월의 1316가구보다 많지만, 2024년 10월의 1833가구에는 못 미치는 수준이다. 이 전망은 시장에 나올 주택 수에 관한 것으로, 실제 가격과 판매 실적은 분양 사업과 매수 수요에 따라 달라진다.
주택담보대출 금리 상승, 가계 부담 가중
일본은행이 정책금리를 인상한 뒤 주요 은행들은 9월과 10월 주택담보대출 금리를 올렸다. 차입자의 약 80%가 이용하는 변동금리형 주택담보대출의 기준금리는 연 3.375%로 상승했다.
변동금리는 대출 기간 중 바뀔 수 있다. 적용 금리가 오르면 대출 비용이 늘어나 상환액이 커지거나, 대출 조건에 따라 원금 상환 속도에 영향을 줄 수 있다.
기준금리는 참고용 금리다. 가구별 실제 대출 금리는 금융기관의 우대금리와 대출 계약에 따라 달라진다. 따라서 매수자는 감당 가능한 금액을 판단하기 위해 본인 대출에 적용될 금리를 확인해야 한다.
주택 가격과 대출 비용이 함께 오르면 같은 예산에 두 방향으로 부담이 가중된다. 상환 부담을 관리하려는 가구는 계약금을 더 마련하거나, 더 저렴한 주택을 찾거나, 다른 지역을 고려하거나, 구매 시점을 늦춰야 할 수 있다.
마쓰다 연구원은 금리 상승이 아파트 시장에 도움이 되지 않는다며 가격 상승이 계속되면 수요가 약해질 수 있다고 경고했다. 개발업체들이 높은 건설비를 부담하는 가운데 계약률이 둔화하고 재고가 늘어나는 상황과도 맞닿은 분석이다.
개발업체들은 정기차지권부 아파트 공급도 늘렸다. 4~9월 공급량은 708가구로 4% 증가했다. 이 방식에서는 매수자가 아파트를 구매하고, 토지는 정해진 기간 동안 임차한다. 토지 임대료와 임차 기간, 기간 만료 시 조건 등이 구매 결정에서 중요한 요소가 된다.
서로 다른 기간의 반기 최고치
2026년 회계연도 상반기 통계에 앞서 2026년 1~6월에도 또 다른 최고 기록이 나왔다. 이 기간 수도권 평균 가격은 1억135만 엔으로 1년 전보다 13.1% 올랐다. 도쿄 23구 평균은 9.1% 상승한 1억4249만 엔이었다.
지바현의 1~6월 평균 가격은 56.8% 오른 8997만 엔으로, 후나바시의 고가 아파트 판매가 상승을 뒷받침했다. 수도권 공급은 0.8% 줄어든 7989가구로, 1~6월 분양 물량이 3년 연속 1만 가구를 밑돌았다.
두 반기 통계는 4~6월이 겹치지만 대상 기간은 서로 다르다. 일본 회계연도는 4월에 시작하므로 최신 발표는 1~6월이 아니라 4~9월을 집계한다. 각각의 통계 기간에서 최고 기록을 세웠다.
부동산경제연구소 연구원인 마쓰다는 1~6월 실적을 설명하면서 다음과 같이 가격 전망을 밝힌 바 있다:
가을에 가격이 다소 누그러지더라도 1억 엔에 가까운 수준을 유지할 가능성이 높다.
9월 수도권 평균 가격은 9552만 엔으로 이 수준에 가까웠지만, 4~9월 전체 평균은 훨씬 높았다. 월별 분양 실적이 더 긴 기간의 흐름과 다르게 보일 수 있는 이유다.
변화를 보여주는 주요 날짜
2026년 통계는 가격 최고치에서 구매 활동 둔화에 이르는 흐름을 보여준다. 이 기간 내내 비용은 높은 수준을 유지했다. 주요 날짜와 수치는 다음과 같다:
- 2026년 1~6월: 수도권 평균 가격은 1억135만 엔, 분양 물량은 7989가구였다.
- 2026년 4~9월: 회계연도 상반기 평균 가격은 1억1494만 엔으로 상승했고, 분양 물량은 8601가구, 계약률은 62.8%를 기록했다.
- 2026년 7~9월: 월별 계약률은 69.5%에서 61.1%로, 다시 50.4%로 하락했다.
- 2026년 9월: 수도권 평균 가격은 9552만 엔으로 하락했고, 재고는 6775가구로 늘었다.
- 2026년 10월 20일: 부동산경제연구소가 최신 결과를 발표하고 10월 분양 물량을 약 1500가구로 전망했다.
예비 매수자에게 당장의 변화는 미분양 주택이 늘어나는 한편, 여전히 구매 부담이 크다는 점이다. 개발업체들은 비싼 토지와 건설비를 감당할 수 있는 가격으로 매수자를 찾는 과제를 안고 있다. 다음 분양 및 계약 통계에서 9월의 둔화세가 이어지는지 확인할 수 있을 것이다.
핵심 내용
- 2026년 4~9월 도쿄 수도권 신규 아파트 평균 가격은 1억1494만 엔으로 21.1% 올랐다.
- 도쿄 23구 평균 가격은 1억7925만 엔을 기록했고, 가나가와현과 사이타마현은 소폭 하락했다.
- 수도권 분양 물량은 6% 감소한 8601가구였으며, 9월 재고는 1년 전보다 약 15.2% 늘었다.
- 9월 수도권 평균 가격은 9552만 엔으로 하락했고, 신규 분양 가구 중 50.4%만 분양 당월에 계약됐다.
- 높은 건설비가 가격을 뒷받침하는 가운데 주택담보대출 금리 상승이 매수자 부담을 키우고 있다.