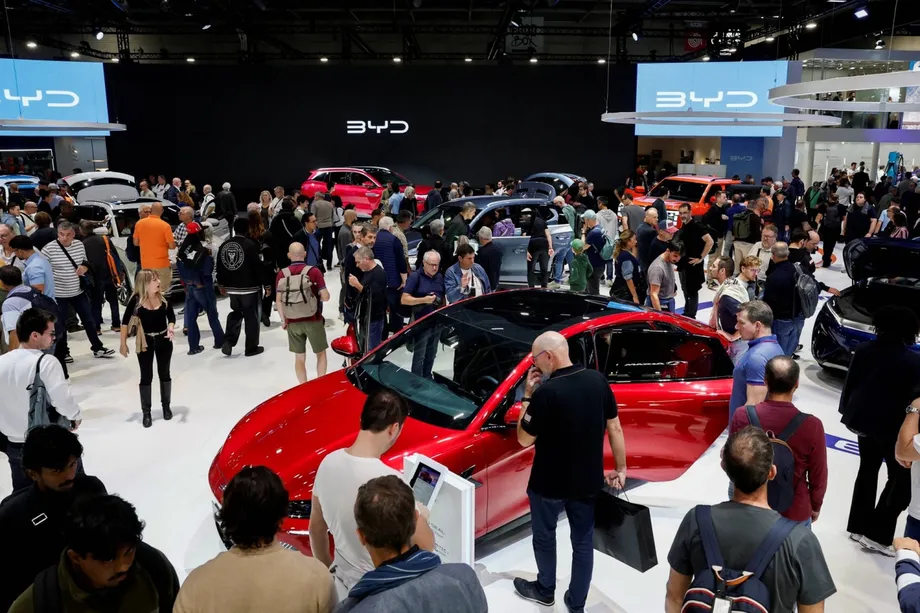
분기별 약진이 유럽 자동차 시장을 바꾸다
시장조사업체 데이터포스에 따르면 2026년 9월까지 3개월간 중국 자동차 브랜드는 유럽 신규 등록의 12.7%를 차지해 처음으로 한 분기 기준 일본 제조업체를 앞질렀다. 도요타를 비롯한 일본 브랜드의 점유율은 11.9%로, 격차는 0.8%포인트였다.
목차
중국 브랜드의 등록 대수는 1년 전보다 대략 두 배 늘었으며, 하이브리드차가 성장을 이끌었다. 분기 말로 갈수록 점유율 상승세는 더 빨라졌다. 데이터포스는 9월 점유율이 사상 최고치인 14.5%로, 8월보다 거의 3%포인트 높았다고 집계했다. 다른 9월 시장 집계에서는 중국 브랜드가 차량 182,462대, 점유율 13.6%를 기록했다.
폭스바겐과 르노 등 유럽 제조업체가 여전히 역내 시장을 주도하고 있다. 그러나 중국 브랜드는 5년 전 유럽 판매의 1%에도 못 미치던 수준에서 이제 한 분기 기준 자동차 8대 중 1대에 가까운 점유율을 기록했다. 수십 년에 걸쳐 유럽 전역에 공장과 대리점을 세우고 친숙한 모델명을 알린 일본 업체들과 경쟁하고 있다.
이번 약진은 유럽연합(EU)이 중국산 수입품에 대한 추가 규제와 현지 생산 차량에 유리한 지원책을 검토하는 가운데 나왔다. 중국 제조업체들은 하이브리드차 판매를 늘리고 유럽 내 공장 건설을 준비하는 두 가지 방식으로 대응하고 있다.
9월 세부 통계는 이번 변화가 국가별 브랜드 간 경쟁을 넘어 중요한 이유를 보여준다. 도요타는 9월 유럽에서 78,319대를 등록해 개별 자동차 브랜드 기준 2위를 유지했다. BYD는 49,340대로 11위에 올랐고, 체리의 자쿠 7은 유럽 10대 인기 모델에 진입한 첫 중국 모델이 됐다. 단일 제조업체가 아니라 점점 늘어나는 중국 브랜드들이 경쟁 구도를 바꾸고 있다.
판매 통계가 보여주는 것
세부 시장 집계에 따르면 중국 브랜드는 2026년 첫 9개월 동안 유럽에서 1,023,762대를 판매해 전년 동기보다 113.2% 늘었다. 점유율은 2025년 같은 기간 4.8%에서 9.7%로 상승했다. 4.9%포인트 오른 것으로, 이전 점유율의 약 두 배다.
분기 점유율 12.7%는 1~9월 평균보다 높아 연말로 갈수록 판매가 얼마나 빠르게 늘었는지 보여준다. 9월 실적은 이보다 더 강했다. 중국 제조업체들은 전체 시장의 성장 속도보다 빠르게 고객을 확보하고 있었다.
데이터포스는 9월 유럽연합과 유럽자유무역연합, 영국을 합친 지역에서 등록된 차량이 1,343,518대로 전년 동월보다 10.2% 늘었다고 집계했다. 유럽자동차제조업협회(ACEA)는 1,363,210대로 역시 10.2% 증가했다고 발표했다. 따라서 이 비교에서 유럽 자동차 시장은 EU 역외까지 포함한다. EU에만 적용되는 무역 규정을 살펴볼 때 중요한 점이다.
등록 대수는 각국 차량 등록부에 새로 등록된 차량을 집계한 것이다. 기업과 차량 보유 사업자도 구매자에 포함되므로 완벽한 지표는 아니지만, 시장 수요를 가늠하는 실용적인 척도다.
영국 시장이 중국 브랜드에 큰 힘을 보태다
영국은 9월 실적에서 이례적으로 큰 비중을 차지했다. 영국의 차량 등록은 12% 늘어난 350,536대로, 독일의 256,774대를 웃돌았다. 영국은 매년 두 차례 번호판을 갱신하기 때문에 3월과 9월에 자동차 구매가 특히 활발하다.
BYD는 9월 유럽 판매의 52%를 영국에서 올렸으며, 영국 시장에서 브랜드별 2위에 올랐다. 유럽 전체로는 49,340대를 등록해 전년 동월보다 102.3% 성장했다. 도요타의 등록 대수는 78,319대로 0.2% 증가했다. 중국의 도전자와 이미 큰 기반을 갖춘 일본 제조업체 사이의 성장 속도 차이를 보여주는 수치다.
체리의 자쿠 7은 3월과 9월 모두 영국에서 가장 많이 팔린 모델이었다. 9월에는 유럽 전역에서 15,470대가 등록돼 모델별 10위에 올랐으며, 이 가운데 70%가 영국에서 판매됐다. 자쿠 브랜드 전체 판매량은 24,321대로 156.6% 늘었다.
이 수치는 중국 브랜드의 약진이 유럽 전역에 고르게 나타나는 것은 아님을 보여준다. 등록이 가장 활발한 시기에 대형 시장에서 거둔 성과는 역내 순위에 상당한 영향을 미칠 수 있다. 영국은 BYD와 자쿠의 주요 판매 기반이 됐다.
여러 중국 제조업체가 동시에 확장
체리그룹은 9월 유럽에서 56,552대를 등록해 전년 동월보다 187.3% 늘었다. 체리그룹은 자쿠와 오모다, 체리 브랜드를 보유해 단일 차량군에 의존하지 않고 여러 브랜드로 경쟁하고 있다.
립모터는 14,382대를 등록해 324.2% 증가했다. 지리그룹은 51,493대로 31.3% 늘었고, SAIC자동차는 41,707대로 24.4% 증가했다. 이 수치는 여러 브랜드를 소유할 수 있는 기업집단 기준이며, 도요타나 BYD 같은 개별 브랜드 순위와는 비교 기준이 다르다.
유럽의 기존 제조업체들은 힘겨운 한 달을 보냈다. 폭스바겐그룹의 등록 대수는 2.8% 감소했고, 르노그룹은 0.8% 줄었다. BMW그룹은 거의 변동이 없었다. 스텔란티스는 5.1% 성장했지만 시장 전체 성장률 10.2%에는 못 미쳤다.
일본 제조업체들은 유럽에 깊이 뿌리내리고 있다. 도요타는 1963년 유럽에서 자동차 판매를 시작해 현재 대륙 곳곳에 공장을 운영한다. 닛산은 1986년부터 영국 선덜랜드에서 차량을 생산해 왔다. 중국 브랜드들은 여러 세대에 걸쳐 구축된 산업 기반을 갖춘 일본 업체들과 경쟁하면서 한 분기 동안 일본 브랜드 전체를 앞질렀다.
하이브리드차가 약진을 이끄는 이유
중국 브랜드의 분기 등록 증가를 이끈 것은 하이브리드차였다. 하이브리드차는 엔진과 전기모터를 함께 사용한다. 플러그인 하이브리드차는 외부 전원으로 충전할 수 있는 배터리도 갖춰, 엔진이 필요해지기 전까지 일부 주행을 전기로 할 수 있다.
BYD는 유럽 시장을 겨냥해 개발한 소형 플러그인 하이브리드차 돌핀 G DM-i를 10월 파리모터쇼에서 선보였다. 체리와 지리홀딩그룹 산하 지커 인텔리전트 테크놀로지도 신형 모델을 공개했다. 이번 출시는 제조업체들이 중국용으로 개발한 차량에만 의존하지 않고 유럽 소비자에 맞춰 차종을 조정하고 있음을 보여준다.
배터리 전기차도 빠르게 늘고 있다. 9월 등록 대수는 416,443대로 전년 동월보다 59.9% 증가했고, 시장 점유율은 21.1%에서 30.5%로 상승했다. 배터리에 저장된 전기로만 달리며 휘발유나 디젤 엔진을 사용하지 않는 차량이다.
이에 따라 중국 제조업체들은 동시에 성장하는 두 분야에서 경쟁하고 있다. 하이브리드차가 당장의 성장을 이끌고 있으며, 완전 전기차는 9월 집계 기준 신규 등록 차량 10대 중 약 3대에 달하는 시장으로 진출할 기회를 제공한다. 높은 연료 가격도 휘발유 사용을 줄이려는 소비자의 관심을 키운다.
중국 내 압박에 해외로 눈 돌리는 제조업체
폭스바겐과 BMW는 최대 시장인 중국뿐 아니라 유럽에서도 중국 업체들과 경쟁하고 있다. 중국 소비자들은 더 빠르게 신차를 선보이고 비용도 낮추는 자국 브랜드를 선택하고 있다. 중국 내 수요 약화도 BYD 같은 업체들이 해외 고객을 찾게 만드는 요인이다.
2026년 초 BYD가 겪은 어려움은 해외 확장을 뒷받침하는 재정적 압박을 보여준다. 2월 판매 감소 당시 1월 전 세계 인도량은 30.1% 줄어든 210,051대로, 5개월 연속 감소했다. 회사의 시가총액도 전년 5월 이후 600억 달러 넘게 줄었다.
수출은 점점 더 중요한 판로가 됐다. BYD는 1월 해외에 신에너지차 100,482대를 선적했다. 이 범주에는 배터리 전기차와 플러그인 하이브리드차가 포함된다. 유럽 시장의 성장은 자국 내 치열한 경쟁으로 판매 가격과 수익성이 압박받는 가운데 새로운 고객 기반을 제공한다.
이에 따라 유럽 제조업체들은 양쪽에서 경쟁에 직면했다. 중국 내에서는 중국 브랜드에 시장을 내주고 있으며, 바로 그 경쟁업체들이 유럽으로 진출하고 있다. 이제 상업적 경쟁은 중국 내 가격 압박과 수천 킬로미터 떨어진 곳에서 이뤄지는 신차 출시, 수입, 공장 투자까지 연결돼 있다.
EU 정책에 따라 지원 대상 차량이 달라질 수 있다
EU는 이미 중국산 배터리 전기차에 추가 관세를 부과했다. 관세는 수입품에 매기는 세금으로, 제품을 시장에 들여오는 비용을 높인다. EU는 10월 중국산 하이브리드차 수입이 급증하는 것을 억제하는 방안에도 원칙적으로 합의했다. 하이브리드차 규제의 최종 조건과 시행 시점은 아직 정해지지 않았다.
추가 조치가 나올 수 있다는 전망 속에 하이브리드차 선적이 늘었다. 한편 EU는 정부가 보조금이나 세제 혜택을 포함한 다른 지원책을 제공할 때 현지 생산 차량에 유리한 규정을 검토하고 있다. 법인차량에 대한 일부 세제 혜택도 포함된다.
독일 같은 시장에서는 기업과 차량 보유 사업자가 구매에서 큰 비중을 차지한다. 어떤 차량이 세제 혜택을 받을 수 있는지 바꾸면 개별 가구의 선택을 넘어 상당수 구매에 영향을 미칠 수 있다.
도요타는 유럽 내 생산 자격을 좁게 정의하는 데 이의를 제기했다. 10월 지원책 관련 이의 제기에서 도요타는 제안된 산업 가속기법에 따라 일본과 영국, 튀르키예에서 생산한 차량도 인정해 달라고 요청했다. 도요타는 EU 회원국인 프랑스와 체코뿐 아니라 비회원국인 영국과 튀르키예에도 공장을 운영한다.
도요타자동차유럽의 요시히로 나카타 사장 겸 최고경영자는 10월 정책 성명에서 회사의 입장을 다음과 같이 밝혔다.
도요타는 유럽의 손님이 아닙니다. 우리는 유럽의 제조업체이며, 유럽 자동차 산업의 성공을 바랍니다
메르세데스-벤츠는 유럽 제조업에 대한 정치적 지원을 환영하면서도 글로벌 공급망 변화가 비용을 높일 수 있다고 경고했다. 영국과 튀르키예, 모로코는 EU에 차량과 부품을 공급하고 있어 세부 규정에 따라 역외 공장도 영향을 받을 수 있다.
현지 공장이 다음 경쟁 무대로
중국 업체들은 이미 유럽 내 차량 생산 확대를 준비하고 있다. 체리는 바르셀로나에서 생산을 준비 중이며, 립모터는 합작사를 통해 스페인 사라고사에 있는 스텔란티스 공장에서 B10 SUV 생산을 시작했다.
BYD의 헝가리 세게드 공장은 앞서 일정이 지연된 뒤 2026년 4분기 생산을 시작할 예정이다. BYD의 유럽 공장 계획에는 추가 생산 거점 후보지로 프랑스를 검토하는 방안도 포함돼 있다. 경쟁력 있는 에너지 가격이 프랑스의 장점으로 거론됐다.
생산 일정은 판매 약진과 다음 투자 단계가 어떻게 맞물리는지 보여준다.
- 2025년 9월: BYD가 제시한 헝가리 생산 개시 최초 목표 시점.
- 2026년 7~9월: 중국 브랜드가 유럽 한 분기 전체 기준으로 일본 제조업체를 추월.
- 2026년 10월 12일: BYD가 파리모터쇼에서 유럽 내 추가 공장 계획을 논의.
- 2026년 10월 16일: 도요타가 제안된 유럽 산업 지원책의 폭넓은 적용을 요구.
- 2026년 10~12월: BYD가 수정해 제시한 세게드 생산 개시 시점.
BYD는 헝가리에서 소형 도심형 차량 돌핀 서프의 조립을 시작한 뒤 아토 2 SUV를 생산할 계획이다. 공장의 연간 생산능력 목표는 300,000대이며, 실제 생산량은 생산 진행 상황에 따라 달라질 수 있다.
현지 생산을 통해 중국 업체들은 수입업체를 넘어 유럽의 고용주이자 현지 공급품 구매자가 될 수 있다. 제안된 지원책의 대상 여부는 조립과 부품 요건을 포함한 최종 규정에 달려 있다. 경쟁은 누가 자동차를 가장 많이 파느냐에서 자동차와 배터리, 부품을 어디서 생산하느냐로 옮겨가고 있다.
핵심 내용
- 중국 브랜드는 2026년 3분기 유럽 신규 등록의 12.7%를 차지해 11.9%를 기록한 일본 브랜드를 앞질렀다.
- 중국 브랜드의 등록 대수는 전년보다 대략 두 배 늘었으며, 하이브리드차가 성장을 이끌었다.
- BYD의 9월 유럽 판매 중 52%, 자쿠 7 등록 대수 중 70%가 영국에서 나왔다.
- 유럽 제조업체들이 여전히 시장을 주도하지만, 대형 그룹 여러 곳은 9월 시장 성장률을 밑돌거나 판매가 감소했다.
- EU는 추가 수입 규제와 유럽 내 생산에 연계된 지원책을 검토하고 있다.
- 중국 제조업체들은 현지 조립을 확대하고 있으며, BYD는 2026년 말 전 헝가리에서 생산을 시작할 계획이다.